

WREKS Macro Quant Daily
24. September 2026
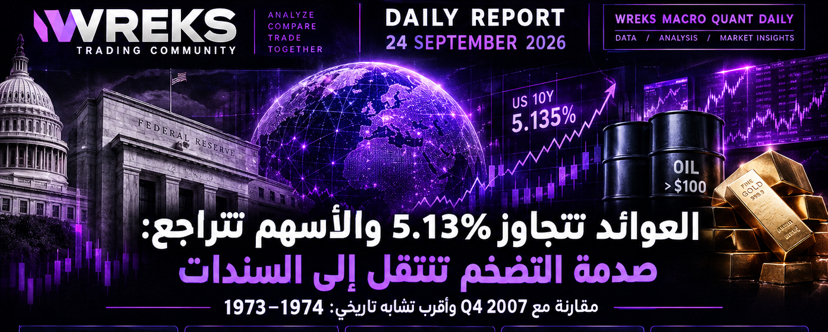
Renditen über 5,13% und Aktien im Rückwärtsgang: Der Inflationsschock greift auf Anleihen über
Erstellung: Hamzah Alwreikat | WREKS
Grundreferenz: Das vierte Quartal 2007, vom 1. Oktober bis zum 31. Dezember.
Am nächsten liegendes historisches Gegenstück: 1973–1974.
Ähnlichkeitsgrad: 84/100.
Ähnlichkeitsgrad mit dem vierten Quartal 2007: 71/100.
Warum 1973–1974?
Das WREKS-Modell sieht, dass die aktuelle Phase aufgrund eines Zusammentreffens von vier zentralen Faktoren näher an den Zyklus 1973–1974 herangerückt ist: steigende Energiepreise, anhaltend hohe Inflation über dem Zielwert der Federal Reserve, steigende reale und nominale Zinsen sowie eine Verschärfung der Geldpolitik.
Die Ähnlichkeit mit dem vierten Quartal 2007 ist heute gestiegen, weil die Rendite US-Staatsanleihen mit zehnjähriger Laufzeit ein Niveau erreicht hat, das seit 2007 nicht mehr gesehen wurde – gleichzeitig mit rückläufigen Aktien und steigenden Finanzierungskosten.
Aber es gibt einen entscheidenden Unterschied: Die heutige US-Wirtschaft ist noch nicht in eine Phase der Rezession oder einer kreditähnlichen Krise eingetreten, wie es 2007–2009 der Fall war.
Das aktuelle wirtschaftliche Bild
Die wichtigste Veränderung im heutigen Report ist der Wechsel des Drucks vom Rohstoffmarkt zum Anleihemarkt.
Die Rendite US-Staatsanleihen mit zehnjähriger Laufzeit stieg bis zum 24. September auf etwa 5,135% – ein Niveau, das zum Dreh- und Angelpunkt der Markbewegungen geworden ist. Wenn Renditen so schnell steigen, steigen die Finanzierungskosten, und die Aktienbewertungen, insbesondere bei Wachstumsaktien, werden empfindlicher.
Gleichzeitig stieg der Index der zusammengesetzten Wirtschaftsaktivität im September auf 58,4 Punkte – ein starkes Ergebnis und der höchste Stand seit Juli 2021.
Hier zeigt sich die aktuelle Diskrepanz:
Das Wachstum ist weiterhin stark, aber die Kosten für die Finanzierung dieses Wachstums steigen.
Das ist eine der wichtigsten Eigenschaften der späten Phase des wirtschaftlichen Zyklus.
US-Wirtschaft: Stärke bei der Aktivität, Schwäche in einigen künftigen Indikatoren
Der von der Federal Reserve Bank of Atlanta veröffentlichte GDPNow-Wert deutet für das dritte Quartal – basierend auf dem letzten verfügbaren Update vom 17. September – auf ein geschätztes jährliches Wachstum von rund 5,1% hin.
Aber das Bild ist nicht einheitlich.
Die Industrieproduktion im August zeigte keine monatliche Veränderung, während die Produktion im verarbeitenden Gewerbe um etwa 0,3% zurückging.
Außerdem fiel der Leading Economic Index (LEI) im August um 0,1% auf 99,5.
Damit haben wir eine Wirtschaft, die in den Daten zur laufenden Aktivität noch stark ist – während Indikatoren bereits widerspiegeln, wie der Druck durch hohe Zinsen die finanzierungssensiblen Bereiche belastet.
Inflation und Energie: Der wichtigste Faktor im Modell
Die Inflation liegt weiterhin über dem Niveau, das die Fed anstrebt.
Die jüngste Konsum-Inflation lag zuletzt bei etwa 3,4% im Jahresvergleich, während die Kerninflation bei rund 2,4% lag – laut den aktuellsten Daten, die im Modell verwendet werden.
Gleichzeitig sind die Ölpreise in einigen Kontrakten und Märkten wieder in den Bereich von 100 US-Dollar pro Barrel und darüber zurückgekehrt, wodurch der Energiebaustein die Inflationsgleichung erneut beeinflusst.
Das Problem liegt hier nicht nur im Ölanstieg.
Es geht um das Verhältnis zwischen:
Hoher Ölpreis → höhere Kosten → stabilere Inflation → höhere Zinsen für länger → höhere Renditen → Druck auf Investitionen und Bewertungen.
Diese Reihe ist der Hauptgrund, weshalb in dem WREKS-Modell das Stagflation Risk Score auf 88/100 angehoben wurde.
Die Fed: Starke Aktivität macht eine Zinssenkung komplizierter
Die aktuell angestrebte Spanne für den Leitzins liegt nach der September-Entscheidung zwischen 3,75% und 4,00%.
In einem Umfeld, in dem die Wirtschaftstätigkeit stark ist, während die Inflation weiterhin über dem Ziel liegt und die Energiepreise hoch sind, steht die Fed vor einem klaren Zielkonflikt:
Wenn die Geldpolitik schnell gelockert wird, könnte die Inflation trotzdem hoch bleiben.
Und wenn die Politik länger restriktiv bleibt, könnten sich die Zinskosten schrittweise auf Wohnungsbau, Investitionen, Kreditvergabe und Konsum übertragen.
Daher sind die Anleiherenditen in den kommenden Tagen die wichtigste Variable, die man beobachten sollte.
5,13%: Wichtiges technisches und wirtschaftliches Niveau
Dass die Rendite für 10-jährige Anleihen auf 5,135% gelangt, verändert die Modellablesung.
Über dieses Niveau hinaus sprechen wir nicht nur von steigenden Renditen: Es besteht die Möglichkeit, dass sich die finanzielle Straffung auf die Bewertungen von Vermögenswerten überträgt.
Wenn die Renditen in der Zone von 5,10%–5,15% stabil bleiben, könnte die Ähnlichkeit mit dem vierten Quartal 2007 erneut steigen.
Wenn die Rendite dagegen in den Bereich von 4,80%–4,90% zurückkehrt, während die Ölpreise fallen, würde das auf eine Entspannung beim Druck der finanziellen Bedingungen hinauslaufen.
US-Aktien: Die wirtschaftliche Stärke bedeutet nicht zwangsläufig steigende Aktienkurse
Der S&P-500 fiel in der Sitzung vom 23. September auf 7.706,03, der Nasdaq auf 26.936,04 und der Dow Jones auf 51.511,59.
Wichtiger als die Größe des Rückgangs ist sein Timing.
Aktien fielen, während Anleiherenditen stiegen.
Das bedeutet, dass der Markt die starken Wirtschaftsdaten aus einem anderen Blickwinkel zu interpretieren begonnen hat:
Starkes Wachstum → stabilere Inflation → höhere Zinsen für länger → höhere Renditen → höherer Abschlag auf zukünftige Gewinne.
Daher waren Technologieaktien – mit der höchsten Sensitivität gegenüber Renditen – stärker betroffen.
Gold: Das Grundbild bleibt grundsätzlich unterstützend, aber der Weg ist nicht geradlinig
Gold behält in diesem aktuellen Umfeld eine starke Grundunterstützung.
Höhere Energiepreise, anhaltende Inflation, geopolitische Spannungen und steigende finanzielle Risiken – all das sind Faktoren, die die Nachfrage nach Gold als Absicherungswert stützen.
Doch steigende Anleiherenditen und die Stärke des US-Dollars stellen einen gegenläufigen Druck dar.
Daher hob das WREKS-Modell:
Gold Bullish Macro Score: 81/100.
Dieser Wert spiegelt das makroökonomische Gesamtbild wider – nicht die Erwartung einer Goldbewegung innerhalb einer einzigen Sitzung.
US-Dollar
Ein relativ hoher Verbleib des Dollars im Einklang mit steigenden US-Renditen sowie einer erhöhten Nachfrage nach Liquidität und US-Assets.
Aber damit der Dollar weiter steigt, müssen die Renditedifferenzen weiterhin unterstützend wirken.
Wenn die Renditen zu sinken beginnen, während die Inflation hoch bleibt, könnte Gold stärker vom Inflations-Hedge profitieren, während der Dollar einen Teil seiner Zinsstütze verliert.
Hat die Wiederholung des Szenarios von 2007 begonnen?
Noch nicht.
Die Ähnlichkeit mit dem vierten Quartal 2007 stieg auf 71/100, aber die aktuellen Daten bestätigen keine Kreditkrise.
Wir sehen weiterhin nicht das komplette Paket an Faktoren, das der Finanzkrise vorausging:
Ein scharfer Anstieg der Arbeitslosigkeit, ein anhaltender Sprung bei den Erstanträgen auf Arbeitslosenhilfe, eine weitreichende Kredit-Ausweitung, eine Verschlechterung im Bankensektor, dann der Zusammenbruch der wirtschaftlichen Aktivität.
Im Gegenteil: GDPNow ist noch immer stark, der Arbeitsmarkt befindet sich nicht in einer Kollapsphase, und die wirtschaftliche Aktivität insgesamt ist hoch.
Daher bezieht sich die aktuelle Ähnlichkeit mit 2007 vor allem auf Renditen und finanzielle Bedingungen – nicht auf eine voll ausgeprägte Kreditkrise.
WREKS Macro Quant Score
2007 Similarity: 71/100
Bester historischer Abgleich: 1973–1974 — 84/100
Rezessionsrisiko: 49/100
Stagflationsrisiko: 88/100
Liquiditäts-/Kreditstress: 39/100
Gold Bullish Macro: 81/100
Im Vergleich zum gestrigen Report stieg das Rezessionsrisiko von 41 auf 49, das Stagflationsrisiko von 76 auf 88, während der Liquiditäts- und Kreditdruck von 30 auf 39 zulegte.
Der Hauptgrund ist der Übergang steigender Renditen von einer reinen Bewegung am Anleihemarkt zu einem Faktor, der begonnen hat, auf Aktien und die finanziellen Rahmenbedingungen einzuwirken.
Einordnung des aktuellen Regimes
Late Cycle → Inflation Shock → Stagflation Risk
Bislang gibt es nicht genügend Belege, um das Umfeld als Rezession oder Credit Stress einzustufen.
Doch das System nähert sich einer empfindlicheren Zone:
Steigende Renditen + steigender Ölpreis + anhaltende Inflation
Und wenn man später noch hinzufügt:
Steigende Erstanträge auf Arbeitslosenhilfe + steigende Kredit-Spreads + schwacher Konsum
Dann könnte das Regime von einem Inflation Shock zu einem Growth Shock übergehen.
Was bedeutet das für die Märkte?
XAUUSD
Das Grundumfeld bleibt für Gold weiterhin unterstützend, doch höhere Renditen und ein stärkerer Dollar können zu einer starken Volatilität führen. Anhaltend hoher Ölpreis und hohe Inflation bei gleichzeitig sinkenden Renditen wären ein unterstützender Faktor für Gold.
DXY
Steigende Renditen halten den Dollar gestützt, aber für einen weiteren Aufwärtslauf braucht es mehr US-Rendite-Stärke oder eine zunehmende Nachfrage nach sicheren Häfen.
US10Y
Das wichtigste Variable im Modell ist geworden.
5,10%–5,15% = wichtiger Überwachungsbereich.
S&P 500
Steigende Renditen werden für die Bewertungen zunehmend gefährlicher, insbesondere wenn sie mit steigenden Ölpreisen zusammenfallen. Sinkende Renditen bei nachlassenden Ölpreisen könnten den Druck auf Aktien jedoch abfedern.
Die wichtigsten 3 Faktoren in 24–72 Stunden
Erstens: US10Y
Kann die Rendite über 5,10% bleiben? Das ist derzeit das wichtigste Signal.
Zweitens: Öl
Wenn Öl über 100 US-Dollar bleibt, bleibt das Risiko einer Stagflation hoch.
Drittens: Künftige Inflations- und Ausgabendaten
Die PCE-Daten für August werden eines der wichtigsten kommenden Tests sein, mit dem Update am 30. September. Sie werden helfen zu bestimmen, ob die Inflation sich abschwächt oder ob sie eher hartnäckiger bleibt als es die Fed sich wünscht.
Pressefazit
Die US-Wirtschaft ist nicht in eine Rezession geraten, aber die Kosten für das Fortbestehen des Wachstums sind gestiegen.
Dass die Rendite zehnjähriger US-Staatsanleihen über 5,13% gestiegen ist – bei gleichzeitig starker wirtschaftlicher Aktivität und einer Rückkehr des Öls auf hohe Niveaus – hat ein anderes Umfeld geschaffen als in den vorangegangenen Tagen.
Das grundlegende Problem ist nicht mehr eine schwache Wachstumsdynamik.
Das Problem ist geworden:
Die Stärke des Wachstums in einem inflationären Umfeld zwingt Zinsen und Renditen, hoch zu bleiben.
Darum hebt das WREKS-Modell die Ähnlichkeit mit 1973–1974 auf 84/100, während die Ähnlichkeit mit dem vierten Quartal 2007 auf 71/100 steigt.
Das Niveau, das man jetzt im Blick behalten muss: 5,10%–5,15% bei US10Y.
Wenn die Renditen oberhalb dieses Niveaus stabil bleiben, während Öl über 100 US-Dollar liegt, wird der Druck stärker von Anleihen auf Aktien, Kredite und die reale Wirtschaft übergehen.
WREKS Macro Quant Daily
Hamzah Alwreikat | WREKS
Execution over prediction.