
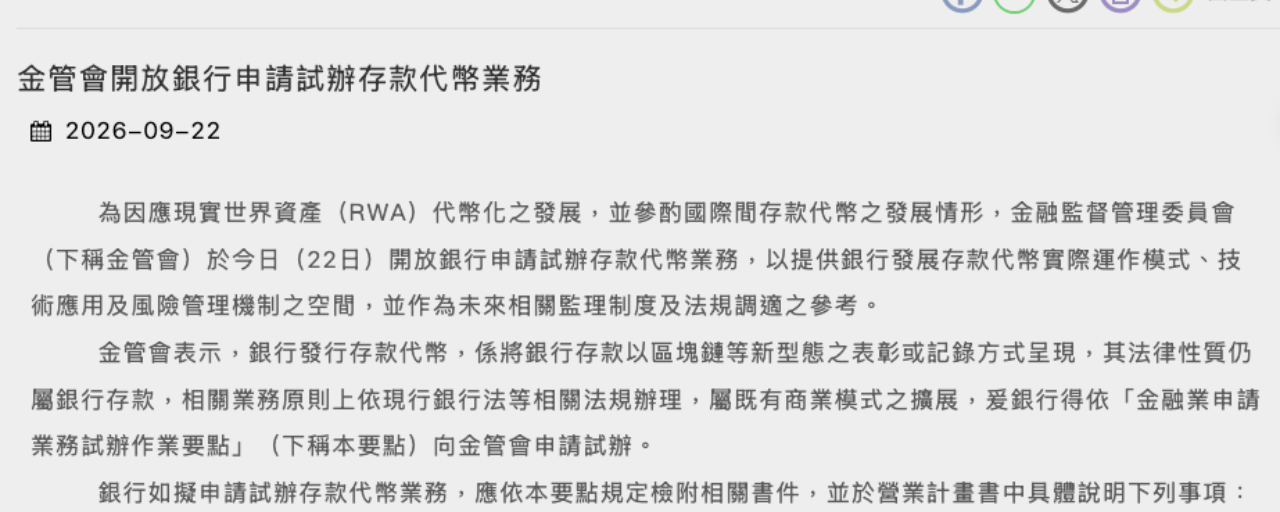
Die Finanzaufsichtskommission gab am 22. September bekannt, dass alle Banken die Erlaubnis beantragen können, versuchsweise Geschäfte mit „Einlagen-Token“ aufzunehmen. Dabei werden Bankeinlagen mithilfe der Blockchain erfasst und übertragen. In der Pressemitteilung hieß es außerdem: „Ihre Rechtsnatur bleibt die einer Bankeinlage.“ Daher muss man nicht auf ein neues Gesetz warten – ein Antrag ist bereits nach dem geltenden Bankengesetz möglich.
Die Öffnung geht auf die Taishin Bank zurück, die als Erste Interesse bekundete. Tung Cheng-chang, Leiter des Bankamts der Finanzaufsichtskommission, erklärte auf einer Pressekonferenz, dass die Taishin Bank ihre Idee zunächst über die „Aufsichtssprechstunde“ der Kommission eingebracht habe. Bis zum 22. September hatten jedoch weder Taishin noch andere Banken einen offiziellen Antrag eingereicht.
童政彰 vermutet, dass die Banken von sich aus nachfragen, weil sie bereits erkannt haben, dass Kunden Bedarf daran haben, Gelder auf eine Blockchain zu übertragen.
Doch selbst wenn es später eingeführt wird, dürfte anfangs wohl nur der „bankinterne“ Zahlungsverkehr zwischen Kunden derselben Bank abgewickelt werden, und zwar hauptsächlich zwischen Unternehmen.
Als Beispiel nannte 童政彰 den Außenhandel: Nachdem Unternehmen einen Vertrag geschlossen hatten, mussten sie bislang für den Zahlungsverkehr auf Akkreditive und Diskontierung durch Banken zurückgreifen. Künftig könnte dies theoretisch über Smart Contracts abgewickelt werden, sodass Verträge direkt auf der Blockchain geschlossen und Zahlungen geleistet werden können. Dadurch ließe sich ein Teil der manuellen Arbeit einsparen.
Er erwähnte auch, dass die Finanzaufsicht vor der Öffnung bereits mit der Zentralbank gesprochen habe. Derzeit sei vor allem der Neue Taiwan-Dollar als Währung vorgesehen; über Fremdwährungen wie den US-Dollar müsse noch mit der Zentralbank beraten werden. Kurzfristig wirst du also auch beim Onlinebanking keine Veränderung feststellen.
Gleichzeitig betonte 童政彰 wiederholt, dass Einlagentoken weiterhin „Einlagen repräsentieren“. Das heißt: Auch wenn Einlagen in Token umgewandelt werden, bleibt der bisherige Schutz vollständig erhalten:
Die Einlagensicherung gilt weiterhin wie gewohnt
Banken müssen weiterhin Einlagenreserven bilden
Banken müssen weiterhin Zinsen zahlen
Zu Stablecoins sagte er hingegen: Sie seien virtuelle Vermögenswerte, deren Preis durch die Anbindung an werthaltige Vermögenswerte stabil gehalten werde. „Die Einsatzbereiche und die einschlägigen Vorschriften unterscheiden sich grundlegend.“
Vergleicht man beides, lassen sich die Unterschiede etwa wie folgt zusammenfassen:
Wer gibt sie aus: Einlagentoken werden von Banken ausgegeben, Stablecoins von privaten Unternehmen
Was sind sie rechtlich: Einlagentoken sind Bankeinlagen, Stablecoins sind virtuelle Vermögenswerte
Welchen Regeln unterliegen sie: Für Einlagentoken gilt das geltende Bankengesetz, bei Stablecoins sind die Vorschriften für virtuelle Vermögenswerte maßgeblich
Viele, die in Kryptowährungen investieren, haben sich bereits daran gewöhnt, Tether (umgangssprachlich „U“) als „Dollarvermögen auf einer Kryptobörse“ zu betrachten. Dabei vergessen sie, dass es sich lediglich um ein „virtuelles Vermögensgut“ handelt, dessen Preis an den US-Dollar gekoppelt ist.
Ob diese Grenze klar gezogen ist, entscheidet auch unmittelbar darüber, ob Banken sofort tätig werden können.
Da Einlagentoken rechtlich weiterhin Einlagen sind, können Banken bereits jetzt nach dem geltenden Bankengesetz eine Genehmigung für Pilotprojekte beantragen. Bei virtuellen Vermögenswerten hingegen erklärte 彭金隆, Vorsitzender der Finanzaufsicht, noch am selben Tag, dass zu den neun zugehörigen untergeordneten Rechtsvorschriften ab Oktober öffentliche Anhörungen stattfinden sollen. Ziel sei eine Veröffentlichung im ersten Quartal des kommenden Jahres …
Meiner Beobachtung nach liegt der größte Wert dieser Öffnung vielleicht nicht darin, dass Banken einen weiteren Blockchain-Zahlungsweg erhalten, sondern darin, dass die Finanzaufsicht eine klare Grenze zwischen „gesetzlichem Zahlungsmittel“ und „Stablecoins“ zieht.
Glaubst du immer noch, dass USDT auf einer Kryptobörse ungefähr dasselbe ist wie ein US-Dollar-Guthaben bei einer Bank?
Ich freue mich, wenn du deine Gedanken mit mir teilst~
⚠️ Die obigen Inhalte dienen ausschließlich der Information und stellen keine Anlageberatung dar.