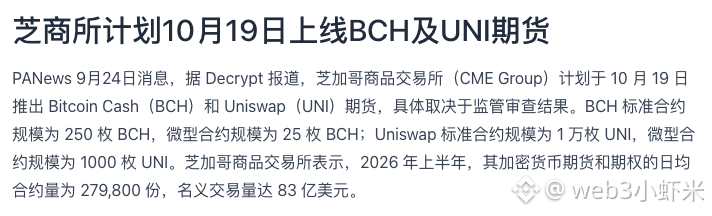
Die Chicago Mercantile Exchange (CME Group) plant, am 19. Oktober Bitcoin Cash (BCH) sowie Uniswap (UNI)-Futures einzuführen. Ob das Vorhaben letztlich umgesetzt wird, hängt von den Ergebnissen der behördlichen Prüfung ab. Bei den Kontraktspezifikationen gilt: BCH-Standardkontrakt 250 Stück, Mikro 25 Stück; UNI-Standardkontrakt 10.000 Stück, Mikro 1.000 Stück.
An dieser Sache ist nicht in erster Linie die beiden Kryptowährungen selbst von Interesse, sondern dass die CME ihre Produktpalette weiter über Nicht-BTC- und Nicht-ETH-Assets ausbaut. Die CME hat außerdem offengelegt, dass ihr tägliches durchschnittliches Kontraktvolumen für Krypto-Futures und -Optionen in der ersten Hälfte 2026 bei 279.800 Kontrakten liegt, was einem nominalen Handelsvolumen von 8,3 Milliarden US-Dollar entspricht. Dieses Volumen zeigt, dass regulierte Derivatekanäle mittlerweile zu einem der wichtigsten Einstiegswege für Institutionen in Krypto-Assets geworden sind.
Der Übertragungsmechanismus ist relativ klar: Mehr regulierte Futures-Basiswerte bedeuten, dass Market Maker und Institutionen mit vertrauteren Instrumenten Hedging, Arbitrage und richtungsbezogene Positionierungen vornehmen können; theoretisch verbessert das die Liquidität der entsprechenden Assets sowie die Effizienz der Preisfindung. Dabei sollte man jedoch bedenken: Der Börsenstart allein bedeutet nicht automatisch, dass Kapital in großem Umfang zufließt. Entscheidend für den echten Test sind die frühe Handelstiefe, die Basis- (Basis-Spread-)Struktur und das Open Interest; ob BCH und UNI dauerhaft kontinuierliche bidirektionale Quotierungen anziehen können, lässt sich derzeit noch nicht beurteilen.
Eine weitere Variable ist die Regulierung. Die CME knüpft den Zeitpunkt selbst an das Ergebnis der Prüfung. Daher ist der 19. Oktober eher ein Zieltermin als eine verbindliche Zusage. In der Folge sollte man zwei Punkte im Blick behalten: Erstens, ob die CME die Einführung wie geplant bestätigt; zweitens, das Open Interest und der durchschnittliche Tagesumsatz im ersten Monat nach dem Start – zeigt sich, ob Institutionen wirklich aktiv teilnehmen oder nur einen Namen abgeben.
#比特币现金 $BCH
An dieser Sache ist nicht in erster Linie die beiden Kryptowährungen selbst von Interesse, sondern dass die CME ihre Produktpalette weiter über Nicht-BTC- und Nicht-ETH-Assets ausbaut. Die CME hat außerdem offengelegt, dass ihr tägliches durchschnittliches Kontraktvolumen für Krypto-Futures und -Optionen in der ersten Hälfte 2026 bei 279.800 Kontrakten liegt, was einem nominalen Handelsvolumen von 8,3 Milliarden US-Dollar entspricht. Dieses Volumen zeigt, dass regulierte Derivatekanäle mittlerweile zu einem der wichtigsten Einstiegswege für Institutionen in Krypto-Assets geworden sind.
Der Übertragungsmechanismus ist relativ klar: Mehr regulierte Futures-Basiswerte bedeuten, dass Market Maker und Institutionen mit vertrauteren Instrumenten Hedging, Arbitrage und richtungsbezogene Positionierungen vornehmen können; theoretisch verbessert das die Liquidität der entsprechenden Assets sowie die Effizienz der Preisfindung. Dabei sollte man jedoch bedenken: Der Börsenstart allein bedeutet nicht automatisch, dass Kapital in großem Umfang zufließt. Entscheidend für den echten Test sind die frühe Handelstiefe, die Basis- (Basis-Spread-)Struktur und das Open Interest; ob BCH und UNI dauerhaft kontinuierliche bidirektionale Quotierungen anziehen können, lässt sich derzeit noch nicht beurteilen.
Eine weitere Variable ist die Regulierung. Die CME knüpft den Zeitpunkt selbst an das Ergebnis der Prüfung. Daher ist der 19. Oktober eher ein Zieltermin als eine verbindliche Zusage. In der Folge sollte man zwei Punkte im Blick behalten: Erstens, ob die CME die Einführung wie geplant bestätigt; zweitens, das Open Interest und der durchschnittliche Tagesumsatz im ersten Monat nach dem Start – zeigt sich, ob Institutionen wirklich aktiv teilnehmen oder nur einen Namen abgeben.
#比特币现金 $BCH