#纳指创历史新高
An dem Tag, an dem der Nasdaq neue Höchststände markierte, erging einer Gruppe am Schlimmsten, die „weil du zu faul bist, zu wechseln, können sie immer weiter Geld verdienen“.
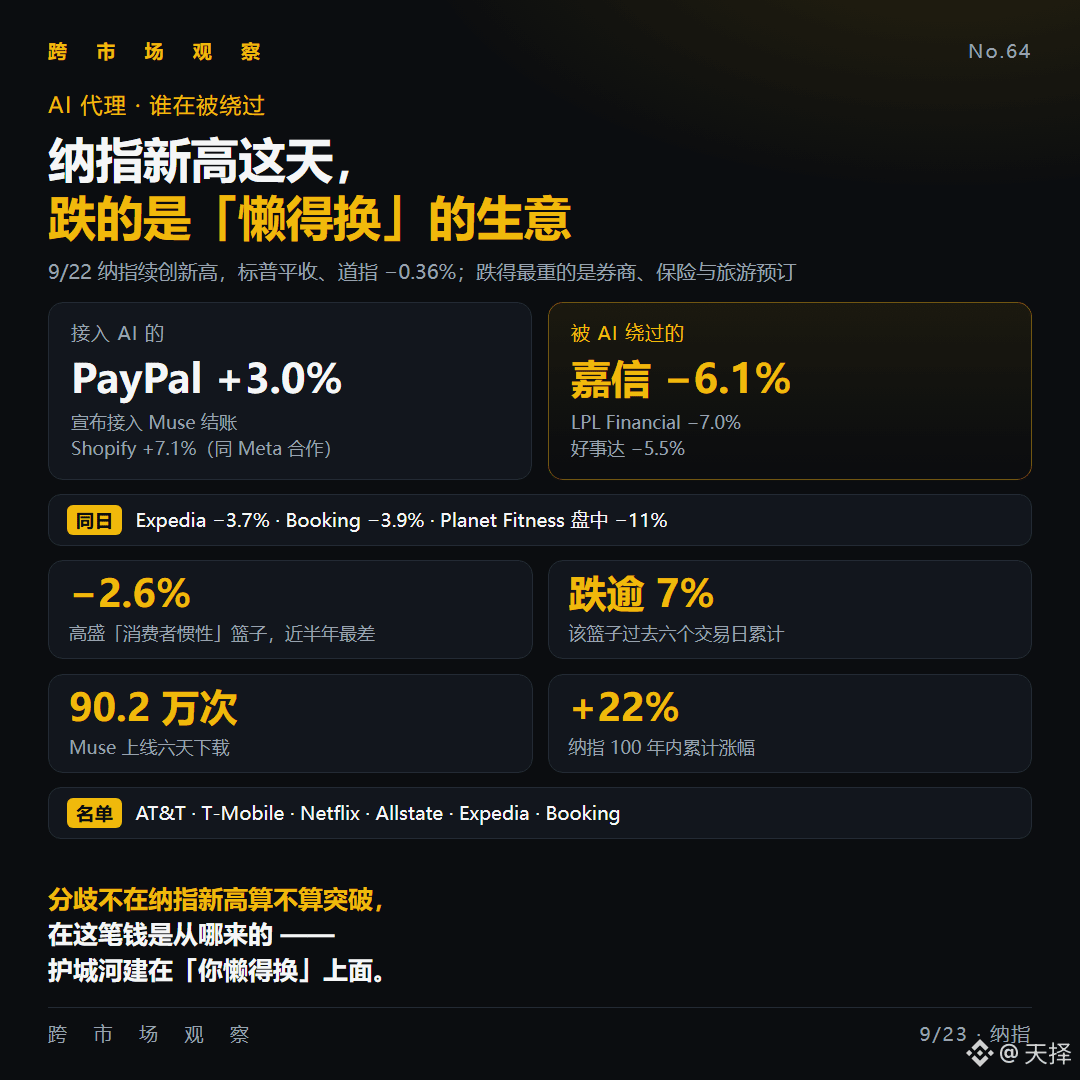
▪️22.09. Nasdaq auf neuem Hoch, S&P schloss seitwärts/plus, Dow −0,36 %
▪️Am selben Tag: Charles Schwab −6,1 %, LPL Financial −7 %, Allstate −5,5 %
▪️Goldman Sachs „Korb aus Konsumenten-Inertia“ fiel 2,6 %, der schlechteste Stand der letzten sechs Monate, in sechs Tagen kumuliert über 7 % im Minus ▪️Expedia −3,7 %, Booking −3,9 %, Planet Fitness zeitweise −11 %
Der Auslöser war weder Makro noch ein Bericht, sondern eine App für KI-Agenten: In nur sechs Tagen über 900.000 Downloads und Platz 1 der kostenlosen US-Charts.
Diese Unternehmen verdienen nicht, weil ihre Produkte besser sind, sondern weil du sie als „zu umständlich“ empfindest: Versicherungen wollen nicht vergleichen, und dein Bares liegt in niedrig verzinslichen Konten und bewegt sich nicht. Das ist „Konsumenten-Trägheit“ – und genau das zeigt sich in der „Bindung“ in ihren Quartalsberichten.
Die KI-Agenten setzen genau dort an: Sie vergleichen rund um die Uhr im Hintergrund, wechseln automatisch in Konten mit höherer Rendite. Die echte Wunde der Broker liegt nicht in den Provisionen, sondern in den „liegenbleibenden“ Geldern – wenn das Geld nicht herumliegt, verschwindet die Spreads.
Der Kontrast am selben Tag ist klar: PayPal +3 % (mit Muse integriert), Shopify +7,12 % – die Unternehmen, die es umgeht, wie Charles Schwab, fielen −6,1 %. Die Trennlinie ist nicht die Branche, sondern auf welcher Seite der KI man steht.
Ich habe keine Positionen in US-Aktien. Ich beobachte drei Dinge:
① Fällt Goldmans Korb nächste Woche weiter?
② Reagieren Broker mit Anpassungen der Konditionen/der Gebühren?
③ Bleibt der KI-Agent langfristig dran oder zieht er nur kurzfristig Neukunden?
Würdest du KI dafür nutzen, den Broker zu ersetzen, den du aktuell verwendest? $BTC
An dem Tag, an dem der Nasdaq neue Höchststände markierte, erging einer Gruppe am Schlimmsten, die „weil du zu faul bist, zu wechseln, können sie immer weiter Geld verdienen“.
▪️22.09. Nasdaq auf neuem Hoch, S&P schloss seitwärts/plus, Dow −0,36 %
▪️Am selben Tag: Charles Schwab −6,1 %, LPL Financial −7 %, Allstate −5,5 %
▪️Goldman Sachs „Korb aus Konsumenten-Inertia“ fiel 2,6 %, der schlechteste Stand der letzten sechs Monate, in sechs Tagen kumuliert über 7 % im Minus ▪️Expedia −3,7 %, Booking −3,9 %, Planet Fitness zeitweise −11 %
Der Auslöser war weder Makro noch ein Bericht, sondern eine App für KI-Agenten: In nur sechs Tagen über 900.000 Downloads und Platz 1 der kostenlosen US-Charts.
Diese Unternehmen verdienen nicht, weil ihre Produkte besser sind, sondern weil du sie als „zu umständlich“ empfindest: Versicherungen wollen nicht vergleichen, und dein Bares liegt in niedrig verzinslichen Konten und bewegt sich nicht. Das ist „Konsumenten-Trägheit“ – und genau das zeigt sich in der „Bindung“ in ihren Quartalsberichten.
Die KI-Agenten setzen genau dort an: Sie vergleichen rund um die Uhr im Hintergrund, wechseln automatisch in Konten mit höherer Rendite. Die echte Wunde der Broker liegt nicht in den Provisionen, sondern in den „liegenbleibenden“ Geldern – wenn das Geld nicht herumliegt, verschwindet die Spreads.
Der Kontrast am selben Tag ist klar: PayPal +3 % (mit Muse integriert), Shopify +7,12 % – die Unternehmen, die es umgeht, wie Charles Schwab, fielen −6,1 %. Die Trennlinie ist nicht die Branche, sondern auf welcher Seite der KI man steht.
Ich habe keine Positionen in US-Aktien. Ich beobachte drei Dinge:
① Fällt Goldmans Korb nächste Woche weiter?
② Reagieren Broker mit Anpassungen der Konditionen/der Gebühren?
③ Bleibt der KI-Agent langfristig dran oder zieht er nur kurzfristig Neukunden?
Würdest du KI dafür nutzen, den Broker zu ersetzen, den du aktuell verwendest? $BTC