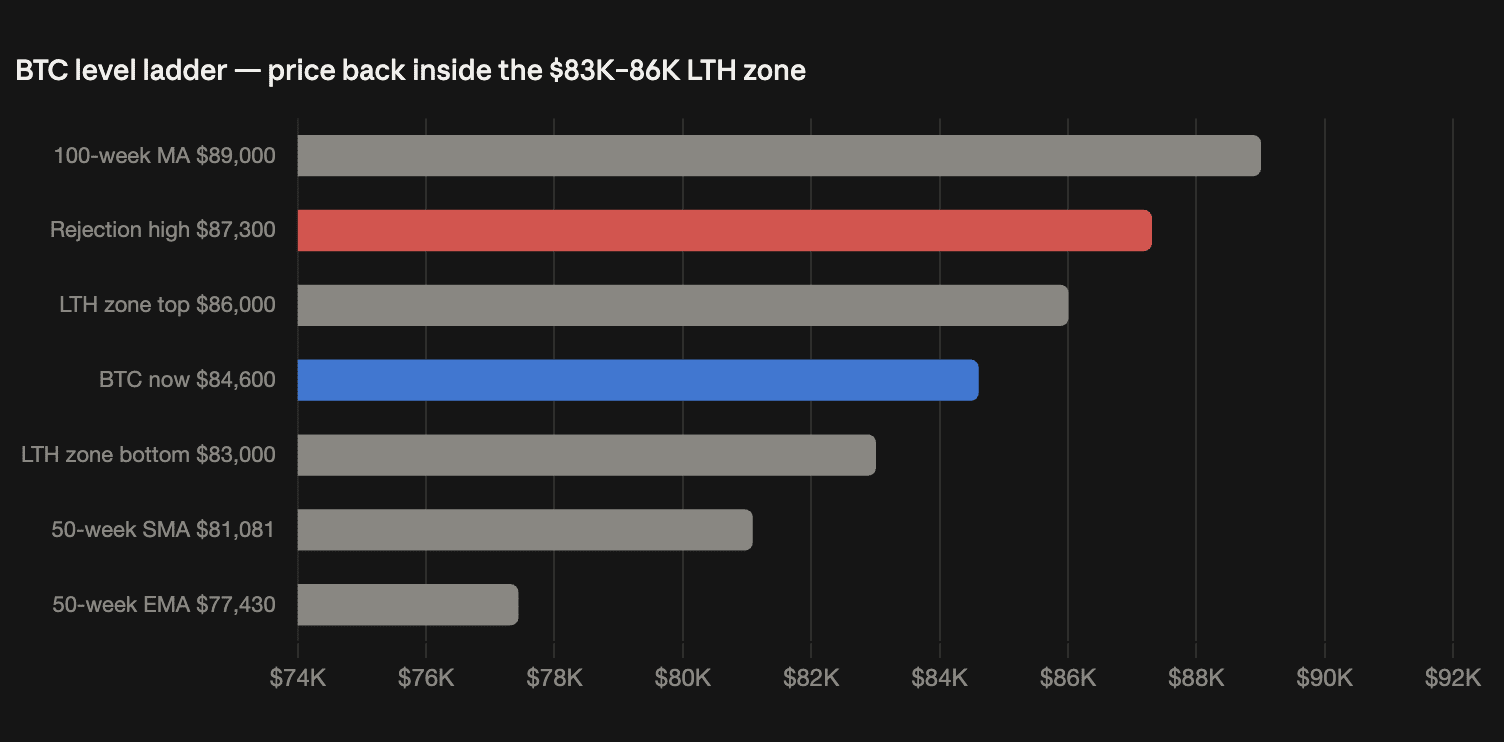
Bitcoin ist bei 87.300 US-Dollar zum zweiten Mal in Folge gescheitert und auf 84.600 US-Dollar zurückgerutscht, nachdem der DXY erstmals seit dem 30. Juli die Marke von 101 erreichte, die Rendite der 2-jährigen Staatsanleihen ein zyklisches Hoch von 4,79% erreichte und die Wahrscheinlichkeit für eine Zinserhöhung im Oktober nach den Aussagen von Fed-Gouverneur Barr, der eine weitere Straffung befürwortete, die 53%-Marke überschritt. Bitcoin Cash sprang um 28%, nachdem CME die Ankündigung von BCH- und Uniswap-Futures ab dem 19. Oktober gemacht hatte. Glassnode sagt, dass das Vier-Jahres-Zyklus-Leitfaden-Szenario scheitert: Der Drawdown dieses Zyklus liegt bei weniger als der Hälfte des historischen Durchschnitts, angetrieben durch strukturelle Veränderungen einschließlich Spot-ETFs und einer Verlangsamung der Verteilung an langfristige Halter (LTH). Gewinnrevisionen an der Wall Street schlugen erstmals seit 23 Wochen ins Negative um. Der Verfall von Deribit-Optionen im Wert von 14 Mrd. US-Dollar am Freitag ist der unmittelbare Test.
Bitcoin scheiterte zum zweiten Mal in Folge bei 87.300 USD und rutschte zurück auf 84.600 USD, als der DXY zum ersten Mal seit dem 30. Juli 101 erreichte, die 2-Jahres-Rendite ein Zyklus-Hoch von 4,79% erreichte und die Chancen auf eine Oktober-Zinserhöhung nach der Unterstützung weiterer Straffung durch Fed-Gouverneur Barr die Marke von 53% überschritten. Bitcoin Cash stieg um 28% nach der CME-Ankündigung von BCH- und Uniswap-Futures ab dem 19. Oktober. Glassnode sagt, das Vier-Jahres-Zyklus-Handbuch scheitert — der Drawdown dieses Zyklus liegt unter dem historischen Durchschnitt, angetrieben durch strukturelle Veränderungen, darunter Spot-ETFs und eine verlangsamte LTH-Verteilung. Die Gewinnrevisionen an der Wall Street drehten erstmals seit 23 Wochen netto ins Negative. Der 14B-Dollar schwere Deribit-Optionsablauf am Freitag ist der unmittelbare Test.
Der Dollar holt sich 101 zurück und jedes Risiko-Asset fühlt den Druck
Der DXY berührte am 23. September 101 — den höchsten Stand seit dem 30. Juli — und legte um 0,47% zu, während hawkishe Kommentare der Fed, eine 4,79%ige Rendite bei 2-Jahres-Anleihen und bessere-than-eher-gegenseitige Chancen auf eine Zinserhöhung im Oktober die Bedingungen über alle in Dollar notierten Assets hinweg verschärften. Bitcoin prallte zweimal nahe 87.300 USD ab und rutschte zurück in die Spanne von 83.000 bis 86.000 USD (LTH-Zone); Gold driftete in Richtung seines Bodens bei 4.300 USD. Der Yen verstärkt die Bewegung: Trotz der BOJ-Erhöhung auf den höchsten Stand seit 31 Jahren hält sich USD/JPY nahe 157,8 und sorgt dafür, dass die yen-gewichtete Komponente des DXY unter Druck bleibt. Historisch gehen anhaltende Aufwärts-Trends des DXY mit einer Konsolidierung bei Krypto einher; scharfe Kehrtwenden haben mehrere große Krypto-Tiefpunkte markiert. Die nächsten Auslöser, die entscheiden, ob 101 ein Zwischenstopp oder eine Obergrenze ist: die Arbeitslosenanträge am Donnerstag (Konsens 201K), die langlebigen Gebrauchsgüter am Freitag (-0,3% Prognose) und der Deribit-Ablauf, der Jobs-Report vom 2. Oktober, sowie der CPI vom 14. Oktober.
Barr stößt zum hawkischen Chor hinzu, während die Märkte auf eine Zinserhöhung im Oktober setzen
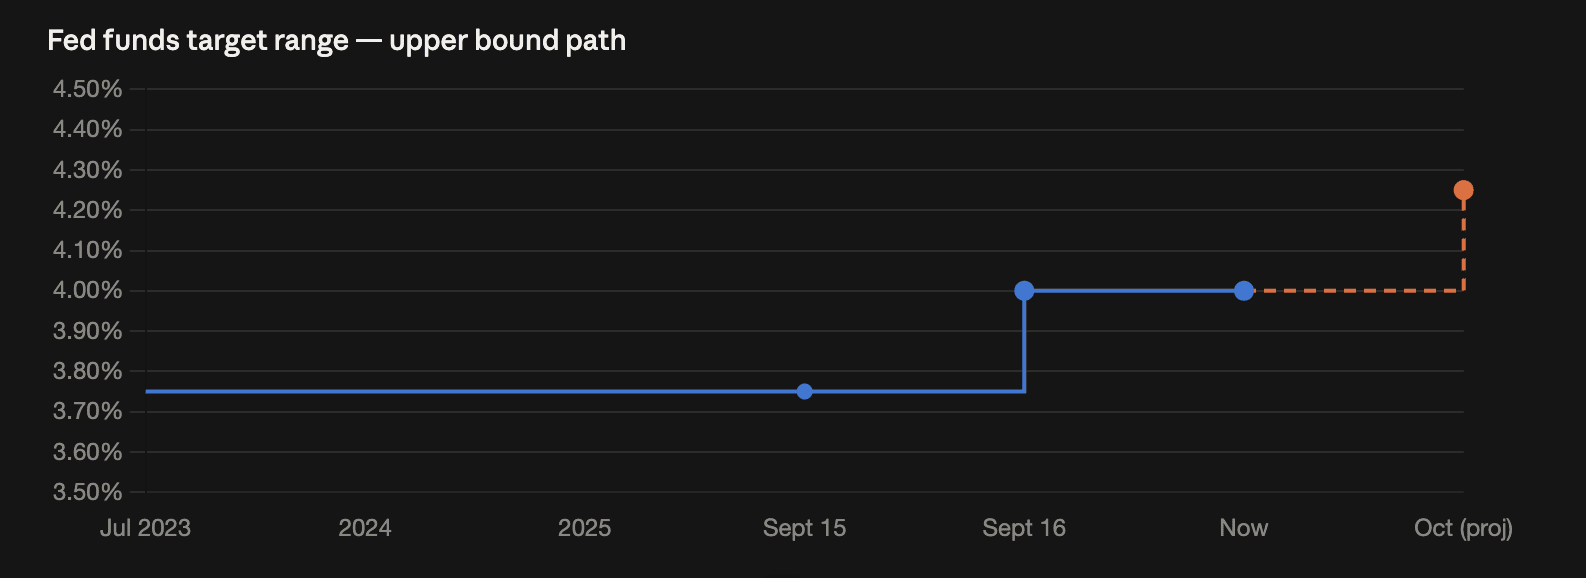
Fed-Gouverneur Barr sagte, weitere Zinserhöhungen könnten nötig sein, falls die Inflation nicht zeitnah auf 2% zurückkehrt — und befürwortete dabei die Zinserhöhung vom 16. September auf 3,75%-4,00% sowie, dass Oktober weiter auf dem Tisch bleibt. Die 2-Jahres-Rendite erreichte ein neues Zyklus-Hoch von 4,79%, und Futures preisen nun 53%+ Wahrscheinlichkeit für eine Oktober-Bewegung ein. Das Median-Signal der Dot-Plot-Grafik deutet bereits auf eine weitere Erhöhung im Jahr 2026 hin; BARRs Aussagen bestätigen diesen Pfad und erhöhen den Druck. Bitcoin rutschte in derselben Sitzung von 87.300 USD auf 84.600 USD — zurück in die Angebotszone von 83.000 bis 86.000 USD (LTH) — denn höhere Renditen am kurzen Ende erhöhen die Opportunitätskosten nicht verzinslicher Assets und stärken den Dollar. Auch die Richmond-Fed mit Barkin war diese Woche eher hawkisch, wodurch der Chor an Kommentaren nach der Zinserhöhung im September deutlich einheitlich klang.
Glassnode sagt: Das Vier-Jahres-Zyklus-Handbuch schlägt fehl — und das ist bullisch
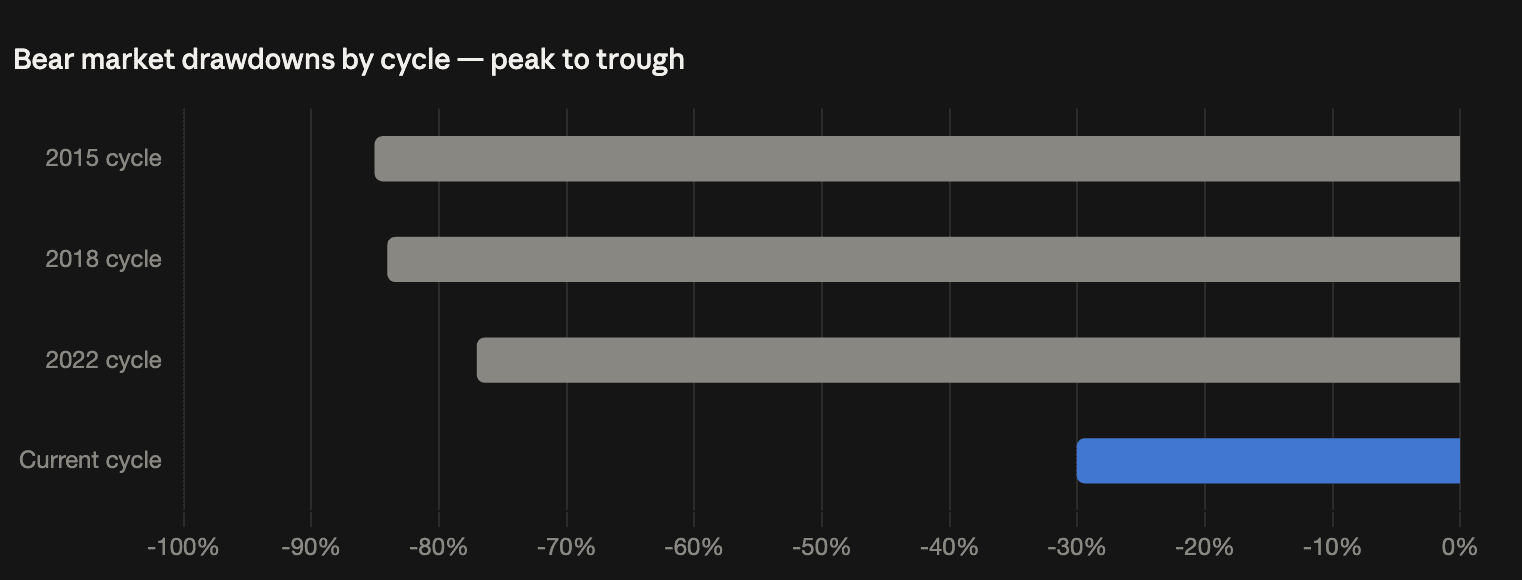
Glassnode stellt fest, dass der Drawdown dieses Zyklus — grob 30% unter dem Allzeithoch — weniger als halb so tief ist wie der Rückgang in den drei vorangegangenen Bärenmärkten, von denen jeder 77%-85% vom Peak bis zum Tief ausgelöscht hat. Das Vier-Jahres-Kalender-Template würde noch Wochen bis zum Zyklustief übrig haben; stattdessen hat Bitcoin bereits 80.000 bis 82.000 USD zurückerobert, die 50-Wochen-SMA bei 81.081 USD erreicht und sich bis auf 87.300 USD nach oben geschoben. Drei strukturelle Veränderungen erklären den geringeren Drawdown: Spot-ETFs liefern eine anhaltende institutionelle Nachfrage (1B Zufluss in einer einzigen Montagssitzung), die LTH-Verteilung verlangsamt sich um 80% innerhalb von drei Wochen, und ein sich entwickelnder Derivatemarkt bei etwa 160B USD im Perpetual-OI. Die Einschränkung funktioniert in beide Richtungen: Wenn das Vier-Jahres-Template für das Abwärtsmomentum nicht mehr gilt, dann bestimmt es auch nicht mehr den Zeitpunkt für die Aufwärtsbewegung — parabolische Blow-off-Tops auf einem fixen Kalender werden damit weniger zuverlässig. Ein makroökonomischer Schock (Oktober-Zinserhöhung über 53% Wahrscheinlichkeit) könnte jedoch weiterhin einen tieferen Flush erzwingen.
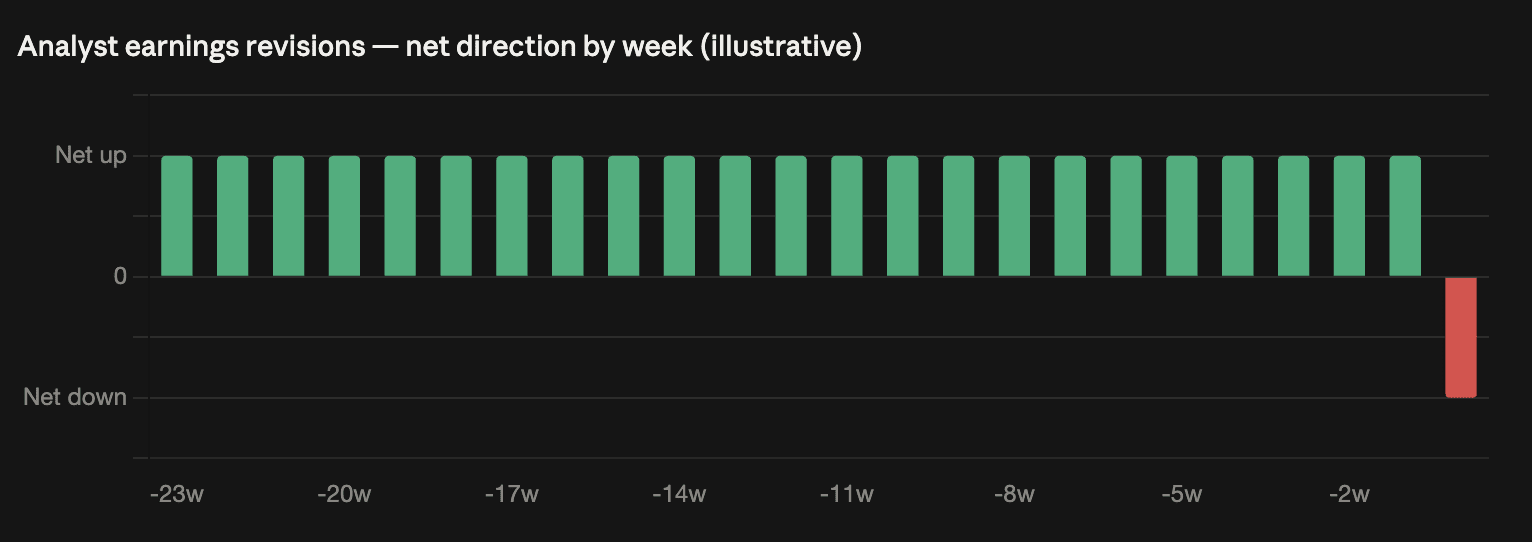
Der Index für Gewinnrevisionen der Citigroup ist zum ersten Mal seit 23 Wochen netto in den negativen Bereich gekippt — womit die längste Serie positiver Analystenschätz-Upgrades seit September 2021 endet — denn steigende Inflation und Zinsen gefährden die Margen der Unternehmen. Morgan Stanleys Michael Wilson verwies auf ein bedingtes Szenario von 7% Abwärtsrisiko für den S&P 500, falls die Bewertungen weiter fallen und die Energiekosten weitere Verschärfungen erzwingen. Sowohl die Schwäche bei Aktien als auch bei Krypto lassen sich auf die gleiche Variable zurückführen: die Kosten des Geldes. Höhere Renditen drücken die Aktienbewertungen und Unternehmensmargen und erhöhen gleichzeitig die Opportunitätskosten von Bitcoin — der diese Woche von 87.300 USD auf 84.600 USD gefallen ist. Einschränkung: Der AI-Trade hat sich erholt — der Philadelphia Semi Index steigt in fünf Sitzungen in Folge, AMD über 1B — und FxPro beschreibt den Bitcoin-Rücksetzer als Rotation, nicht als Ausstieg. Der Jobs-Termin vom 2. Oktober und der CPI vom 14. Oktober sind die nächsten Auslöser für beide Asset-Klassen.