


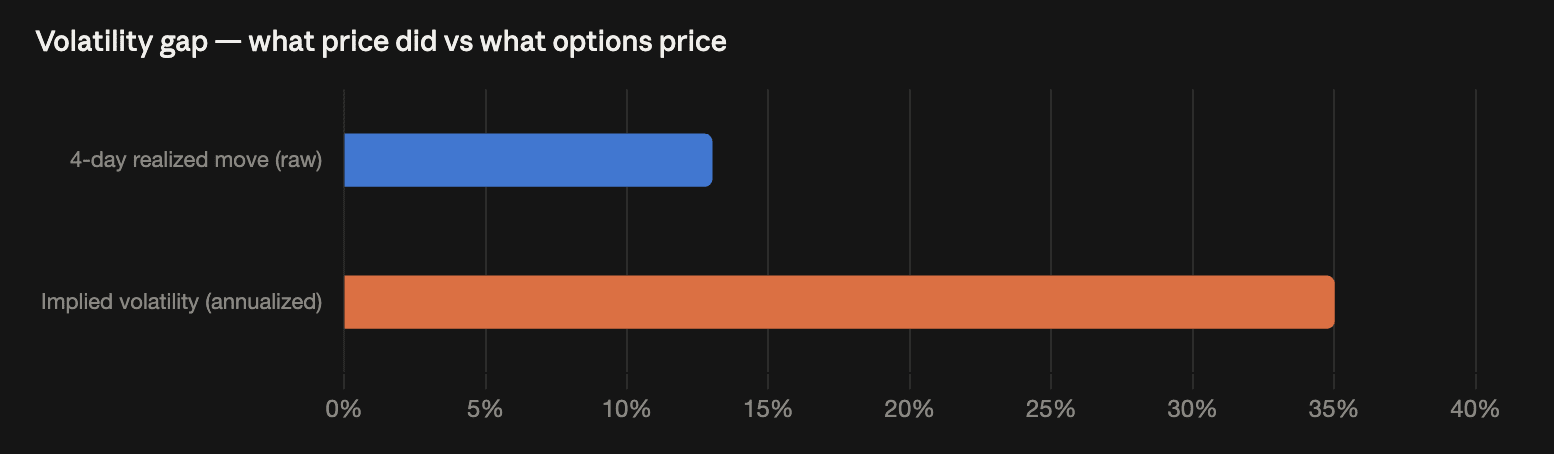
Bitcoin stieg in vier Tagen ungefähr um $10.000 — von dem Tiefbereich nahe ~$74.900 nach der Wahl bis zum Montags-Hoch von $87.300 —, doch die implizite Volatilität liegt weiterhin nur bei 35%. Greeks.live-Forscher Adam bemerkte dies auf X. Wenn realisierte Preisschwankungen das übertreffen, was Optionen einpreisen, bedeutet das normalerweise eines von zwei Dingen: Der Markt sieht die Bewegung als einmalige Neubewertung, oder die Volatilität ist vor dem Optionsablauf am Freitag (rund ~$14 Milliarden Deribit) falsch bepreist.
Eine Bewegung von 13% in vier Tagen sollte die implizite Volatilität normalerweise anheben
Ein Anstieg von etwa $10.000 aus den mittleren $70.000s entspricht einer Bewegung von grob 13% (abgeleitet) in vier Sitzungen — also einer realisierten Volatilität, die die implizite Volatilität typischerweise deutlich nach oben zieht, weil Optionsverkäufer mehr Prämie verlangen. Stattdessen ist IV bei 35% verankert (Laufzeit im Beitrag nicht angegeben). Diese Divergenz deutet darauf hin, dass Options-Desks den Anstieg als abgeschlossenes Ereignis behandeln — als einen Short Squeeze, der bereits seinen Treibstoff verbrannt hat — statt als den Beginn eines Regimes mit höherer Volatilität. Das stützt diese Lesart: $844 Millionen an Shorts wurden innerhalb von 24 Stunden während der Bewegung liquidiert, und die stündlichen Liquidationen sind seither auf unter $11 Millionen eingebrochen.
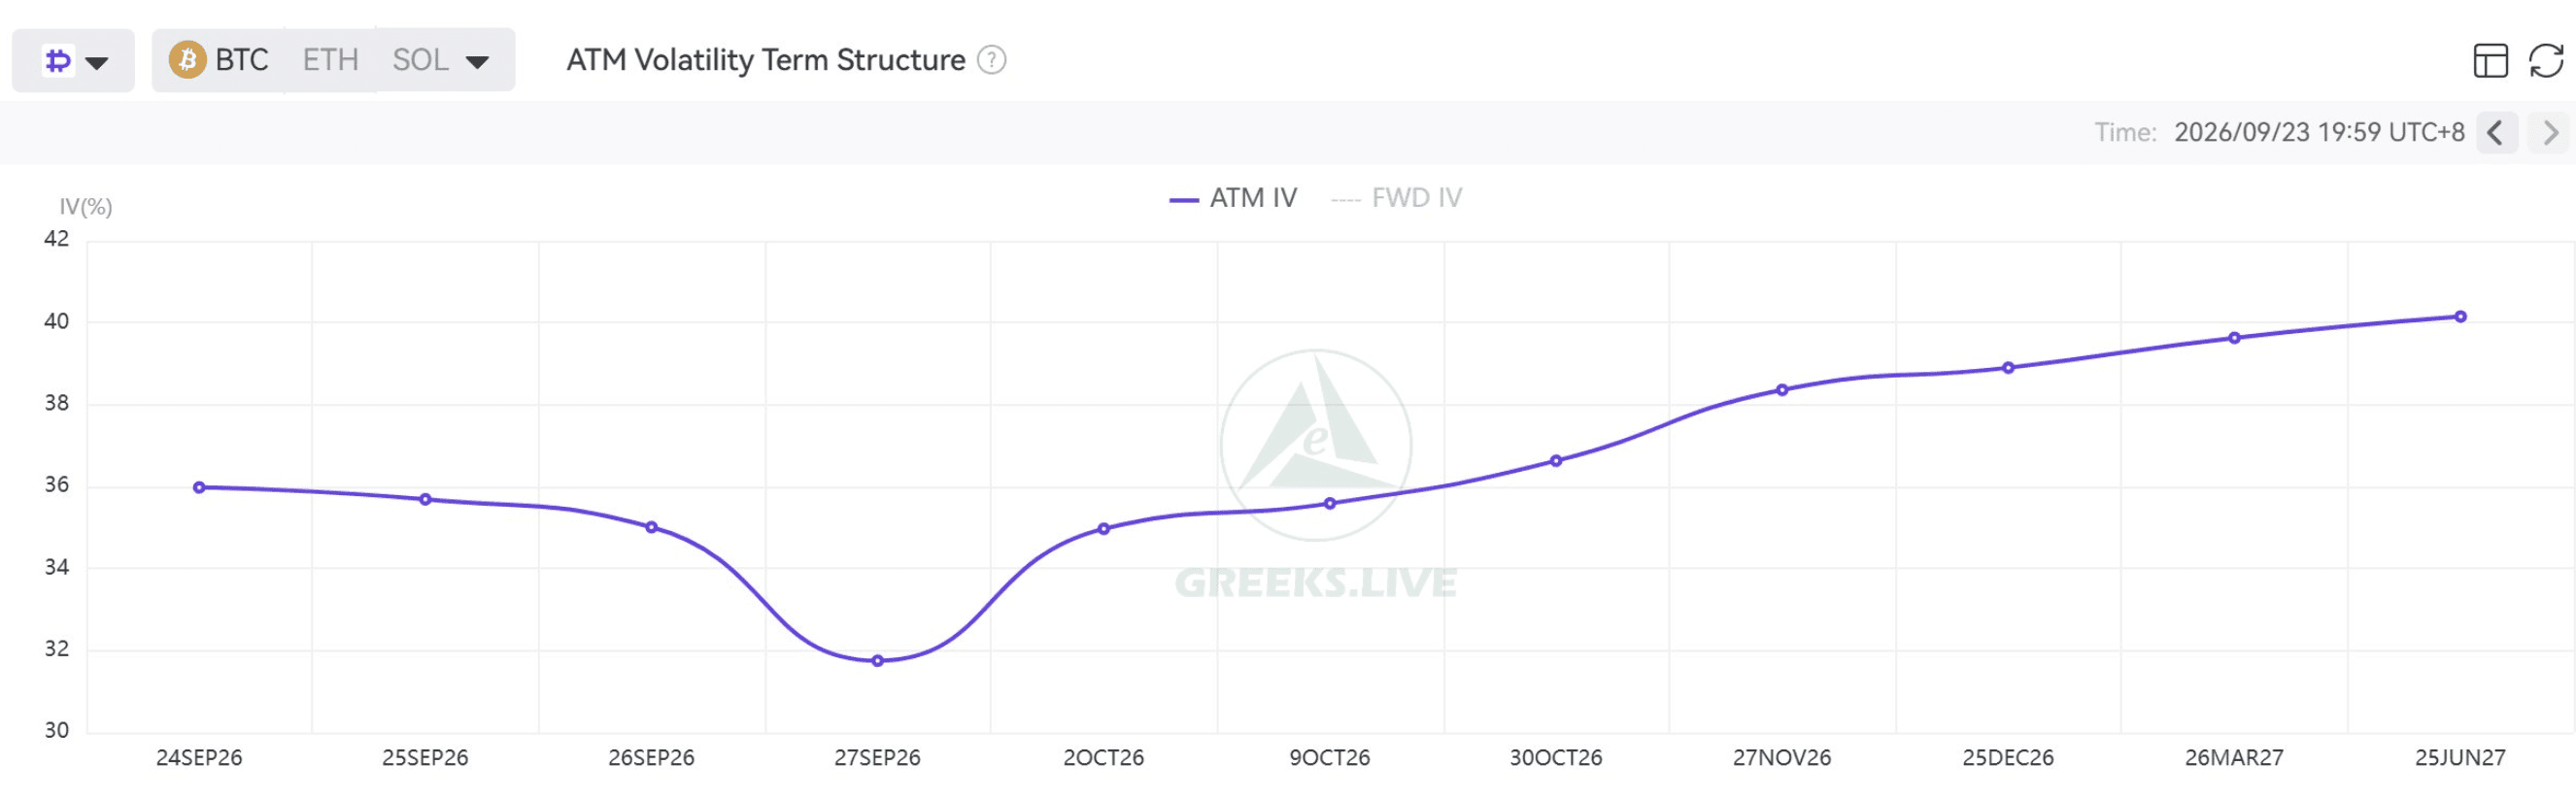
Günstige Volatilität zum größten Verfall des Jahres schneidet in beide Richtungen
Mit ~$14 Milliarden an BTC-Optionen, die am Deribit-Freitag auslaufen — dem größten Verfall dieses Jahres, mit Call-Clustern bei $85.000 und $100.000 — macht ein 35%iges IV die Optionsprämien im Vergleich zum jüngsten Kursverhalten ungewöhnlich günstig. Für Trader, die eine Fortsetzung in Richtung der ~$89.000er 100-Wochen-Durchschnittsbewegung erwarten oder eine Zurückweisung zurück durch die Zone der langfristigen Inhaber bei $83.000–$86.000, senkt ein niedriges IV die Kosten der Positionierung in beide Richtungen. Das Risiko in der ruhigen Lesart: eine Neubewertung durch die hawkische Fed (Oktober-Zinserwartungen >53%, Rendite der 2-jährigen Laufzeit bei 4,79%) ist genau die Art makroökonomischen Katalysators, die dazu führen kann, dass das IV gewaltsam nachzieht.
Was würde das Niedrig-Volatilitäts-Regime bestätigen oder durchbrechen
Achte auf drei Dinge: Ob das IV bis zum Auslaufen am Freitag anzieht oder durch den Gravitationszug des Call-Clusters bei $85.000 niedrig bleibt; ob der Spot nach dem Verfall über $83.000 hält, nachdem dieses Pin wegfällt; und wie sich die Optionen rund um den Jobs-Report am 2. Oktober sowie den CPI am 14. Oktober neu bepreisen. Ein Ausbruch nach dem Verfall über $87.300 mit steigendem IV würde signalisieren, dass der Markt die These vom "einmaligen Repricing" aufgibt.