


Ein Ausbruch, der von Hebeln nach oben gedrückt wird, prallt gegen eine unsichtbare Kostenmauer
Datenzeitpunkt: Ende September 2026. Dieser Artikel ist eine reine Textversion des Haupttexts. Alle konkreten Zahlen, Aufschlüsselungen und Diagramme wurden zu fünf begleitenden Infografiken verarbeitet; Leser können sie sowohl mit Text als auch mit den Abbildungen kombinieren.
Einstieg: Eine Zahl und ihre zwei Versionen
Mitte September: An einem Handelstag tauchte der größte Netto-Einfluss für einen Spot-Bitcoin-ETF innerhalb des Jahres auf. Mehrere Medien werteten das als Beleg: „Institutionen sind zurück“, und Bitcoin wurde auf das höchste Niveau seit Anfang des Jahres gehoben.
Aber an genau demselben Tag meldete ein anderer Datenanbieter eine Nettozufluss-Zahl, die im Vergleich zur gängigen Kennziffer fast 40% geringer ausfiel. Ein und derselbe Handelstag – zwei maßgebliche Quellen, die Differenz ist so groß, als wäre sie das Volumen eines mittelgroßen Fonds.
Das muss nicht unbedingt Fälschung durch irgendeinen Akteur sein; wahrscheinlicher ist, dass die Statistiken aus unterschiedlichen Erfassungs-/Abgrenzungsregeln stammen. Aber das, was ich wirklich sagen will: Die Lücke zwischen diesen beiden Zahlen ist genau die Wahrheit dieser aktuellen Kursphase. Alle stimmen darin überein: „Da wird gekauft“, aber niemand kann klar erklären, „welche Art von Geld“ gekauft wird.
Ich habe die gesamten On-Chain-Daten, Kapitalströme, Bestände und historischen Zyklusdaten der vergangenen zwei Wochen erneut vollständig gegengeprüft. Das Ergebnis ist eindeutig:
Dieser Ausbruch ist echt, aber die „Substanz“ ist nicht gut. Was nach oben gegangen ist, sind Hebelwirkung und Dringlichkeit – nicht die echte Nachfrage von Institutionen. Und der Preis steht jetzt genau in der Mitte der Mauer, in der unter Wasser das Kapital am dichtesten sitzt.
Unten ist der von mir geprüfte Prozess und die Begründung – alles wird in Worten klar erklärt.
1. Was ist passiert
Zuerst eine Sache klarstellen: An dem Ausbruchstag waren die Größenordnungen der Gesamtzahl von Marktliquidationen und die Größenordnung der ETF-Zuflüsse am selben Tag in etwa vergleichbar.
Das bedeutet, dass in dem Kapital, das den Preis nach oben treibt, erzwungene Liquidationen (aus dem Zwang, der aus Shorties entsteht und sich in Käufe verwandelt) und aktive Allokation (institutionelle Spot-Käufe) praktisch gleichauf liegen. Jede Erzählung, die den Anstieg allein „institutioneller Nachfrage“ zuschreibt, übersieht die andere Hälfte.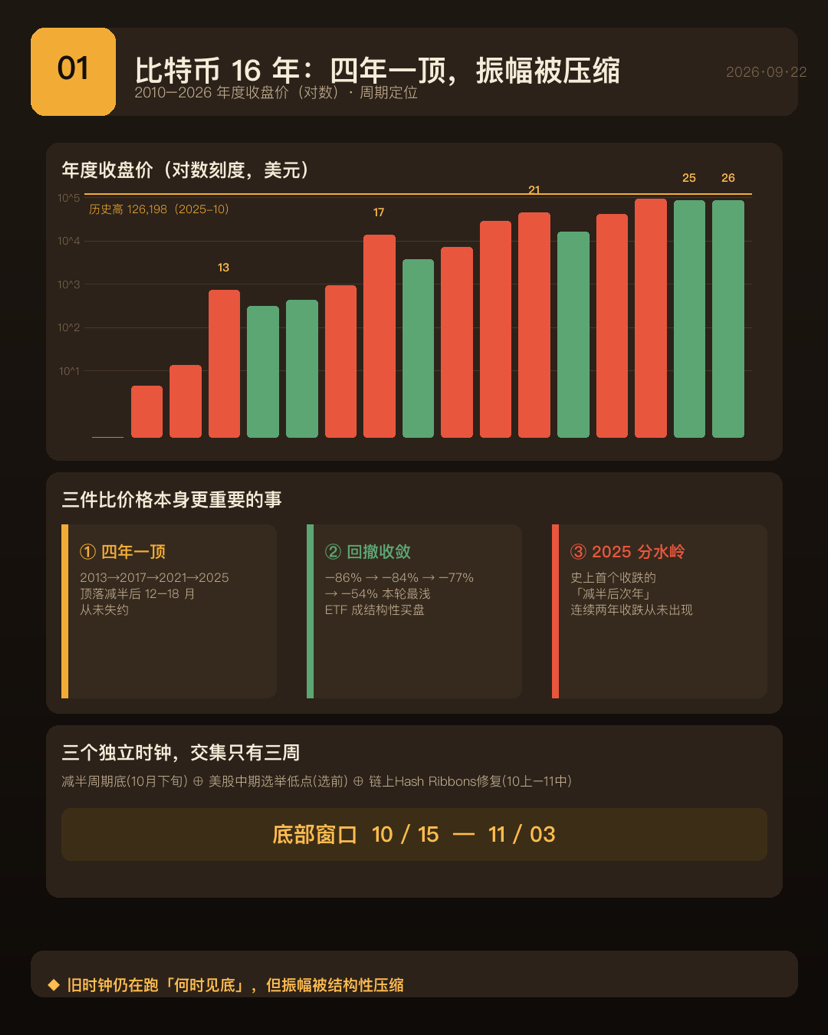
Daher ist das keine Bärenmarkt-Story, sondern eine Warnung: Jede Berichterstattung, die nur „eine Seite der Geschichte“ erzählt, verdient nur noch halb so viel Glaubwürdigkeit.
2. Wer kauft wirklich die Nettozuflüsse?
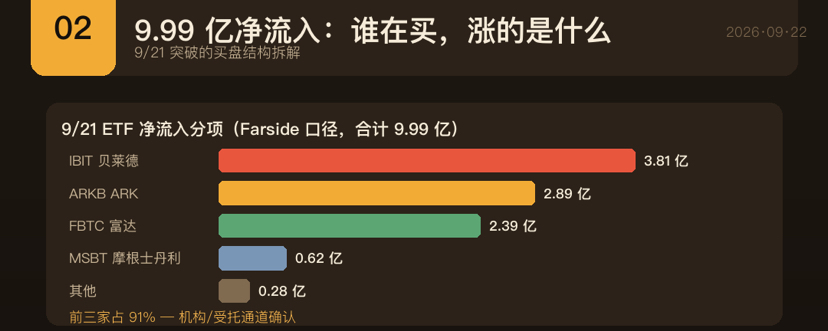
Nach den Aufschlüsselungsdaten ist der Zufluss am betreffenden Tag stark auf wenige Emittenten konzentriert – die drei größten Kanäle stellen über 90% ab. Außerbörslich bauen zudem Unternehmenskassen ihre Bestände weiter aus.
Das bedeutet: Das Kaufinteresse kam tatsächlich über ein paar große Vermögensverwaltungs- und Brokerage-Kanäle von Institutionen und treuhänderischem Kapital – nicht von Privatanlegern, die aus Angst hochjagen. Diese Aussage stimmt.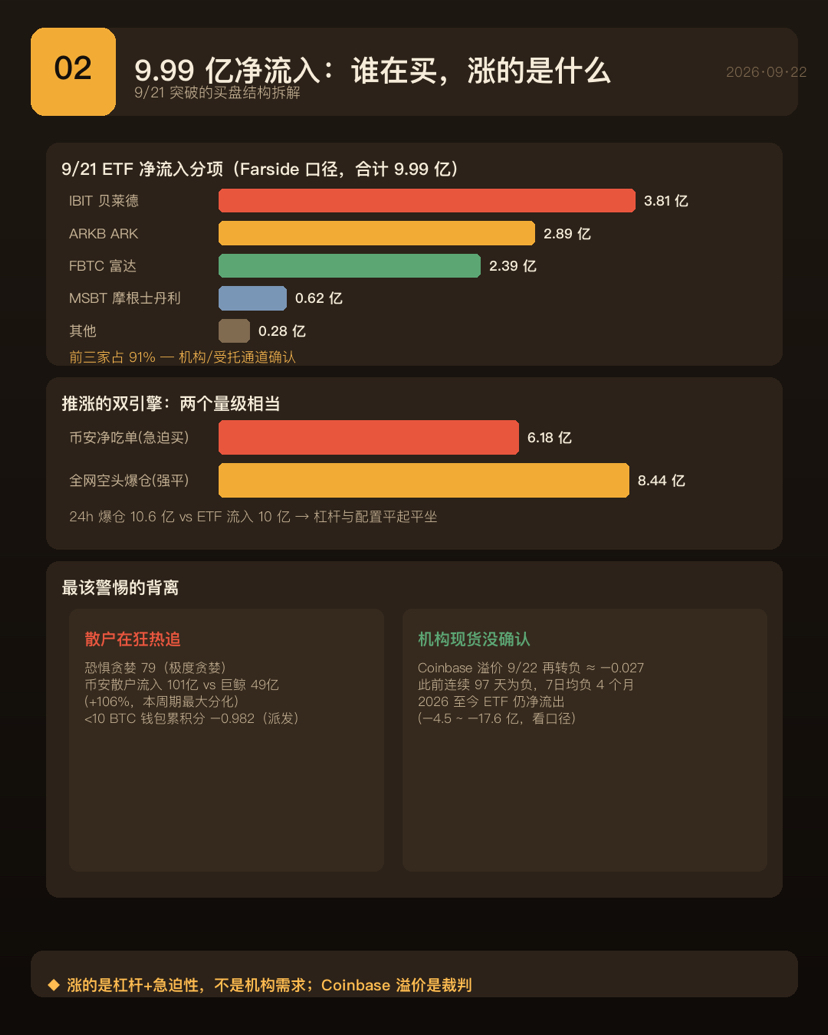
Aber es gibt drei Minusfaktoren – keiner darf fehlen.
Erstens: Das Handelsvolumen stützt diesen Anstieg nicht. Ein Analyst wies darauf hin, dass das Gesamt-Handelsvolumen des ETFs am selben Tag im Verhältnis zum prozentualen Kursanstieg eher moderat war. Wenn wirklich kontinuierlich große Gelder aufkaufen würden, wäre das Volumen nicht so ruhig.
Zweitens: In diesem Jahr sind ETFs insgesamt weiterhin Netto-Abflüsse. Die Zuflüsse im September lagen unter der Hälfte des Vormonats. Dieser Einmalzufluss an einem einzigen Tag war der letzte Tag in einer Folge von drei Tagen Zufluss – er ist „Blutstillung“, nicht „Trendwende“.
Drittens und am wichtigsten: Der „Fiebermesser“, der die US-Spot-Nachfrage am direktesten abbildet, ist am Tag, an dem der Preis auf hohes Niveau aufgestiegen ist, erneut ins Negative gedreht. Zuvor war er schon fast 100 Tage durchgehend negativ, und die Sieben-Tage-Durchschnittslinie ist bereits seit mehr als vier Monaten negativ. Mit anderen Worten: Die US-Institutionen haben diese Breakout-Phase nicht bestätigt.
3. Privatanleger sind in Ekstase – und nutzen dabei noch Hebel
Eine andere Signalsammlung ist intern widersprüchlich, und beide sind zugleich wahr: Privatanlegerstimmung ist extrem gierig, während das Gesamtportfolio der Privatanleger weiterhin Netto-Ausschüttung betreibt.
Die Erklärung ist: Privatanleger „horten“ nicht, sondern „jagen hinterher“ – sie kaufen während des Anstiegs, nehmen Gewinne während des Anstiegs mit. Das ist ein Verhalten mit Hebelwirkung, und Hebelwirkung ist der Treibstoff bei Rücksetzern.
Hier gibt es die größte Warnabweichung der aktuellen Runde: Privatanleger jagen sie heiß, aber Kennzahlen, die die US-Institutionsnachfrage nach Spot widerspiegeln, sind erneut ins Negative gedreht. Historische Erfahrung zeigt immer wieder: Wenn beide Seiten in entgegengesetzte Richtungen laufen, ist der erste Teil meist nicht die gewinnende Seite.
4. On-Chain: Bestand wird gehortet, Zufluss wird verteilt
Das ist die Gruppe von Phänomenen, die in dem gesamten Text am dringendsten unterschieden werden muss und die zugleich am häufigsten falsch zitiert wird.
Ein Satz, der oft als Pluspunkt zitiert wird, lautet: „Das Angebot der langfristigen Halter hat ein neues Allzeithoch erreicht.“ Diesen Satz muss man zur Hälfte zurückholen. Der Grund: Ein beträchtlicher Teil davon sind Exchange-Reserven, die sich lange nicht bewegt haben und deshalb im statistischen Standardverfahren mechanisch als langfristige Halter umklassifiziert wurden. Das ist kein aktives „Horten“ durch jemanden, sondern statistisches Veraltern. Einige Forscher sehen darin sogar genau den Hinweis, dass die kurzfristige Nachfrage nicht ausreicht.
Merke dir diese Regel: Bestand betrachtet man als „Alterung“, Zufluss als „Ausschüttung“. Dieses „Angebot auf neuem Allzeithoch“ ist eine Buchhaltungssache. Nur die Richtung des Nettoabflusses langfristiger Halter ist das echte Geld, das nach draußen fließt. Der Anteil der langfristigen Halter, der Verluste zur Realisierung beendet, ist seit Jahresanfang von einem niedrigen Niveau kontinuierlich bis zu den höchsten Werten der letzten Jahre gestiegen – die Richtung ist bereits umgekehrt.
5. Diese unsichtbare Mauer
Zu „Kapital unter Wasser“ muss ich mich zuerst selbst korrigieren: Ich nannte es anfangs „die größte potenzielle Quelle für Verkaufsdruck auf dem Weg zum Rebound“. Das war zu stark – ich ziehe es zurück.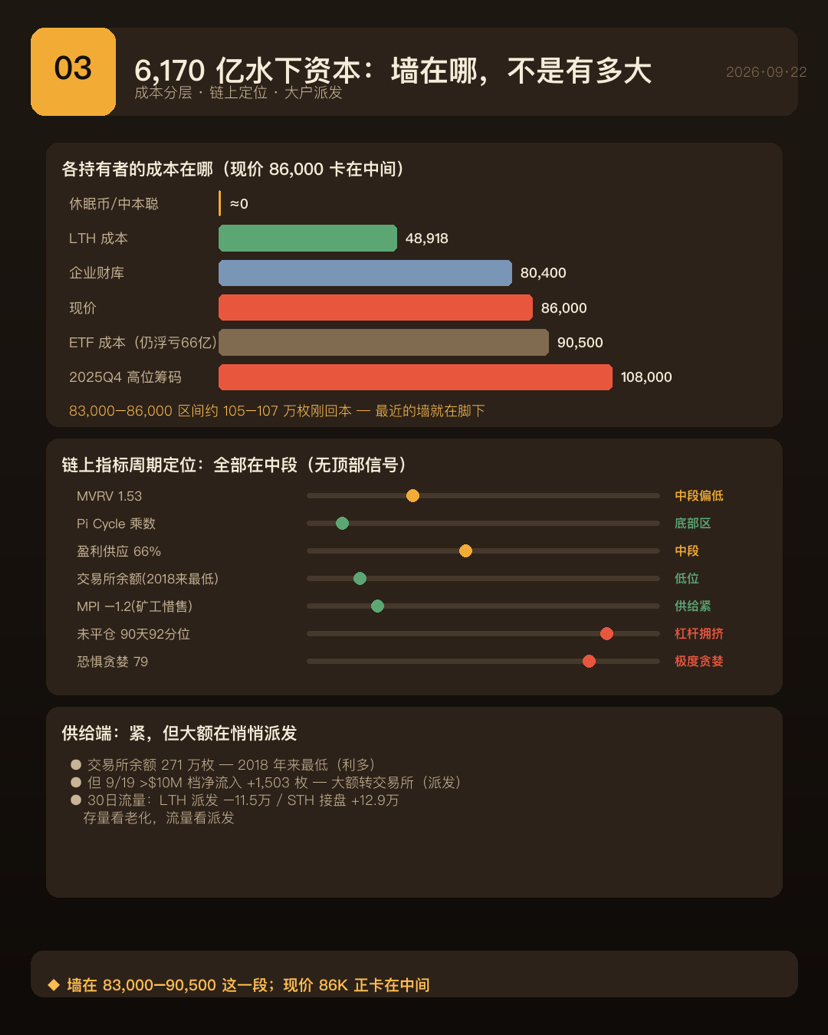
Genauer gesagt: Das ist kein reines „Netto im Minus“-Betrag, sondern die Gesamtsumme von Coins, die sich noch im Verlust befinden – bewertet auf Basis der jeweiligen Kaufkosten. Das steht nicht im Widerspruch zu „der Großteil der Coins ist im Gewinn“: Ein großer Teil davon sind seit Jahren nicht bewegte „Schlafmünzen“ mit extrem niedrigen Kosten, die man nie verkauft. Echte Verluste haben vor allem die großen Positionen, die rund um die Spitze der letzten Bullenmarkt-Runde gekauft wurden. Von dem Kapital unter Wasser wird auch nur ein Teil tatsächlich verkaufen: schlafende Coins, Adressen der frühen Ersteller und verlorene Coins erzeugen keinen echten Verkaufsdruck.
Wenn man entlang dieser Linie weitermacht, entspricht die durchschnittliche Kostenbasis der „unter Wasser liegenden“ Coins genau den Käufern kurz vor dem Top der letzten Bullenmarkt-Runde. Das sagt Ihnen nicht nur „wie groß der Verkaufsdruck ist“, sondern „wo die Mauer steht“.
Und genau an der Position, an der der Kurs jetzt steht, klemmt er inmitten genau des Kostenbereichs mit der höchsten Dichte: Unten ist eine erste Gruppe „zurück im Gewinn“ die nächste Mauer; oben gibt es noch eine Gruppe an Beständen, vertreten vor allem durch große ETF-Kanäle – insgesamt noch im Verlust. Sobald der Preis wieder in die Nähe ihrer Kostenlinie zurückkehrt, kommt es zu Rückgaben und Gewinnmitnahmen.
Daher lautet die korrigierte Schlussfolgerung: Die riesige Menge an Kapital unter Wasser beschreibt „das Ausmaß der Einsperrung“ (Verfangen-sein). Was wirklich abverkauft wird, ist nur der aktive Teil davon; aber dessen Kosten-Dichtungszone klemmt den aktuellen Preis genau in die Mitte.
6. Miner: die aktuell auffälligste Linie
Wenn man sagt, was es in dieser Runde gibt, das in der Geschichte noch nie vorkam, dann ist es diese Seite: die Miner.
Die gesamte Rechenleistung im Netz ist seit Jahren zum ersten Mal deutlich stärker zurückgegangen, und die Rechenleistung börsennotierter Miner fällt sogar schneller als im gesamten Markt. Kurzfristig ist das sogar ein Pluspunkt auf der Angebotsseite: Miner halten zurück, und die Coins, die an Börsen fließen, sind fast ausgetrocknet – deshalb fällt der Preis auch nicht tief genug.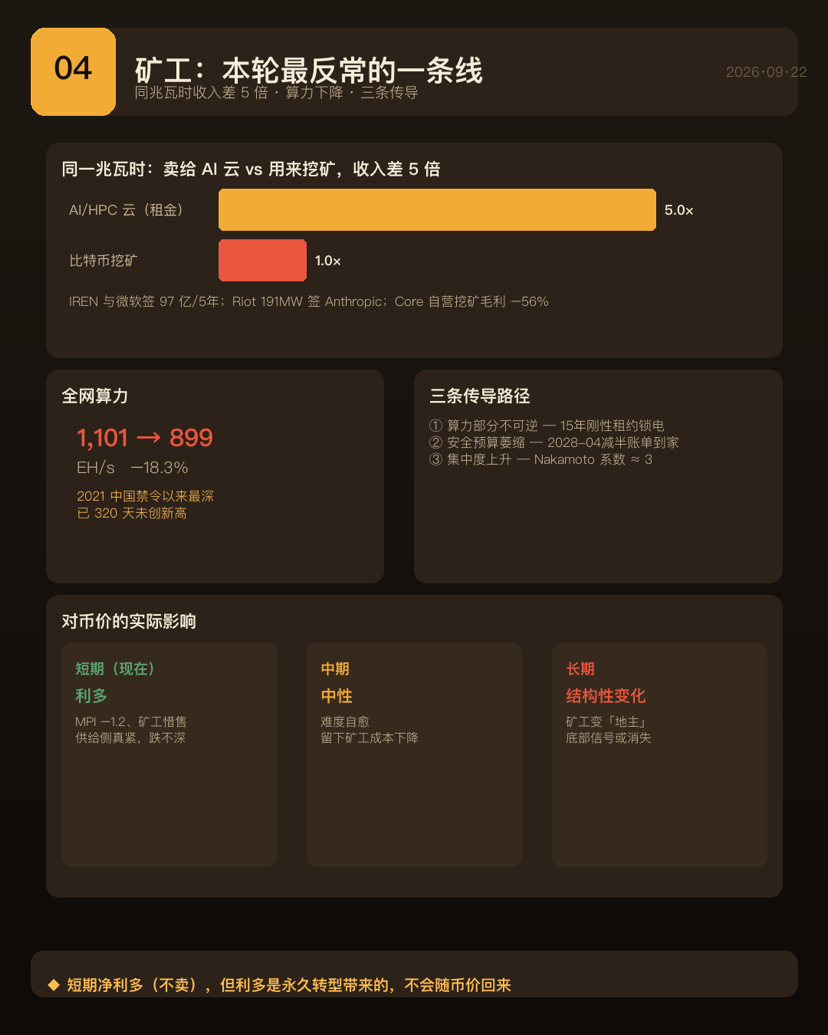
Der Grund ist strukturell: Dieselbe Einheit Strom lässt sich entweder an ein Rechenzentrumszentrum für KI-Computing vermieten oder für das Mining nutzen – die Einnahmen können um ein Vielfaches auseinanderliegen. Die bereits unterschriebenen Verträge zur Umstellung der Rechenleistung sind riesig; die Kapazität, die daraus aktuell wirklich Erträge erzielt, ist allerdings derzeit nur auf dem Papier ein kleiner Teil. Mehrere große Minerunternehmen haben ihre Reserven bereits stark gekürzt und planen sogar weitgehend aus dem Mining auszusteigen.
Das führt zu drei Übertragungen. Erstens: Rechenleistung wechselt von „zyklisch umkehrbar“ zu „teilweise nicht mehr umkehrbar“ – früher konnte man abschalten, der Coinpreis stieg, und dann wieder online gehen. Jetzt ist diese Energie durch langfristige, harte Mietverträge fest gebunden; die Kapazität kommt höchstwahrscheinlich nicht mehr zurück. Zweitens: Das Sicherheitsbudget schrumpft – und die nächste Halbierung ist der Zeitpunkt, an dem die „Rechnung endlich bezahlt“ wird. Drittens: Die Konzentration nimmt zu. Nachdem börsennotierte Miner aussteigen, verlagert sich der Anteil hin zu Betreibern, deren Geschäftsführung und Bestände noch weniger transparent sind.
Die reale Wirkung auf den Coinkurs muss man in drei Ebenen betrachten: kurzfristig ein Pluspunkt, mittelfristig neutral, langfristig die am stärksten unterschätzte Veränderung – Miner wechseln von „Coin-Bulls“ zu „Herren der Elektrizität“. In künftigen Bärenmärkten wird das vertraute Boden-Signal „Miner geben auf und schlagen auf den Markt“ möglicherweise nicht mehr auftauchen; aber „Miner halten zurück und stützen“ wird gleichzeitig ebenfalls verschwinden.
Noch eine kontraintuitive gute Nachricht: KI-Mieten haben diese Minerunternehmen am Leben erhalten. Einer der Auslösepunkte beim systemischen Crash der letzten Runde war genau das Zerbrechen der Bilanzen von Minern und Kreditplattformen. Jetzt haben Minerunternehmen fixe Mieteinnahmen, wodurch die Wahrscheinlichkeit systemischer Implosionen sogar sinkt.
7. Historische Koordinaten: alle vier Jahre ein Top, aber dieses Mal gibt es zwei Unterschiede
Wenn man den Jahreskurs über längere Zeit ausweitet, gibt es eine sehr regelmäßige Sache: An der Spitze erscheint alle vier Jahre eine neue Runde – ohne je zu versagen – und die vier Tops liegen jeweils 12 bis 18 Monate nach der Halbierung.
Aber der Rücksetzer zieht sich in systemischer Konvergenz zusammen; diese Runde ist die flachste Bärenmarkt-Phase der Geschichte. Das hängt direkt damit zusammen, dass ETFs zu einem strukturellen Kaufdruck geworden sind.
Was wirklich auffällt: Die vorherige Runde war das erste Mal in der Bitcoin-Geschichte, dass „nach der Halbierung im Folgejahr ein Schlusskurs fällt“ – und dieses Jahr sind wir bis heute weiterhin leicht im Minus. Zwei Jahre hintereinander im Minus – das ist in der Bitcoin-Geschichte noch nie vorgekommen.
Es gibt viele harte Belege für „diese Runde ist anders“: Der Rücksetzer war am flachsten, kein systemischer Crash, die Volatilität ist deutlich gesunken, und die Preissetzungsmacht hat sich von den Minern hin zu den ETF-Kapitalflüssen verlagert. Aber der Zyklus ist nicht gestorben – das Hoch fällt weiterhin punktgenau in 17,5 Monate nach der Halbierung; die alte Uhr arbeitet noch an der Frage „Wann ist der Boden?“.
Genauer gesagt: „Unterschiedlich“ heißt, dass die Amplitude komprimiert wird, nicht dass die Uhr abgeschafft wird. Die alte Uhr läuft also noch, nur die Ausschläge werden durch Strukturkompression kleiner. Nach unten sollte man nicht mehr die Fantasie des historisch tiefsten Drawdowns bemühen, um darauf zu hoffen; nach oben sollte man auch nicht mehr erwarten, dass es wieder Jahre im Stil von damals – mit dem Zehnfachen oder mehr – gibt. Beide Seiten sind gedämpft.
8. Institutionelle Bestände: Etwa jede „einige wenige“ Bitcoin-Münzen sind bei Institutionen
In der Gesamtmenge entfällt auf die von Institutionen gehaltenen Bitcoins bereits ein beträchtlich großer Anteil am gesamten Angebot. Dabei sind Spot-ETFs und die Unternehmenskassen (Treasuries) die absoluten Hauptakteure – und innerhalb dieser beiden Gruppen ist das Ganze zudem stark bei einzelnen Schwergewichten konzentriert: ein ETF und ein börsennotiertes Treasury-Unternehmen, jeweils mit nur ein paar Prozentpunkten am Gesamtangebot.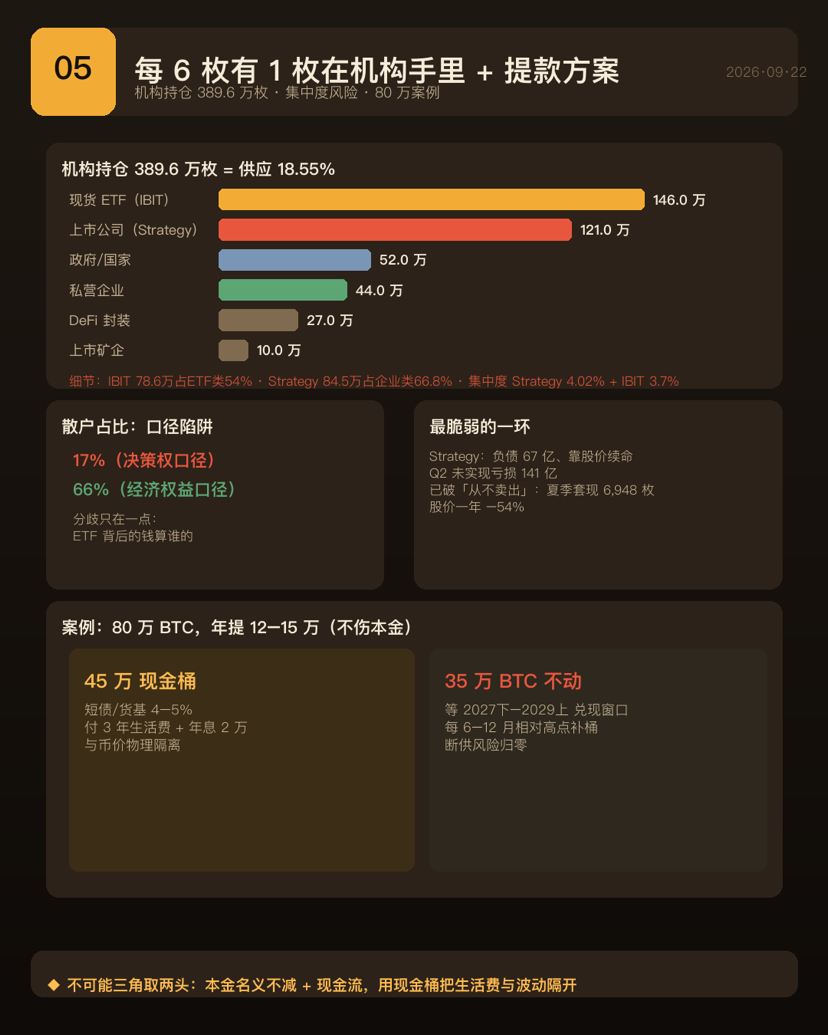
Wie viel die Privatanleger wirklich ausmachen – dafür gibt es die größte Größenordnungs-Falle in dieser gesamten Tabelle. Zwei Zahlen lassen sich beide nachschlagen und sind jeweils konsistent: Eine Kennziffer rechnet ETF und Unternehmenskassen als Institutionen, wodurch der Privatanlegeranteil niedrig ist; die andere meint, der Endnutznießer der ETF-Anteile seien weiterhin Privatanleger, wodurch der Anteil hoch ist. Der Streitpunkt ist nur eins: Wem rechnet man das Geld hinter dem ETF zu?
Meine Sichtweise ist: Aus der Perspektive der wirtschaftlichen Interessen zählt man den ETF zu den Privatanlegern; aus der Perspektive der Entscheidungsgewalt zählt man ihn zu Institutionen – denn gekauft und verkauft wird von Fondsmanagern, und wenn Privatanleger zurückgeben, wählen sie ihre Zeitpunkte auch nicht selbst. Wenn man versteht, „wer diese Aufwärtsbewegung tatsächlich antreibt“, ist die Entscheidungsgewalt-Definition aussagekräftiger.
Es gibt drei strukturell wichtige Fakten, auf die man besonders schauen sollte: erstens schrumpfen die „floatenden“ Bestände systemisch; zweitens übersteigt die Nachfrage von Unternehmen die neue Emission weiterhin – das ist strukturelle Unterstützung für den Preis, nicht reine Stimmung; aber drittens ist das Konzentrationsrisiko extrem hoch. Vor allem jene börsennotierte Treasury-Firma mit den größten Beständen: Sie ist selbst hoch verschuldet und lebt quasi vom Kapitalmarkt über die Kursfinanzierung – aktuell also der verletzlichste Baustein.
9. Zeitleiste der schlechten Ereignisse: nicht drei Unfälle, sondern eine Kettenreaktion
Diese bekannten Branchen-Crashs, Meilensteine und schlechten Ereignisse muss man getrennt betrachten. Bei den Meilensteinen sind die Halbierung, das erste Überschreiten von 1.000, die Genehmigung von Spot-ETFs, das erste Überschreiten von 100.000 sowie der Aufbau strategischer Reserven allesamt Wegmarken; bei den schlechten Ereignissen reicht die Palette von den frühen Börsenpleiten und Diebstählen über den größten jüngeren Betrugsfall (Ponzi), den Zusammenbruch von algorithmischen Stablecoins, die Liquidationen von Hedgefonds, Lücken bei Kreditplattformen, das Platzen führender Börsen bis hin zu dem jüngsten bisher größten Einzeldiebstahl aus Cold Wallets.
Der entscheidende Erkenntnispunkt ist jedoch: Diese Runde der schlimmsten Ketten-„Reihenexplosionen“ war nicht drei unabhängige Vorfälle, sondern eine etwa einhalbjährigen Kettenreaktion – ein Projekt-Crash zerrt einen Hedgefonds mit nach unten, dann reißt er eine Kreditplattform weiter mit, und am Ende löst es die führende Börse aus. Wer die systemischen Risiken in Krypto verstehen will, muss sie als Kette sehen, nicht als einzelne Punkte.
10. und Anfang November: Resonanz von drei Uhren
Zuerst eine Annahme korrigieren: Das war eine Midterm-Wahl, keine Präsidentschaftswahl. Erneuert wurden Teile der Sitze in beiden Kammern des Kongresses – und das Muster, das vor einigen Jahren nach dem Wahlsieg des Präsidenten zu einem Kursrausch führte, lässt sich darauf nicht einfach übertragen.
Es gibt drei nicht miteinander zusammenhängende Modelle, deren Schnittmenge in genau die drei Wochen Mitte Oktober bis Anfang November fällt: das Bottom-Fenster, das sich aus der Halbierungsperiode ableiten lässt; die Tiefs, die nach den Midterm-Wahlen in den USA typischerweise zeitlich vorausliegen; sowie die Preis-Reparaturspanne, die von On-Chain-Reparatursignalen frühzeitig angeführt wird. Und aktuell befinden wir uns genau innerhalb dieses historischen Bottom-Fensters.
Aber der Logik „Wenn die Unsicherheit verschwindet, steigt es“ sind exakte Ausfälle/Fehlbedingungen zugeordnet. An der US-Börse gibt es diesen Effekt tatsächlich – und er ist sogar stark. Der Mechanismus lautet „Beseitigung der Unsicherheit“, nicht „welche Partei gewinnt“. Aber wenn er in der Vergangenheit scheiterte, dann genau in den Jahren der geldpolitischen Straffung durch die Federal Reserve – und dieses Jahr befinden wir uns in einem Zinserhöhungszyklus. Das Gesetz, auf das du wetten würdest, ist in genau jenem makroökonomischen Umfeld in der Vergangenheit gescheitert, in dem es hier gewettet wird.
Außerdem ein paar technische Minuspunkte: Das Wahlergebnis ist größtenteils bereits vom Markt vorweg eingepreist; der Anstieg könnte also genau diese Vorschau gewesen sein – bei der Umsetzung dürfte die Informationsmenge nahe Null liegen. Beseitigt wird „wer das Parlament kontrolliert“, aber die Richtung der Politik könnte sich dennoch verschlechtern. Midterm-Wahlen lösen kein Makroproblem: Zinserhöhungen, Ölpreise und Inflation sind die Hauptwidersprüche dieser Runde.
Auf Gesetzesebene ist das zentrale Krypto-Regulierungs-Gesetz in dieser Runde faktisch auf Eis gelegt. Die Marktreaktion auf ein Scheitern der Gesetzgebung ist sogar ein Anstieg – das Gesetzgebungsrisiko war längst eingepreist, und dem Markt ist Washington inzwischen nicht mehr wichtig. Und ein anderes Stablecoin-Gesetz ist bereits Gesetz geworden und fixiert die Wirksamkeitszeit; Wahlen können daran nichts ändern.
11. Ich muss eine Aussage zurücknehmen: Der Oktober-Effekt ist eine Falle
Ich habe „Oktober-Saisonalität“ früher als Pluspunkt genannt und ziehe dieses Wortlaut inzwischen zurück; es war nicht präzise genug. Wenn man nach Bärenjahren nach Quartalen aufteilt, haben in der Geschichte alle Bärenjahr-4. Quartale jeweils mit einem Schlusskursrückgang geendet, und die endgültigen Tiefs wurden erst vom 4. Quartal bis zum Anfang des Folgejahres markiert – und sie liegen alle unter den Tiefs zur Jahresmitte. Anders gesagt: Nach Historie könnte das Tief zur Jahresmitte nicht das endgültige Tief sein. Wer so bestimmt „Oktober = Bottom“ ruft, ist nicht einfach nur am Parolen-jagen – er hat dafür Modell-Grundlagen.
12. Szenariowahrscheinlichkeiten und Beobachtungsliste
In den Katalysatoren für etwa den nächsten Monat ist der größte Druckpunkt das Zinsanhebungs-Fenster; Wahlen und geopolitische Variablen sind dagegen eher Rauschen.
Ich habe die Szenarien bis Ende des Jahres in vier Klassen eingeteilt: Die größte Wahrscheinlichkeit ist ein Pullback mit Seitwärtskonsolidierung; die zweitgrößte ist ein Bruch nach unten; erneut die Chance ist ein direktes Starkwerden; am wenigsten ist systemisches Risiko. Bei der „Bottom“-Form wird es nicht die letzte große alles-was-geht-Schlagserie eines historisch tiefsten Drawdowns sein. Wahrscheinlicher ist, dass man den Boden in einer Spanne ausarbeitet – denn es gab keinen großen Black-Swan („keine Explosion“), der Bestand ist nicht in einem Crash-Ausschiittungsmodus eingebrochen und der Rücksetzer ist nur halb so groß wie in den ersten beiden Runden.
Ich betrachte nur drei Dinge: Ob der „Fiebermesser“ für die US-Spot-Nachfrage anhaltend positiv bleibt – das ist der Schiedsrichter dafür, ob es „echte Käufe“ oder „Schein-Käufe“ institutioneller Akteure sind; ob die frisch wieder im Gewinn befindlichen Coins unten im Chart bereits verdaut wurden oder den Kurs wieder nach unten drücken; und ob die Rechenleistung zurückkehren kann, bis zu der Schwelle, die bestätigt, dass der „Aufgabe des Miners“ ein Ende gesetzt ist.
Die Bedingungen, unter denen meine Einschätzung widerlegt wird, sind ebenfalls klar: Wenn der Markt über kritische ganze Zahlen hinweg stabil bleibt und die ETFs mehrere Handelstage in Folge Nettozuflüsse verzeichnen, akzeptiere ich, dass es eine Trendwende statt eines Rebounds ist. Wenn zudem eine wichtige langfristige gleitende Durchschnittslinie wirksam nach unten durchbrochen wird, ist der aktuelle Breakout hinfällig und wir gehen wieder in das historische Drehbuch.
Fazit: Was steigt und wo klemmt es
Fasse die obige Logik in einem Satz zusammen: Der Ausbruch an jenem Tag wurde gemeinsam von zwei Motoren herausgedrückt – „dringender Kaufdruck“ und „passive Zwangsliquidationen“. Beide haben keine Selbstfortsetzung. Und genau die Position, an die er den Kurs drückt, liegt mitten in der Mauer mit der höchsten Dichte an Kapital unter Wasser. Auf der Minerseite ist es derzeit ein Netto-Plus, aber dieses Plus entsteht durch „permanente Transformation“ und kommt nicht zurück – unabhängig davon, wie der Coinpreis steigt oder fällt.
Das ist kein Bärenmarkt-Artikel. Mehrere On-Chain-Indikatoren liegen alle im frühen bis mittleren Zyklusbereich und sind noch weit von der Zone der historischen Top-Preise entfernt – kein Top-Signal.
Das ist eine Warnung: Jetzt ist ein Zeitpunkt mit einem kurzzeitigen heftigen Anstieg, extrem gieriger Stimmung und einer Position, die genau in der Nähe der ETF-Kostenlinie liegt. Das ist die schlechteste Place-to-risk-and-reward-Position zum Hinterherjagen, und auch der Ort, an dem man am ehesten falsche Entscheidungen trifft.
Und das größte Risiko ist – so denke ich – nicht „der Rückgang“.
Es ist: „Der Kurs fällt nicht so tief, wie du denkst – aber du sitzt die ganze Zeit leer, weil du auf einen Preis wartest, der den historisch tiefsten Drawdown erreicht.“ Das alte Drehbuch zwingt dich, auf einen Preis zu warten, der nie kommt. In dieser Rücksetzer-Runde ist der Drawdown nur halb so groß wie in den ersten beiden Runden; kein „Bunga-Boom“/kein großes Implosionsereignis. Und ETFs sind zudem ein struktureller Kaufdruck, der es in den frühen Jahren so nicht gab.
Der häufigste Fehler in dieser Runde ist, mit einer alten Karte nach einem neuen Kontinent zu suchen.
Haftungsausschluss: Dieser Artikel ist eine Zusammenstellung auf Basis öffentlich verfügbarer Daten und eine subjektive Interpretation. Die Ansichten sind subjektive Einschätzungen und keine Ausgabe eines Modells und stellen keine Anlageberatung dar. Krypto-Assets sind extrem volatil; historische Leistungen sind kein Hinweis auf zukünftige Renditen. Bitte treffen Sie Ihre Entscheidung unabhängig anhand Ihrer eigenen Risikofähigkeit und konsultieren Sie bei Bedarf lizenzierte professionelle Institutionen.