
Zest hat die Kredit- und Ausleihgeschäfte bereits auf die Schiene gebracht und will nun BTC in ein wirklich nutzbares Sicherheiteninstrument verwandeln. Wenn dieser Schritt gelingt, könnte sich das Marktverständnis für ZEST verändern.
Zuerst ein Blick darauf, was es bereits geschafft hat
Viele Projekte erzählen zwar von „Bitcoin-Finanzierung“, bleiben am Ende aber bei reinen Konzepten.
Zest ist anders. Zuerst hat es den Kreditbedarf auf Stacks verifiziert. Im August 2026 erreichte der Marktgipfel der Einlagen über 100 Millionen US-Dollar, die Kredite lagen bei rund 10 Millionen US-Dollar. Die Liquidität bei Stablecoins lag bei über 9 Millionen US-Dollar. Außerdem hat es mehr als 1500 Liquidationen durchgeführt und dabei eine Null-Ausfallquote (keine faulen Forderungen) beibehalten.
Ich finde, das ist wichtiger als irgendein großes Narrativ.
Denn das Schwerste an Kreditprotokollen ist nicht der Launch, sondern dass sie auch bei Marktschwankungen weiterhin stabil funktionieren. Wenn es Einleger gibt, Kreditnehmer gibt und das Protokoll sich durch Zinsen selbst finanzieren kann, dann zeigt das: Das Produkt wird wirklich von Menschen genutzt.
Was Zest als Nächstes vorhat, ist sehr konkret
Die Nutzer sperren BTC in einer selbstverwalteten Custody-Box auf Bitcoin L1 und leihen dann auf einer EVM-Kette Stablecoins aus. BTC muss nicht verpackt werden und muss das Bitcoin-Netzwerk nicht über eine Cross-Chain-Brücke verlassen.
Für Inhaber bedeutet das: Sie müssen BTC nicht verkaufen, um Liquidität zu erhalten.
Meiner Ansicht nach ist das Ausleihen nur der Anfang. Sobald BTC wirklich zur Sicherheit wird, lassen sich im Anschluss noch weitere Finanzanwendungen ableiten.
Das ist auch der Unterschied zwischen Zest und einer „normalen“ L2-Geschichte. Zest versucht nicht einfach nur, noch eine weitere Kette zu bauen, sondern in die Kapitalebene von Bitcoin vorzudringen.
Kleinere Vermögenswerte könnten neu bewertet werden
Früher war der Markt vielleicht eher gewohnt, ZEST als einen Token mit kleiner Marktkapitalisierung für eine Stacks-Anwendung einzuordnen.
Wenn jedoch das Mainnet-Produkt reibungslos umgesetzt wird, die kreditbasierte Besicherung von BTC zunimmt und der Markt darauf reagiert, könnte er ZEST auch anders bewerten.
Stacks hat bereits bewiesen, dass die Bitcoin-Infrastruktur ein erhebliches Bewertungs- und Potenzial aufweist. Im April 2024 lag die umlaufende Marktkapitalisierung von Stacks zeitweise bei etwa 4,83 Milliarden US-Dollar, die FDV bei rund 6,05 Milliarden US-Dollar.
Das heißt nicht, dass ZEST diesen Bewertungsansatz 1:1 übernehmen muss, sondern zeigt vor allem: Der Bereich selbst ist nicht frei von Fantasie.
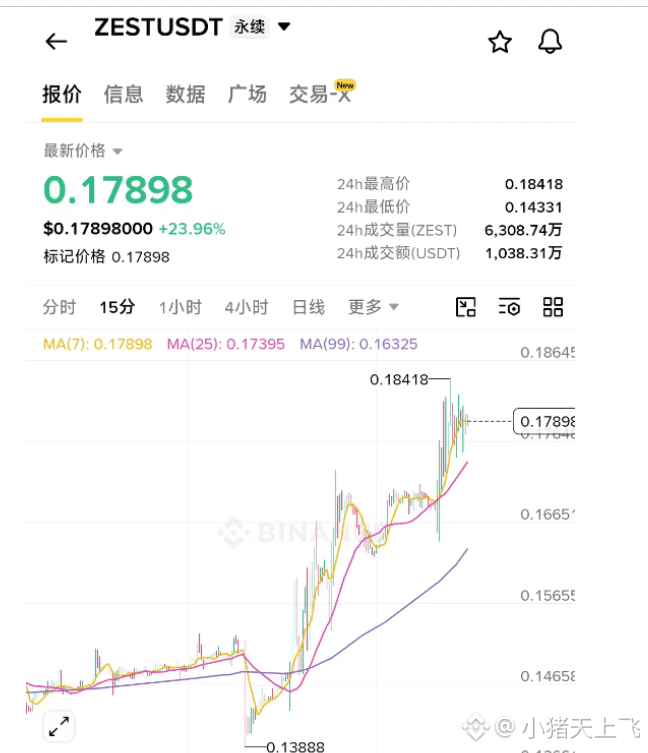
Nachdem ZEST am 19. Mai 2026 bei Alpha gelistet wurde, lag der Schlusskurs am ersten Tag bei etwa 0,1446 US-Dollar; danach stieg er bis zum 9. Juni auf etwa 0,3497 US-Dollar. Der Fokus von ZEST liegt nicht auf der nächsten K-Linie, sondern darauf, ob das bereits validierte Kreditgeschäft in die Kapitalebene von Bitcoin übertragen werden kann. Wenn sich Produkt und Einnahmen weiter verbessern, hat es die Chance, von einem Token mit kleiner Marktkapitalisierung zu einem von dem Markt neu bewerteten Bitcoin-Finanz-Asset zu werden.
Zuerst ein Blick darauf, was es bereits geschafft hat
Viele Projekte erzählen zwar von „Bitcoin-Finanzierung“, bleiben am Ende aber bei reinen Konzepten.
Zest ist anders. Zuerst hat es den Kreditbedarf auf Stacks verifiziert. Im August 2026 erreichte der Marktgipfel der Einlagen über 100 Millionen US-Dollar, die Kredite lagen bei rund 10 Millionen US-Dollar. Die Liquidität bei Stablecoins lag bei über 9 Millionen US-Dollar. Außerdem hat es mehr als 1500 Liquidationen durchgeführt und dabei eine Null-Ausfallquote (keine faulen Forderungen) beibehalten.
Ich finde, das ist wichtiger als irgendein großes Narrativ.
Denn das Schwerste an Kreditprotokollen ist nicht der Launch, sondern dass sie auch bei Marktschwankungen weiterhin stabil funktionieren. Wenn es Einleger gibt, Kreditnehmer gibt und das Protokoll sich durch Zinsen selbst finanzieren kann, dann zeigt das: Das Produkt wird wirklich von Menschen genutzt.
Was Zest als Nächstes vorhat, ist sehr konkret
Die Nutzer sperren BTC in einer selbstverwalteten Custody-Box auf Bitcoin L1 und leihen dann auf einer EVM-Kette Stablecoins aus. BTC muss nicht verpackt werden und muss das Bitcoin-Netzwerk nicht über eine Cross-Chain-Brücke verlassen.
Für Inhaber bedeutet das: Sie müssen BTC nicht verkaufen, um Liquidität zu erhalten.
Meiner Ansicht nach ist das Ausleihen nur der Anfang. Sobald BTC wirklich zur Sicherheit wird, lassen sich im Anschluss noch weitere Finanzanwendungen ableiten.
Das ist auch der Unterschied zwischen Zest und einer „normalen“ L2-Geschichte. Zest versucht nicht einfach nur, noch eine weitere Kette zu bauen, sondern in die Kapitalebene von Bitcoin vorzudringen.
Kleinere Vermögenswerte könnten neu bewertet werden
Früher war der Markt vielleicht eher gewohnt, ZEST als einen Token mit kleiner Marktkapitalisierung für eine Stacks-Anwendung einzuordnen.
Wenn jedoch das Mainnet-Produkt reibungslos umgesetzt wird, die kreditbasierte Besicherung von BTC zunimmt und der Markt darauf reagiert, könnte er ZEST auch anders bewerten.
Stacks hat bereits bewiesen, dass die Bitcoin-Infrastruktur ein erhebliches Bewertungs- und Potenzial aufweist. Im April 2024 lag die umlaufende Marktkapitalisierung von Stacks zeitweise bei etwa 4,83 Milliarden US-Dollar, die FDV bei rund 6,05 Milliarden US-Dollar.
Das heißt nicht, dass ZEST diesen Bewertungsansatz 1:1 übernehmen muss, sondern zeigt vor allem: Der Bereich selbst ist nicht frei von Fantasie.
Nachdem ZEST am 19. Mai 2026 bei Alpha gelistet wurde, lag der Schlusskurs am ersten Tag bei etwa 0,1446 US-Dollar; danach stieg er bis zum 9. Juni auf etwa 0,3497 US-Dollar. Der Fokus von ZEST liegt nicht auf der nächsten K-Linie, sondern darauf, ob das bereits validierte Kreditgeschäft in die Kapitalebene von Bitcoin übertragen werden kann. Wenn sich Produkt und Einnahmen weiter verbessern, hat es die Chance, von einem Token mit kleiner Marktkapitalisierung zu einem von dem Markt neu bewerteten Bitcoin-Finanz-Asset zu werden.