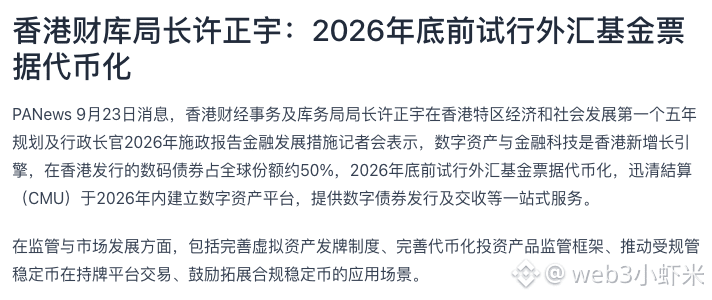
Der Leiter der Finanzbehörde und des Treasury der Sonderverwaltungszone Hongkong, Herr Xu Zhengyu, hat in einer Pressekonferenz im Zusammenhang mit dem Regierungsbericht eine Reihe von Zeitplänen genannt: Bis Ende 2026 soll die Tokenisierung von Wechselkursfondswechselbriefen (Exchange Fund Notes) testweise eingeführt werden. Die Clearingstelle Central Moneymarkets Unit (CMU) soll innerhalb des Jahres 2026 eine Plattform für digitale Vermögenswerte aufbauen und One-Stop-Dienste für die Emission und Abwicklung digitaler Anleihen bereitstellen. Er erwähnte außerdem, dass digitale Anleihen, die in Hongkong ausgegeben werden, etwa 50 % des weltweiten Anteils ausmachen, und positionierte digitale Vermögenswerte und FinTech als neuen Wachstumsmotor für Hongkong.
Besonders beachtlich ist dabei weniger das Wort „Tokenisierung“ an sich, sondern das Zielobjekt. Wechselkursfondswechselbriefe sind ein Geldmarktinstrument in Hongkong-Dollar; dahinter steht die Bilanz der HKMA. Wenn man diese zu Tokens macht, wird die Tokenisierung von einem von Emittenten selbst angestoßenen Anleihe-Experiment hin zu einer Ebene offiziell verankerter Verbindlichkeiten und von Abwicklungsinfrastruktur vorgerückt. Die Wirkungskette ist relativ klar: Offizielle Wechselbriefe werden on-chain gestellt, CMU baut die Plattform auf—zunächst werden damit die Kanäle für Emission und Abwicklung verändert, und erst danach wird entschieden, welche künftigen konformen Produkte in diesem Kanal tatsächlich laufen können.
Auch auf der Aufsichtsseite wurden begleitende Maßnahmen ausdrücklich benannt: die Vervollkommnung des Lizenzen/Erlaubnissystems für virtuelle Vermögenswerte, die Vervollkommnung des aufsichtsrechtlichen Rahmens für tokenisierte Anlageprodukte, die Förderung des Handels von regulierten Stablecoins auf lizenzierten Plattformen sowie die Ermutigung, die Anwendungsszenarien konformer Stablecoins auszuweiten. Wenn man diese vier Punkte zusammen betrachtet, lautet die Logik: Zuerst existieren lizenzierte Kanäle und regulierte Instrumente, bevor man über Anwendungsszenarien spricht—nicht umgekehrt. Für den Kryptomarkt handelt es sich dabei eher um einen langsamen Faktor auf Ebene der Regeln: kurzfristig dürfte das keinen kursauslösenden Effekt haben. Konkrete Auswirkungen hängen davon ab, wie die Plattformen tatsächlich umgesetzt werden und in welchem Umfang Institutionen daran teilnehmen.
Als nächstes lohnt es sich, zwei Variablen im Blick zu behalten: Erstens, ob die digitale Vermögensplattform der CMU innerhalb von 2026 wie geplant online geht und auf welche Weise sie in das bestehende Abwicklungssystem eingebunden wird. Zweitens, der Testumfang der Tokenisierung der Wechselkursfondswechselbriefe und die Liste der teilnehmenden Akteure—das bestimmt, ob es sich eher um eine technische Demonstration handelt oder ob sich tatsächlich Liquidität herausbilden wird.
#Stablecoins
Besonders beachtlich ist dabei weniger das Wort „Tokenisierung“ an sich, sondern das Zielobjekt. Wechselkursfondswechselbriefe sind ein Geldmarktinstrument in Hongkong-Dollar; dahinter steht die Bilanz der HKMA. Wenn man diese zu Tokens macht, wird die Tokenisierung von einem von Emittenten selbst angestoßenen Anleihe-Experiment hin zu einer Ebene offiziell verankerter Verbindlichkeiten und von Abwicklungsinfrastruktur vorgerückt. Die Wirkungskette ist relativ klar: Offizielle Wechselbriefe werden on-chain gestellt, CMU baut die Plattform auf—zunächst werden damit die Kanäle für Emission und Abwicklung verändert, und erst danach wird entschieden, welche künftigen konformen Produkte in diesem Kanal tatsächlich laufen können.
Auch auf der Aufsichtsseite wurden begleitende Maßnahmen ausdrücklich benannt: die Vervollkommnung des Lizenzen/Erlaubnissystems für virtuelle Vermögenswerte, die Vervollkommnung des aufsichtsrechtlichen Rahmens für tokenisierte Anlageprodukte, die Förderung des Handels von regulierten Stablecoins auf lizenzierten Plattformen sowie die Ermutigung, die Anwendungsszenarien konformer Stablecoins auszuweiten. Wenn man diese vier Punkte zusammen betrachtet, lautet die Logik: Zuerst existieren lizenzierte Kanäle und regulierte Instrumente, bevor man über Anwendungsszenarien spricht—nicht umgekehrt. Für den Kryptomarkt handelt es sich dabei eher um einen langsamen Faktor auf Ebene der Regeln: kurzfristig dürfte das keinen kursauslösenden Effekt haben. Konkrete Auswirkungen hängen davon ab, wie die Plattformen tatsächlich umgesetzt werden und in welchem Umfang Institutionen daran teilnehmen.
Als nächstes lohnt es sich, zwei Variablen im Blick zu behalten: Erstens, ob die digitale Vermögensplattform der CMU innerhalb von 2026 wie geplant online geht und auf welche Weise sie in das bestehende Abwicklungssystem eingebunden wird. Zweitens, der Testumfang der Tokenisierung der Wechselkursfondswechselbriefe und die Liste der teilnehmenden Akteure—das bestimmt, ob es sich eher um eine technische Demonstration handelt oder ob sich tatsächlich Liquidität herausbilden wird.
#Stablecoins