AAVE LEIHT GEGEN SICHERHEIT, DIE ES NIE SELBST HÄLT
Aave schlägt einen Kreditmarkt vor, bei dem die Sicherheit tatsächlich nie bei Aave eingeht.
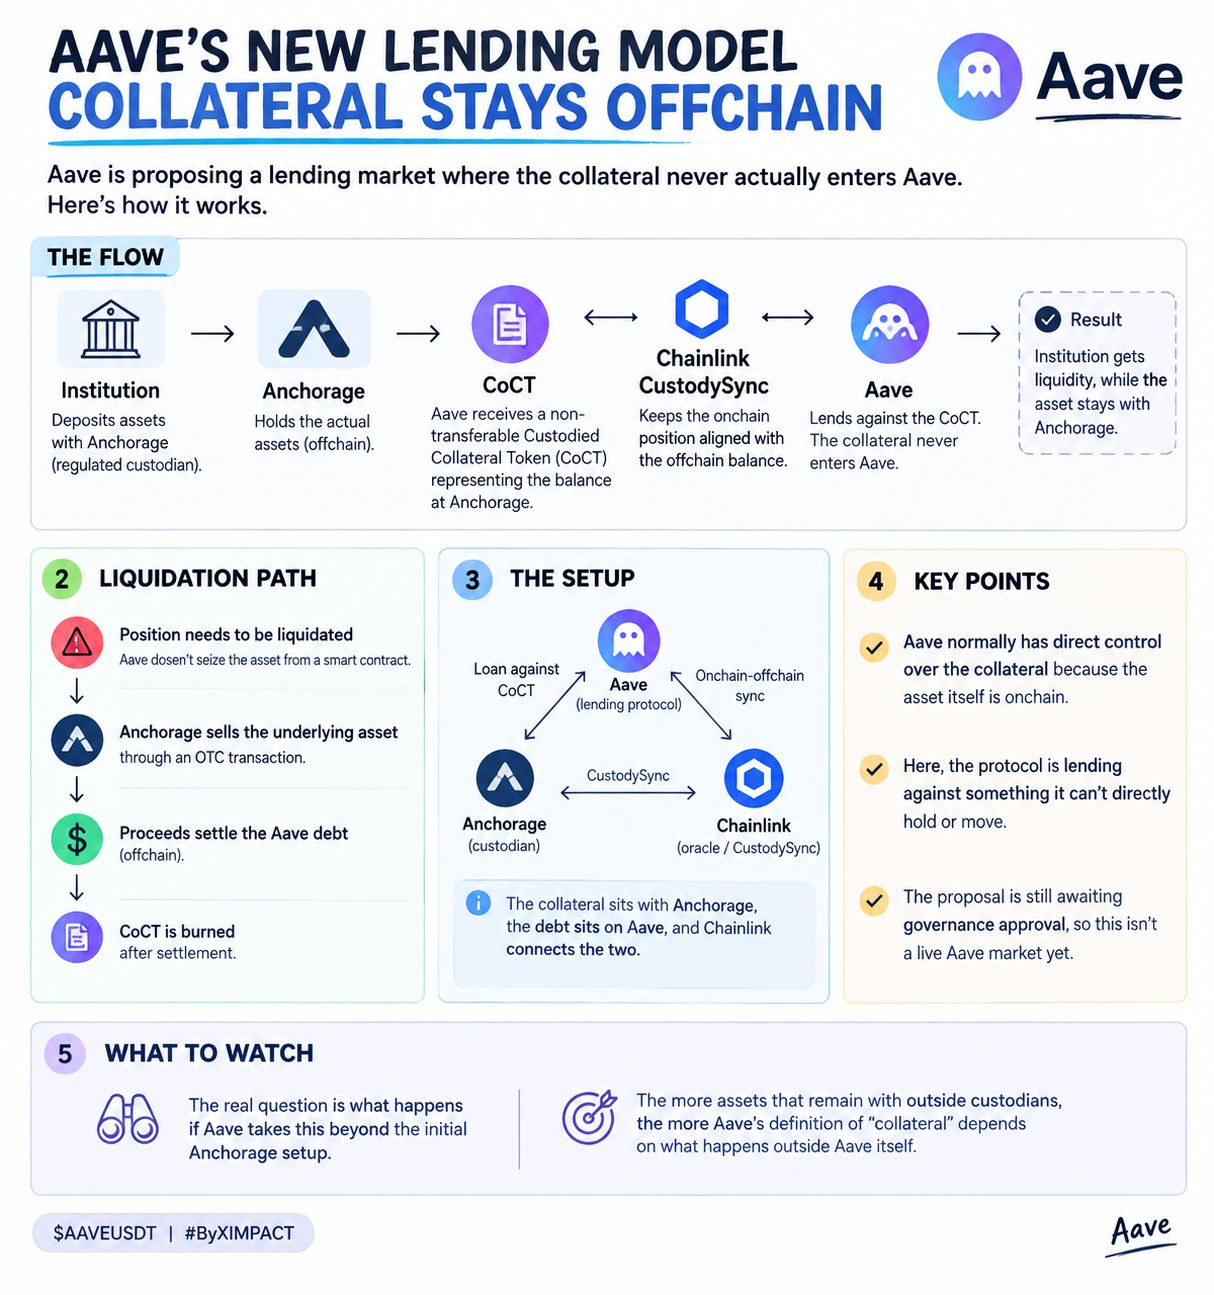
Die erste Version würde es Institutionen ermöglichen, ihre Vermögenswerte bei Anchorage zu behalten, während sie über Aave Kredite aufnehmen. Anstatt des Vermögenswerts selbst erhält Aave ein nicht übertragbares „Custodied Collateral Token“, das den bei der Verwahrstelle gehaltenen Saldo repräsentiert. Chainlinks „CustodySync“ sorgt dabei dafür, dass die Onchain-Position mit dem Offchain-Saldo synchron bleibt.
Mein Augenmerk fiel auf den Liquidationspfad. Wenn die Position liquidiert werden muss, nimmt Aave den Vermögenswert nicht von einem Smart Contract in Besitz. Anchorage verkauft den zugrunde liegenden Vermögenswert über eine OTC-Transaktion; der Erlös begleicht die Aave-Schuld, und das CoCT wird nach der Abwicklung verbrannt.
Das schafft eine Konstellation, in der die Sicherheit bei Anchorage liegt, die Schuld bei Aave, und Chainlink die beiden verbindet.
Aave hat normalerweise eine direkte Kontrolle über die Sicherheit, weil der Vermögenswert selbst Onchain ist. Hier verleiht das Protokoll gegen etwas, das es nicht direkt halten oder bewegen kann.
Der Vorschlag wartet noch auf die Genehmigung durch das Governance-Verfahren, daher ist das noch kein laufender Aave-Markt. Dennoch ist die Architektur bemerkenswert: Regulierte Verwahrung muss nicht mehr von der Onchain-Kreditvergabe getrennt werden.
Das Interessante, das es zu beobachten gilt, ist, was passiert, wenn Aave das über das anfängliche Anchorage-Setup hinaus ausdehnt. Je mehr Vermögenswerte bei externen Verwahrstellen verbleiben, desto stärker hängt Aaves Definition von „Sicherheit“ davon ab, was außerhalb von Aave selbst geschieht.
$AAVE
$ETH
Aave schlägt einen Kreditmarkt vor, bei dem die Sicherheit tatsächlich nie bei Aave eingeht.
Die erste Version würde es Institutionen ermöglichen, ihre Vermögenswerte bei Anchorage zu behalten, während sie über Aave Kredite aufnehmen. Anstatt des Vermögenswerts selbst erhält Aave ein nicht übertragbares „Custodied Collateral Token“, das den bei der Verwahrstelle gehaltenen Saldo repräsentiert. Chainlinks „CustodySync“ sorgt dabei dafür, dass die Onchain-Position mit dem Offchain-Saldo synchron bleibt.
Mein Augenmerk fiel auf den Liquidationspfad. Wenn die Position liquidiert werden muss, nimmt Aave den Vermögenswert nicht von einem Smart Contract in Besitz. Anchorage verkauft den zugrunde liegenden Vermögenswert über eine OTC-Transaktion; der Erlös begleicht die Aave-Schuld, und das CoCT wird nach der Abwicklung verbrannt.
Das schafft eine Konstellation, in der die Sicherheit bei Anchorage liegt, die Schuld bei Aave, und Chainlink die beiden verbindet.
Aave hat normalerweise eine direkte Kontrolle über die Sicherheit, weil der Vermögenswert selbst Onchain ist. Hier verleiht das Protokoll gegen etwas, das es nicht direkt halten oder bewegen kann.
Der Vorschlag wartet noch auf die Genehmigung durch das Governance-Verfahren, daher ist das noch kein laufender Aave-Markt. Dennoch ist die Architektur bemerkenswert: Regulierte Verwahrung muss nicht mehr von der Onchain-Kreditvergabe getrennt werden.
Das Interessante, das es zu beobachten gilt, ist, was passiert, wenn Aave das über das anfängliche Anchorage-Setup hinaus ausdehnt. Je mehr Vermögenswerte bei externen Verwahrstellen verbleiben, desto stärker hängt Aaves Definition von „Sicherheit“ davon ab, was außerhalb von Aave selbst geschieht.
$AAVE
$ETH