

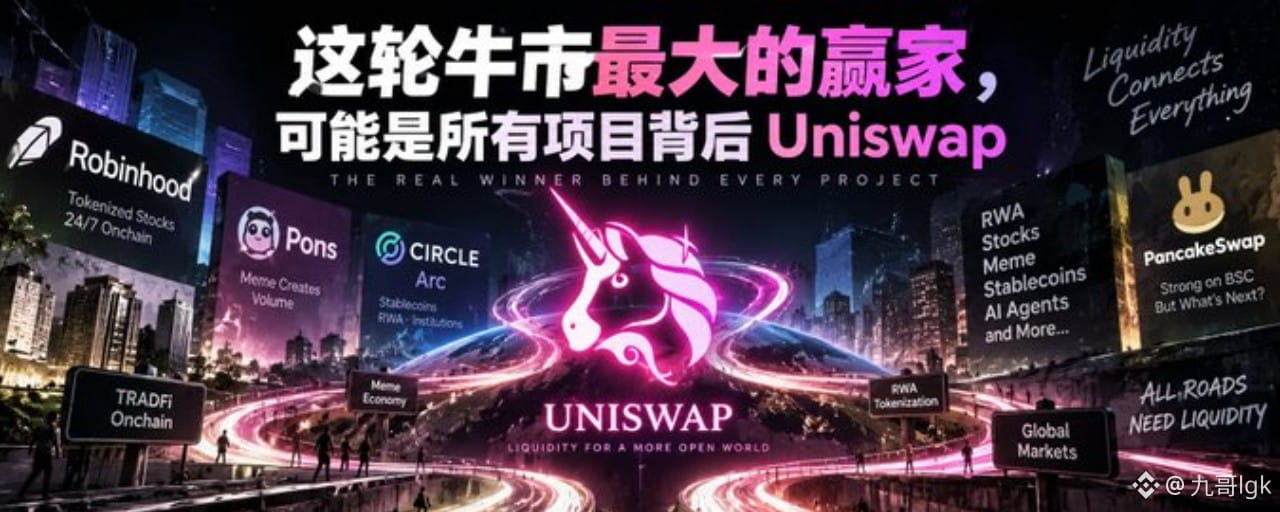
In letzter Zeit habe ich immer stärker den Eindruck, dass diese Runde Bullenmarkt, wenn sie sich wirklich weiter in Richtung On-Chain-Finanzen bewegt, am Ende zu den größten Gewinnern nicht unbedingt eine bestimmte öffentliche Kette (Public Chain) oder auch nicht nur irgendein einzelnes Meme gehören dürfte, sondern Uniswap.
Der Grund ist eigentlich ganz einfach.
Wichtig ist nicht, wer die Assets ausgibt; am Ende brauchen diese Assets alle einen Ort, an dem gehandelt wird.
Robinhood Chain hat diese Logik kürzlich bereits einmal durchgespielt.
Als Nächstes wird am 16. September das Arc-Mainnnet von Circle online gehen – dann läuft das Ganze wieder von vorn ab.
Wenn später immer mehr Aktien, Stablecoins, RWA, Memes und sogar traditionelle Finanzanlagen auf die Kette verlegt werden, dann könnte das, was Uniswap wirklich vorhat, längst nicht mehr nur „ein DEX“ sein.
Es will machen:
Die Liquiditätsschicht für On-Chain-Assets.
01|Robinhood Chain hat Uniswap ein Beispiel vorgemacht
Die Robinhood Chain hat ihr offizielles Public-Mainnet am 1. Juli dieses Jahres gestartet.
Robinhoods ursprüngliche Positionierung war von Anfang an sehr klar: Tokenisierung von Aktien, RWA und On-Chain-Handel rund um die Uhr (24/7).
Und am ersten Tag beim Mainnet-Launch war Uniswap bereits da.
Und das auch nicht nur als gewöhnliche*r Kooperationspartner*in.
Robinhood definiert Uniswap offiziell direkt als:
Primary Public AMM.
Das heißt: Die Robinhood Chain ist im Wesentlichen das wichtigste öffentliche Liquiditäts-Protokoll. Uniswaps V2, V3, V4, UniswapX, Web App, Wallet und API sind von Tag 1 an vollständig integriert.
Was nach zwei Monaten passiert ist, könnte sogar Robinhood selbst nicht vollständig erwartet haben.
Die Robinhood Chain ist nicht als erstes mit Aktien explodiert.
sondern Memes.
Vor allem, nachdem Pons rausgekommen ist, wurde das gesamte Volumen der Chain plötzlich nach oben gezogen.
Anfang September erreichte das wöchentliche DEX-Volumen der Robinhood Chain zeitweise 12,4 Milliarden US-Dollar; im Vergleich zur Vorwoche mehr als das Doppelte. Am 4. September brach der Rekord für on-chain Gebühren an einem einzigen Tag mit rund 6 Millionen US-Dollar.
Pons ist noch übertriebener.
Am 2. September hat Pons an einem Tag fast 25.000 Tokens ausgegeben, das 24-Stunden- Handelsvolumen lag bei 544 Millionen US-Dollar; pro Tag sind dabei etwa 5,95 Millionen US-Dollar an Gebühren angefallen.
Hier gibt es allerdings etwas, das leicht übersehen wird:
Als Pons explodierte, hat Uniswap im Hintergrund tatsächlich auch einen großen Teil davon abbekommen.
Weil die Tokens von Pons V2 nach dem Graduation durch die Bonding Curve automatisch in Uniswap V4 wechseln und damit Liquiditätspools schaffen, die dauerhaft gesperrt sind.
Das heißt, Pons ist dafür verantwortlich, ständig neue Assets zu produzieren.
Uniswap übernimmt den langfristigen Handel, nachdem diese Assets „graduated“ sind.
Das ist auch der Grund, warum ich bei meiner früheren Recherche zu Pons V2 umso mehr das Gefühl bekam: Uniswap ist die versteckte Infrastruktur dahinter. Pons kann an einem Tag Zehntausende Coins ausgeben, aber damit diese Coins am Ende wirklich einen langfristigen Markt bilden, braucht es Uniswap.
02|Wie viele Trades gibt es auf Robinhood Chain, die wirklich von Uniswap stammen?
Diese Daten sind wirklich das Maßloseste.
Eine aktuelle Datenreihe zur Robinhood Chain zeigt: Das DEX-Handelsvolumen in 24 Stunden liegt bei ungefähr 1,88 Milliarden US-Dollar.
Dabei:
Uniswap V3: ca. 879 Millionen US-Dollar
Uniswap V4: ca. 601 Millionen US-Dollar
Uniswap V2: ca. 51,0 Millionen US-Dollar
Zusammen in drei Versionen ungefähr:
1,53 Milliarden US-Dollar.
Das bedeutet: In dieser Daten-Definition macht Uniswap rund 81% des DEX-Volumens der Robinhood Chain aus.
In der Hochphase ist es sogar noch extremer.
Daten zeigen: In den aktivsten Handelstagen der Robinhood Chain hat Uniswap zeitweise fast 98% des on-chain DEX-Volumens abgefangen.
Noch interessanter ist es, wenn man es umgekehrt betrachtet.
Es braucht nicht nur Robinhood Chain Uniswap.
Uniswap V4 braucht inzwischen auch immer mehr die Robinhood Chain.
Daten Anfang September zeigen: Die Robinhood Chain hat zeitweise etwa 56,3% des DEX-Transaktionsvolumens im gesamten Uniswap-V4-Netz beigesteuert.
Also ist das nicht mehr einfach:
Uniswap wurde auf die Robinhood Chain deployed.
sondern:
Die Robinhood Chain ist bereits zu einer der wichtigsten neuen Wachstumquellen für Uniswap geworden.
Der Unterschied ist riesig.
03|Nachdem Pons berühmt wurde, reagierte Uniswap extrem schnell
Außerdem gibt es noch etwas – auch das schätze ich im Team von Uniswap sehr: Als plötzlich ein Wettbewerber auftaucht und losrennt, reagierte Uniswap extrem schnell.
Nachdem Pons wirklich explodiert ist, hat Uniswap Labs nicht die Entscheidung getroffen, sich dauerhaft hart dagegenzustellen.
sondern hat direkt PONS gekauft.
Am 3. September gab Pons offiziell bekannt:
Uniswap Labs has purchased $PONS for long-term alignment.
Das heißt: Uniswap Labs hat PONS gekauft, um die langfristigen Interessen beider Seiten auszurichten und zu binden.
Wie viel genau gekauft wurde, zu welchem Preis und aus welcher Quelle – das wurde von beiden Seiten bislang nicht veröffentlicht, daher kann man dazu nichts wild spekulieren.
Aber diese Aktion an sich ist bereits ziemlich interessant.
Denn Uniswap hat selbst im Grunde auch einen Launchpad gemacht.
Am 5. August brachte Uniswap Labs Pools.trade heraus – und konkurriert damit direkt mit Pons auf der Robinhood Chain.
Direkt beim Launch überstieg zeitweise die Anzahl der ausgegebenen Coins bei Pools.trade sogar Pons.
Ergebnis: In weniger als einem Monat ist Pons schon losgerannt.
Bis Ende August erreichte die tägliche Fee von Pons V2 bereits ungefähr 4,89 Millionen US-Dollar; Pools.trade lag nur bei etwa 38,6 Tausend US-Dollar.
Und dann hat Uniswap etwas sehr Kluges gemacht:
Wenn du gewonnen hast, dann kaufe ich dich.
Das bringt mich zum Nachdenken an damals: Pump.fun und Raydium.
Nach dem Graduation der Tokens aus den frühen Pump.fun-Phasen fließt ein großer Teil der Liquidität in Raydium.
Je stärker Pump.fun ist, desto mehr verdient Raydium.
Aber später hat Pump.fun selbst PumpSwap gebaut.
Nach dem „Graduation“ müssen Tokens nicht mehr zu Raydium migriert werden; sie können direkt in PumpSwap gelangen.
Also nimmt es sich Liquidität und Handelsvolumen zurück, das ursprünglich Raydium zugeschoben wurde.
Aus Sicht von Uniswap ist es also eigentlich leicht zu verstehen, warum man Pons langfristig an die eigenen Interessen bindet.
Heute Pons V2:
Bonding Curve → Graduation → Uniswap V4
Uniswap hofft natürlich, dass dieser Pfad für immer existiert.
Wenn irgendwann Pons groß genug wird und sagt:
Warum sollte ich dann alle „graduated“ Tokens an Uniswap schicken? Kann ich nicht selbst einen DEX machen?
Dann könnte sich die Geschichte von Pump.fun und Raydium vielleicht wiederholen.
Darum glaube ich, dass der Schritt „Uniswap kauft PONS“ nicht einfach so zu verstehen ist:
„Uniswap sieht PONS gut, also kauft man Coins.“
Es ist eher wie:
Pons ist inzwischen zu einer sehr wichtigen Asset-Emissionsquelle für die Robinhood Chain geworden, und Uniswap möchte diese Eintrittsstelle langfristig an seine eigene Liquiditätsschicht binden.
Natürlich: „Um zu verhindern, dass Pons Pump.fun/PumpSwap kopiert“ – das ist derzeit nur meine Vermutung; keiner der beiden hat das so gesagt.
Aus geschäftlicher Logik heraus ist dieses Szenario jedoch beobachtenswert.
04|Nach Robinhood ist als Nächstes Arc dran
Wenn es nur die Robinhood Chain gäbe, würde ich das nicht so wichtig finden.
Doch am 16. September kommt ein weiteres Schwergewicht-Mainnet:
Circles Arc.
Arc und die Robinhood Chain haben eigentlich eine Gemeinsamkeit.
Sie sind beide keine Chains, die im traditionellen Sinn speziell für Crypto-Native-User gemacht wurden.
Die Robinhood Chain will Aktien, ETFs und RWA auf die Chain bringen.
Arc will: Stablecoins, Zahlungen, institutionelles Kapital, RWA, Devisen und Tokenized Assets auf die Chain bringen.
Circle hat bereits bestätigt: Das öffentliche Arc-Mainnet geht am 16. September offiziell live. Aktuell sind bereits über 100 Institutionen und Ökosystem-Projekte am Aufbau beteiligt, darunter BlackRock, DTCC, Standard Chartered und weitere traditionelle Finanzakteure.
Und in der Liquiditätsinfrastruktur von Arc taucht wiederum derselbe Name auf:
Uniswap.
Arc, sogar offiziell, hat extra einen Artikel geschrieben, der erklärt, warum man Uniswap braucht.
Da ist ein Satz, den ich für extrem wichtig halte:
Lending-Protokolle, Derivate und LP-Strategien brauchen alle vorab einen tiefen, vertrauenswürdigen Swapprovider, bevor sie in bedeutendem Maßstab funktionieren können.
Ausgedrückt in normalen Worten heißt das:
Kreditvergabe, Derivate, LP, RWA – damit das wirklich läuft, braucht man zuerst einen ausreichend tiefen Handelsmarkt.
Und Arc wählt als eine seiner Kern-Liquiditätsprotokolle genau Uniswap.
Darum fange ich an, Uniswap wieder neu zu verstehen.
Früher haben wir Uniswap betrachtet:
Eine dezentrale Börse.
Vielleicht sollte man jetzt einen anderen Blickwinkel einnehmen:
Nachdem neue Assets on-chain gehen: Default-Liquiditätsinfrastruktur.
Robinhood emittiert Aktien-Token – dafür braucht man Liquidität.
Pons emittiert Memes – dafür braucht es Liquidität.
Circle macht Arc – dafür braucht es Liquidität.
BlackRocks BUIDL wird on-chain gebracht – dafür braucht es Liquidität.
Für den Umtausch zwischen Stablecoins braucht es Liquidität.
In Zukunft: Werden mehr Aktien, Fonds und Anleihen sowie Rohstoffe on-chain gehen – es wird immer Liquidität brauchen.
Welche Assets emittiert werden, ist eigentlich nicht entscheidend.
Solange es Assets gibt, die gehandelt werden müssen, hat Uniswap die Chance, sich einzuklinken.
05|Wie groß ist Uniswap selbst eigentlich schon?
Schauen wir uns als Nächstes Uniswaps eigene Daten an.
Uniswap hat zuvor offengelegt, dass das kumulierte Handelsvolumen des Protokolls bereits bei rund 4 Billionen US-Dollar liegt.
Und bis zu den neuesten DeFiLlama-Daten:
Uniswap:
24-Stunden- Handelsvolumen ungefähr 3,35 Milliarden US-Dollar
In 7 Tagen etwa 19,6 Milliarden US-Dollar
In 30 Tagen etwa 67,4 Milliarden US-Dollar
Das gesamte DEX-Marketingvolumen der letzten 30 Tage liegt bei ungefähr 240 Milliarden US-Dollar.
Ganz einfach gerechnet:
674 ÷ 2400 ≈ 28%
Das heißt: Aktuell macht eine einzelne Uniswap-Protocol ungefähr 28% des gesamten DEX-Transaktionsvolumens der letzten 30 Tage aus.
Nach den letzten 24-Stunden-Daten liegt der Anteil sogar bei ungefähr 33%.
Das ist nicht mehr das Ausmaß einer „Nischen-DeFi-Anwendung“.
Noch entscheidender ist: Uniswap ist jetzt der größte Unterschied von früher:
UNI beginnt, echten Protokollwert einzusammeln.
Ende 2025, nach der UNIfication, öffnete Uniswap schrittweise die Protocol Fee und nutzt die Protokolleinnahmen für programmatisches Verbrennen von UNI. Danach wurde der Rahmen von Ethereum auf Arbitrum, Base, BNB Chain, Robinhood Chain und weitere Netzwerke erweitert.
Die Robinhood Chain ist zuletzt sogar schon zu einer sehr wichtigen Quelle der UNI-Verbrennungskapitalflüsse geworden.
In einer Datenreihe vom 3. bis 9. September:
Die Robinhood Chain hat zu etwa 71,9% der Protocol Revenue von Uniswap beigetragen.
Am 4. September erreichten die Uniswap-Holder-Revenues rund 1,15 Millionen US-Dollar; davon etwa 0,925 Millionen US-Dollar aus der Robinhood Chain.
Das heißt: An dem Tag fließt etwa 80% des Werts aus genau dieser neuen Chain zurück, die gerade erst vor etwas mehr als zwei Monaten live gegangen ist.
Das ist genau die Veränderung, die ich für wirklich bemerkenswert halte.
Früher, selbst wenn das Uniswap-Volumen riesig war, haben viele immer gefragt:
Was hat das mit UNI zu tun?
Jetzt bekommt dieses Problem langsam eine Antwort:
Handel → Protocol Fee → UNI Burn.
Und außerdem ist dieses Verbrennen heute nicht mehr nur ein gelegentliches Ereignis, sondern läuft kontinuierlich.
Ich selbst habe auch ein UNI-Burn-Dashboard DeFiBurn gemacht. Aus den Daten der letzten zehn oder so Tage sieht man: Die tägliche Burn-Menge von UNI bleibt in den meisten Momenten bei ungefähr 150.000–200.000 Coins. Die kumulierte Burn-Menge liegt inzwischen bei rund 113,8 Millionen UNI – das sind etwa 11,38% des gesamten Angebots.
Noch mehr interessant ist, woher diese Burns kommen.
Bislang wurden ungefähr 107,4 Millionen Coins auf Ethereum verbrannt, etwa 2,73 Millionen auf Base, und die Robinhood Chain hat bereits rund 2,09 Millionen beigesteuert. Und anhand der neuesten Live-Daten zum Verbrennen ist zu sehen, dass die Robinhood Chain weiterhin UNI-Verbringungen beisteuert.
DeFiBurn — Uniswap UNI-Verbrühdaten
Darum kann ich Uniswap heute nicht mehr nur danach beurteilen, wie viel Handelsvolumen es täglich hat.
Früher haben viele oft gespottet:
Wenn das Handelsvolumen noch so groß ist: Was hat das mit UNI zu tun?
Aber jetzt wird diese Kette immer eindeutiger:
Mehr Chains → mehr Assets → mehr Trades → mehr Protokolleinnahmen → mehr UNI-Verbringungen.
Wenn Robinhood Chain nur der erste Fall ist und in Zukunft Arc sowie weitere Chains ein ähnliches Handelsvolumen beisteuern können, dann ist Uniswap nicht nur deshalb etwas, das man beobachten sollte, weil es heute wie viel Marktanteil am DEX hat. Sondern ob es das Wachstum des gesamten On-Chain-Handelsmarktes dauerhaft in UNI-Wert zurückumwandeln kann.
06|Warum ich denke, dass Uniswap einer der größten Gewinner dieser Runde sein könnte
Dann gefällt mir zunehmend eine Investment-Logik:
Ratet nicht, wer nach Gold sucht – untersucht, wer Schaufeln verkauft.
Kann die Robinhood Chain zur größten RWA-Chain werden?
Keine Ahnung.
Kann Arc zum wichtigsten Abwicklungsnetzwerk für institutionelle Finanzen werden?
Keine Ahnung.
Kann Pons Pump.fun schlagen?
Keine Ahnung.
Welche Meme das nächste Mal um das Hundertfache steigt – das weiß niemand.
Aber all diese Dinge haben einen gemeinsamen Bedarf:
Liquidität.
Sobald Assets on-chain sind, müssen sie gehandelt werden.
Sobald man handelt, braucht man einen Markt.
Uniswap arbeitet daran, genau dieser Default-Markt zu werden.
Die Robinhood Chain hat ein sehr gutes Beispiel geliefert:
Robinhood baut die Chain, Pons bringt die Coins raus.
User drehen komplett durch und handeln wahnsinnig.
Am Ende hat Uniswap ganz stillschweigend den Großteil des DEX-Handelsvolumens der gesamten Chain übernommen – über 80%.
Sogar der Erfolg von Pons selbst liefert zusätzlich Assets und Handelsvolumen für Uniswap V4.
Genau das ist das bequemste an Infrastruktur.
Es muss nicht raten, welcher Token gewinnt.
Je mehr Gewinner es gibt, desto mehr verdient man.
07|Schauen wir uns noch mal mein anderes CAKE-Asset an
Apropos, ich möchte kurz das andere Projekt erwähnen, das ich halte: PancakeSwap.
Ich halte auch CAKE und habe es schon lange, also ist das nicht dafür gedacht, ein Projekt runterzumachen, um ein anderes hochzu reden. Je mehr ich Uniswap untersuche, desto mehr glaube ich, dass das größte Problem von PancakeSwap nicht ist, dass das Produkt schlecht ist, sondern dass es sich nie wirklich vom BSC-Etikett befreit hat.
Streng genommen hat PancakeSwap natürlich schon lange BSC verlassen. Ethereum, Base, Arbitrum, Solana – sogar die Robinhood Chain – sind bereits deployed, und auch das Produkt wurde einiges gemacht. Dieses Jahr hat PancakeSwap sogar Aktien, ETFs, RWA, Cross-Chain-Trading und Perpetuals durchlaufen.
Das Problem ist:
Wenn das Produkt aus BSC herauskommt, heißt das nicht, dass auch die Burgmauer aus BSC herauskommt.
Der stärkste Punkt von PancakeSwap ist heute immer noch BSC.
In den letzten 30 Tagen lag das DEX-Handelsvolumen im gesamten BSC-Netz bei ungefähr 34,7 Milliarden US-Dollar. Darunter hat PancakeSwap selbst etwa 24,5 Milliarden US-Dollar gemacht – also ungefähr 70%.
Das Ergebnis ist wirklich beeindruckend.
Aber wenn man es aus einem anderen Blickwinkel betrachtet, könnte das auch das größte Problem von CAKE sein.
PancakeSwap ist auf BSC zweifellos der König, aber sobald es BSC verlässt, ist es sehr schwer, diese Dominanz erneut zu kopieren.
Base hat Aerodrome und Uniswap; Ethereum ist das Hauptquartier von Uniswap; Solana hat sein eigenes Liquiditätssystem. Sogar die Robinhood Chain, in die PancakeSwap dieses Jahr gerade erst eingestiegen ist: Im Endeffekt belegt Uniswap immer noch den Großteil des tatsächlichen Handelsvolumens.
Also ist meine größte Sorge bei CAKE im Moment nicht, ob PancakeSwap sterben wird oder nicht.
Ich glaube, sehr wahrscheinlich wird es nicht.
Sein Fundament auf BSC ist immer noch sehr stark. Sogar 35 Monate in Folge hat es CAKE netto deflationär gemacht; bis Juli dieses Jahres hat PancakeSwap offiziell offengelegt, dass das kumulierte Handelsvolumen auf der BNB Chain bereits über 4 Billionen US-Dollar liegt.
Das eigentliche Problem ist:
Woher kommt das Wachstum in der nächsten Runde?
Das ist auch etwas, das ich mit CAKE immer weniger verstehen kann.
Wenn BSC explodiert, profitiert PancakeSwap natürlich auch.
Aber wenn der nächste große zusätzliche Wachstumsschub von der Robinhood Chain, Arc, Base oder Ethereum kommt – also von neuen Assets, die on-chain gehen wie Aktien, RWA und Stablecoins – kann PancakeSwap dann so wie auf BSC zur Default-Liquiditätsschicht werden?
Nach heutigem Stand halte ich es für schwer.
Wenn ich mir dagegen Uniswap ansehe, sehe ich eine andere Route.
Es muss nicht wetten, welche Chain die richtige ist.
Ethereum hat es auch.
Base hat es auch.
Arbitrum hat es auch.
Auch BNB Chain hat das.
Am ersten Tag des Launches auf der Robinhood Chain wurde es als wichtigster öffentlicher AMM positioniert.
Nachdem Pons explodiert ist, gehen die „graduated“ Assets direkt in Uniswap V4.
Als als nächstes das Arc-Mainnet online geht, taucht es erneut in der Kern-Liquiditätsinfrastruktur auf.
Sogar heute, selbst in der stärksten „Heimatbasis“ von PancakeSwap, also BSC, gewinnt Uniswap Marktanteile. In den jüngsten BSC-DEX-Daten von CoinGecko hat der Anteil des Handelsvolumens von Uniswap V4 + V3 bereits mehr als ein Viertel erreicht.
Das ist genau das, was ich an Uniswap am furchteinflößendsten finde.
PancakeSwap ist im Grunde wie Uniswap für BSC.
Was Uniswap machen will, ist:
Uniswap auf allen Chains.
Ich selbst halte CAKE, also hoffe ich natürlich, dass es steigt.
Aber wenn ich diese beiden Projekte jetzt für die nächsten Jahre neu miteinander vergleiche, neige ich tatsächlich immer mehr zu Uniswap.
nicht weil PancakeSwap nicht profitabel wäre, und auch nicht weil das Token-Ökonomie-Modell von CAKE schlecht ist.
sondern wegen:
Das Fundament von CAKE ist sehr stark, aber die Wachstumsgrenze wird immer deutlicher sichtbar.
Das Grundfundament von Uniswap ist schon sehr stark, aber seine Grenzen weiten sich noch weiter aus.
08|Zum Schluss
Uniswap ist nicht mehr nur eine einfache dezentrale Börse, sondern
Die Liquiditätsschicht für On-Chain-Assets.
Früher wurde Crypto hauptsächlich dafür gehandelt: BTC, ETH, Meme.
Falls in Zukunft wirklich etwas passiert wie:
Aktien on-chain, Fonds on-chain, Staatsanleihen on-chain, Stablecoin-Ausbruch, RWA on-chain, KI-Agenten für automatischen Handel …
Und diese Assets brauchen am Ende einen Ort, um Preisfindung und Liquiditätsaustausch abzuschließen.
Die Robinhood Chain hat bereits begonnen, diese Logik zu beweisen.
Nach dem Go-Live von Arc auf dem Mainnet am 16. September werden wir sehr schnell ein weiteres Beispiel sehen.
Wenn immer mehr Dinge on-chain gehen: Wer stellt dann die Handels-Infrastruktur dafür bereit?
Nach aktuellem Stand steht Uniswap bereits an einer sehr bequemen Position.
Andere sind dafür zuständig, Assets zu schaffen.
Andere sind dafür zuständig, den Hype zu erzeugen.
Andere ziehen User an.
Uniswap kassiert Mautgebühren.
Vielleicht ist das sogar der lohnendste Deal, den man in diesem Bull-Run erforschen kann.
Wenn ich es bis hierher schreibe, möchte ich auch kurz erklären: Ich halte selbst sowohl UNI als auch CAKE und zwar schon über 4 Jahre.
Darum ist dieser Artikel nicht dazu da, CAKE runterzumachen, um UNI aufzublasen. Und auch nicht, weil ich positioniert bin, mir dafür Gründe zu suchen.
Genau weil ich in beiden Positionen investiert bin, und weil ich zuletzt Robinhood Chain und Pons erforscht habe und gesehen habe, dass Arc bald online geht, ist mir immer klarer geworden: Das Fundament von PancakeSwap ist immer noch sehr stark, aber das Fantasie-Potenzial von Uniswap könnte größer sein.
Das größte Problem von CAKE liegt meiner Meinung nach nicht daran, dass PancakeSwap nicht profitabel ist oder dass es verschwinden wird. Sondern dass seine stärkste Burgmauer weiterhin auf BSC konzentriert ist.
Und Uniswap macht gerade etwas anderes: Egal, ob der nächste große Ausbruch von der Robinhood Chain, Arc oder in Zukunft anderen Chains kommt – es will nach dem On-Chain-Gehen dieser Assets zur Default-Liquiditätsinfrastruktur werden.
Natürlich bedeutet eine gute Entwicklung des Protokolls nicht, dass der Token-Preis zwingend steigen muss. Ob sich Marktanteil und Protokolleinnahmen am Ende dauerhaft in UNI-Wert umwandeln lassen, muss man ebenfalls weiter beobachten.
Ich habe selbst zwei Coins im Portfolio, daher werden die Ansichten in dem Artikel natürlich auch von meiner persönlichen Wahrnehmung und meinen Beständen beeinflusst.
Dieser Artikel dient nur dazu, meine aktuellen Recherchen und Einschätzungen zu Uniswap und PancakeSwap festzuhalten und stellt keine Anlageberatung dar.
Wenn irgendwo Daten oder das Verständnis nicht stimmen, könnt ihr auch direkt kommentieren und es korrigieren.
Schließlich kann man bei Coins falsch liegen, aber die Logik kann nicht ständig falsch sein. 😂
Danke, dass ihr bis hierher gelesen habt, und ich freue mich auch auf den Austausch.
Neffe | lgk
X : @Lgk007