
Ich habe mir die Daten der diesjährigen KI-Aktien kurz angeschaut und möchte meine ehrliche Einschätzung teilen.
Jensen Huang sagt, dass sich der Chip-Umsatz bis 2027 sehr wahrscheinlich verdoppeln wird, und Amodei von Anthropic meint, die KI solle langsamer werden.
Beides passiert gleichzeitig – und die Kurse steigen.
Das zeigt: Der Markt glaubt derzeit eher Jensen als Amodei.
Ich finde, dass dieses Urteil kurzfristig richtig ist, langfristig aber zweifelhaft.
Der Grund ist ganz einfach: Das Q2-Finanzreport von Dell zeigt eine Auftragsstau von 95 Milliarden US-Dollar für KI-Server. New York Life, so ein altes Geldhaus mit 807 Milliarden US-Dollar verwaltetem Vermögen, hat Anleihefonds auf Avalanche verlagert. Und Nvidia macht aus GPUs finanzielle Vermögenswerte – damit holt man Wall Street ins Boot, um Kapital zu beschaffen. Das sind alles echte, konkrete Handlungen, keine bloßen Erzählungen.
Die Nachfrage ist real – aktuell sehe ich kein Anzeichen für eine Verlangsamung.
Aber eine Sache hält mich in der Bewertung zurück:
Die Investitionen in KI-Infrastruktur werden immer größer, doch Unternehmen, die wirklich mit KI Geld verdienen, gibt es noch sehr wenige. Rechenleistung wird verbrannt – wo die Monetarisierung stattfindet, ist bis Ende dieses Jahres die wichtigste Frage.
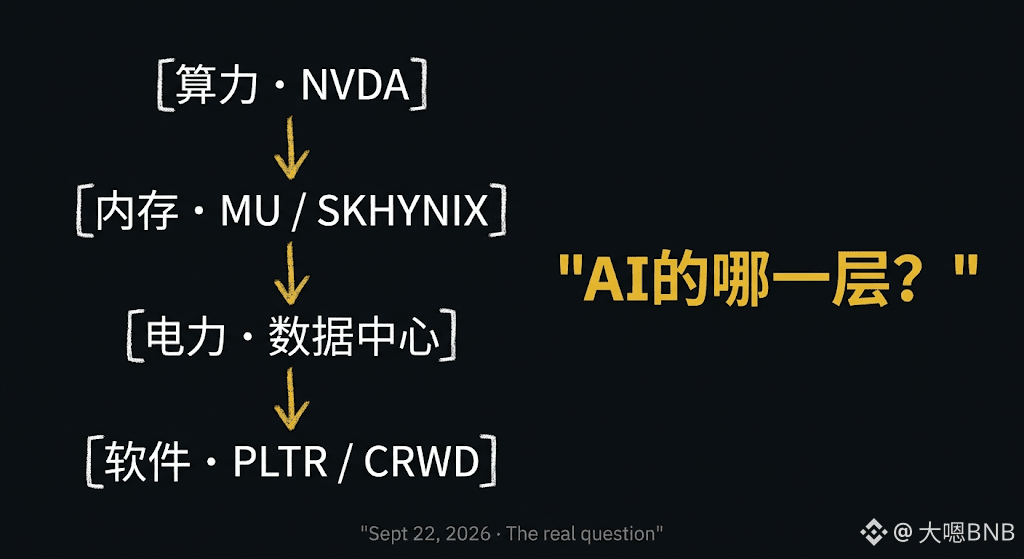
Deshalb ist meine Positionierung so aufgeteilt – ich setze nicht nur auf Nvidia, sondern suche entlang der Kette „Wer zahlt für die KI-Infrastruktur?“ weiter nach unten: Speicher (SK Hynix, Micron, SanDisk), Stromversorgung und Kühlung (wer Rechenzentren mit Strom versorgt) sowie echte Softwareunternehmen, die mit KI Einnahmen schaffen (Palantir, CrowdStrike).
Die reine Hardware-Story ist inzwischen schon sehr teuer, und die Preisgestaltung in Software und in der Anwendungsebene spiegelt die KI-Durchdringung noch nicht vollständig wider.
Ist diese Welle bei den KI-Aktien ein starker Gegenangriff oder nur eine kurzfristige Erholung? Diese Frage trifft meines Erachtens nicht den Punkt.
Die eigentliche Frage lautet: In welcher Ebene der KI positionierst du dich?
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会
Jensen Huang sagt, dass sich der Chip-Umsatz bis 2027 sehr wahrscheinlich verdoppeln wird, und Amodei von Anthropic meint, die KI solle langsamer werden.
Beides passiert gleichzeitig – und die Kurse steigen.
Das zeigt: Der Markt glaubt derzeit eher Jensen als Amodei.
Ich finde, dass dieses Urteil kurzfristig richtig ist, langfristig aber zweifelhaft.
Der Grund ist ganz einfach: Das Q2-Finanzreport von Dell zeigt eine Auftragsstau von 95 Milliarden US-Dollar für KI-Server. New York Life, so ein altes Geldhaus mit 807 Milliarden US-Dollar verwaltetem Vermögen, hat Anleihefonds auf Avalanche verlagert. Und Nvidia macht aus GPUs finanzielle Vermögenswerte – damit holt man Wall Street ins Boot, um Kapital zu beschaffen. Das sind alles echte, konkrete Handlungen, keine bloßen Erzählungen.
Die Nachfrage ist real – aktuell sehe ich kein Anzeichen für eine Verlangsamung.
Aber eine Sache hält mich in der Bewertung zurück:
Die Investitionen in KI-Infrastruktur werden immer größer, doch Unternehmen, die wirklich mit KI Geld verdienen, gibt es noch sehr wenige. Rechenleistung wird verbrannt – wo die Monetarisierung stattfindet, ist bis Ende dieses Jahres die wichtigste Frage.
Deshalb ist meine Positionierung so aufgeteilt – ich setze nicht nur auf Nvidia, sondern suche entlang der Kette „Wer zahlt für die KI-Infrastruktur?“ weiter nach unten: Speicher (SK Hynix, Micron, SanDisk), Stromversorgung und Kühlung (wer Rechenzentren mit Strom versorgt) sowie echte Softwareunternehmen, die mit KI Einnahmen schaffen (Palantir, CrowdStrike).
Die reine Hardware-Story ist inzwischen schon sehr teuer, und die Preisgestaltung in Software und in der Anwendungsebene spiegelt die KI-Durchdringung noch nicht vollständig wider.
Ist diese Welle bei den KI-Aktien ein starker Gegenangriff oder nur eine kurzfristige Erholung? Diese Frage trifft meines Erachtens nicht den Punkt.
Die eigentliche Frage lautet: In welcher Ebene der KI positionierst du dich?
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会