#agoragetspreliminaryoccapprovalfortrustbank
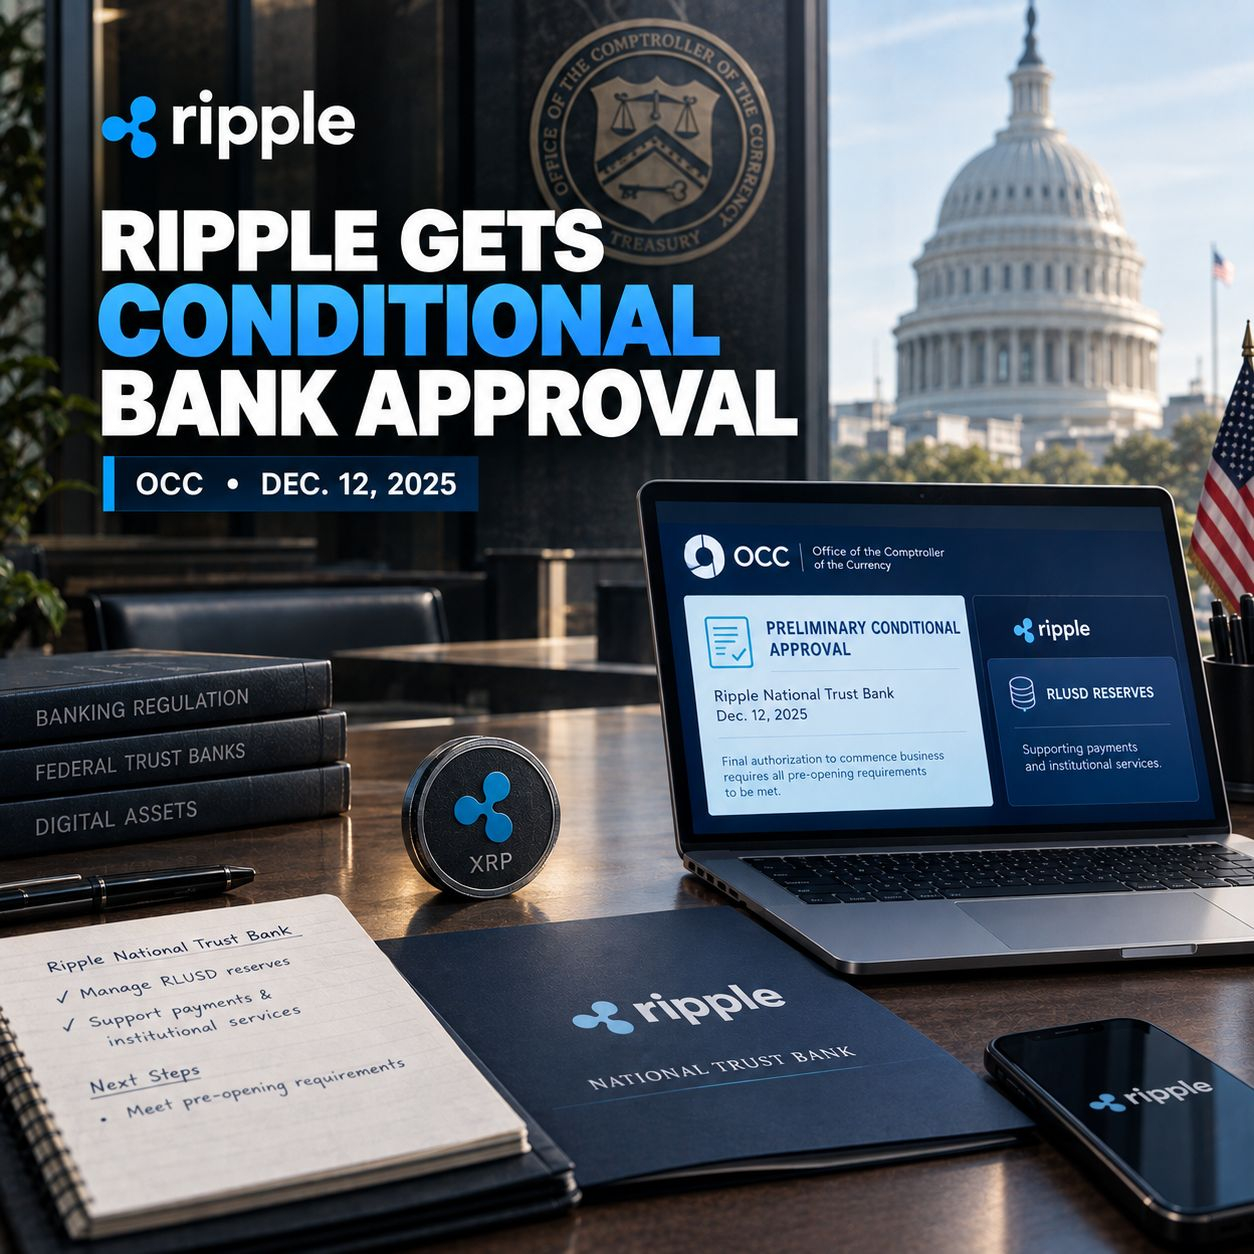
Riple’s Vorstoß tiefer in das US-Finanzsystem nahm einen wichtigen Schritt, als das Office of the Comptroller of the Currency (OCC) Ripple National Trust Bank eine vorläufige, bedingte Genehmigung erteilte.
Die Entscheidung, die am 12. Dezember 2025 bekanntgegeben wurde, ordnet Ripple einer kleinen Gruppe von Unternehmen für digitale Vermögenswerte zu, die eine bundesweit beaufsichtigte Trust-Bank-Struktur anstreben.
Es gibt jedoch eine wichtige Einzelheit: Ripple hat noch keine endgültige Genehmigung erhalten, um den Bankbetrieb bereits aufzunehmen. Die Entscheidung der OCC ist eine vorläufige, bedingte Genehmigung, und Ripple muss die vom Regulator vor der Eröffnung geforderten Voraussetzungen erfüllen, bevor die endgültige Zustimmung erteilt wird, um den Geschäftsbetrieb aufzunehmen.
Was genau hat die OCC genehmigt?
Die OCC hat Ripples Antrag zur Errichtung der Ripple National Trust Bank bedingt genehmigt — einer vorgeschlagenen nationalen Trust-Bank mit Sitz in New York.
Laut dem Entscheidungsschreiben der OCC würde die Bank Trust-Company-Operations durchführen, einschließlich treuhänderischer Tätigkeiten und damit verbundener Dienstleistungen.
Die Genehmigung ist daher anders als eine klassische Charter für ein Geschäftsbankunternehmen. Sie konzentriert sich auf Treuhand- und fiduziäre Tätigkeiten, nicht darauf, eine herkömmliche Retail-Bank mit Girokonten und Konsumentenkrediten zu schaffen.
Die OCC erklärte außerdem, dass die endgültige Ermächtigung davon abhängt, dass Ripple alle erforderlichen Bedingungen vor der Eröffnung erfüllt. Bis dahin kann der Regulierer die vorläufige Genehmigung, falls die Umstände es rechtfertigen, ändern, aussetzen oder widerrufen.
Warum ist das für Ripple wichtig?
Die größere Geschichte ist, wie sich die vorgeschlagene Bank in die breitere Finanzinfrastruktur von Ripple einfügt.
Ripple hat RLUSD, seinen dollar-denominierten Stablecoin, als ein auf Institutionen ausgerichtetes Produkt positioniert. Das Unternehmen sagte, seine vorgeschlagene nationale Trust-Bank würde helfen, RLUSD-Reserven zu verwalten und gleichzeitig zusätzliche bundesstaatliche Aufsicht für das Geschäft zu bringen.
RLUSD verfügt bereits über eine separate aufsichtsrechtliche Struktur über die Standard Custody & Trust Company, die vom New York Department of Financial Services (NYDFS) beaufsichtigt wird.
Laut den aktuellen Transparenzangaben von Ripple werden RLUSD-Reserven in getrennten Konten gehalten und durch monatliche Bestätigungen eines Dritten gestützt.
Wenn die Ripple National Trust Bank letztlich die endgültige Genehmigung erhält und mit dem Betrieb beginnt, hätte Ripple zusätzlich zu seiner bestehenden Regulierungsstruktur in New York einen weiteren bundesweit beaufsichtigten Trust-Bank-Rahmen.
Bundesaufsicht ist der entscheidende Unterschied
Für institutionelle Investoren und Finanzunternehmen kann die regulatorische Struktur fast ebenso wichtig sein wie die zugrunde liegende Technologie.
Eine von der OCC beaufsichtigte nationale Trust-Bank könnte Ripple einen weiteren regulierten Rahmen für seine institutionellen Dienstleistungen bieten.
Das bedeutet jedoch nicht automatisch, dass RLUSD weitreichender übernommen wird. Die Akzeptanz hängt weiterhin von Faktoren wie Liquidität, Integrationen, institutioneller Nachfrage, regulatorischen Anforderungen und dem Wettbewerb durch andere Stablecoins ab.
Aber die Konzession zeigt, wie Ripple sich positionieren will: nicht einfach als Krypto-Unternehmen, sondern als Anbieter regulierter Finanzinfrastruktur, der Blockchain und Stablecoins nutzt.
Und wie steht es um XRP?
Die OCC-Zulassung steht in direktem Zusammenhang mit der Ripple National Trust Bank und der finanziellen Infrastruktur von Ripple, nicht mit einer Zulassung von XRP selbst.
Diese Unterscheidung ist wichtig.
XRP ist das native Asset des XRP Ledger, während RLUSD der dollar-denominierte Stablecoin von Ripple ist. Eine regulatorische Entwicklung im Zusammenhang mit der Bankenstruktur von Ripple schafft nicht automatisch einen neuen regulatorischen Status für XRP.
Für XRP-Inhaber ist die mögliche Relevanz eher indirekt.
Wenn Ripple seine Geschäfte mit institutionellen Zahlungen, Verwahrung, Stablecoin- und Finanzinfrastruktur ausweitet, könnte die stärkere Nutzung des breiteren Ripple-Ökosystems ein wichtiger Bereich sein, den man im Blick behalten sollte.
Aber die OCC-Zulassung allein bedeutet nicht, dass die XRP-Nachfrage steigt.
Der größere Stablecoin-Trend
Ripple tritt außerdem in einen breiteren Wettbewerb unter Krypto-Unternehmen ein, die in den Vereinigten Staaten nach regulierten Finanzstrukturen suchen.
Die Dezember-2025-Ankündigung der OCC umfasste bedingte Genehmigungen für mehrere auf digitale Assets fokussierte Institutionen, darunter Ripple National Trust Bank, First National Digital Currency Bank, BitGo Bank & Trust, Fidelity Digital Assets und Paxos Trust Company.
Das macht Ripples Schritt Teil eines breiteren Branchentrends: Digitale-Asset-Unternehmen versuchen zunehmend, blockchainbasierte Produkte mit traditioneller, regulierter Finanzinfrastruktur zu verbinden.
Stablecoins liegen genau in der Mitte dieses Übergangs.
Sie können als Abwicklungswerte, Zahlungsmittel und Sicherheiten fungieren, während die Unternehmen dahinter zunehmend nach regulatorischen Strukturen suchen, die Institutionen die Nutzung erleichtern.
Was passiert als Nächstes?
Das nächste wichtige Zwischenziel ist keine weitere Ankündigung zur vorläufigen Genehmigung.
Das ist die endgültige Genehmigung.
Ripple muss die Voraussetzungen der OCC vor der Eröffnung vollständig erfüllen, bevor die vorgeschlagene Bank die Genehmigung erhält, um den Geschäftsbetrieb aufzunehmen.
Bis das geschieht, ist die genaueste Beschreibung, dass Ripple eine bedingte vorläufige Genehmigung hat — keine vollständig betriebsfähige nationale Trust-Bank.
Diese Unterscheidung mag technisch klingen, aber sie ist wichtig, wenn man bewertet, was diese Entwicklung tatsächlich ändert.
Wenn Ripple schließlich die verbleibenden Anforderungen erfüllt, könnte die Kombination aus RLUSD + bundesweiter Trust-Bank-Beaufsichtigung + institutioneller Zahlungsinfrastruktur dem Unternehmen eine viel breitere Rolle an der Schnittstelle von traditionellem Finanzwesen und digitalen Assets geben.
Für den Krypto-Markt könnte die entscheidendere Frage sein, ob andere große Stablecoin- und Blockchain-Unternehmen denselben Weg einschlagen.
Die nächste Phase der Krypto-Adoption geht möglicherweise nicht nur darum, Institutionen auf Blockchains zu bringen — sie könnte auch darin bestehen, Blockchain-Unternehmen tiefer in das regulierte Finanzsystem zu integrieren.