

Stellen wir uns eine einfache Situation vor.
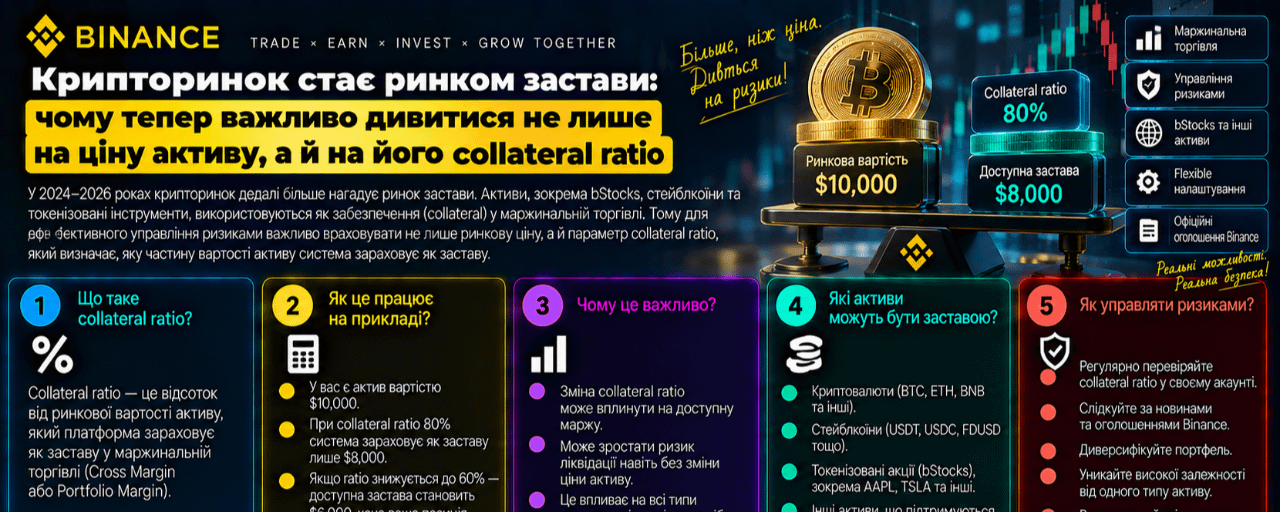
Sie haben einen Vermögenswert im Wert von:
10.000 $.
Sein Preis hat sich über den Tag nicht verändert.
Das Portfolio war wie zuvor 10.000 $ und ist bei 10.000 $ geblieben.
Aber Binance verändert seine Collateral-Quote von 60 % auf 30 %.
Und plötzlich sind für das Marginsystem Ihre 10.000 $ bereits nicht mehr 6.000 $ Sicherheiten.
Nur:
3.000 $.
Sie haben auf dem Weg der Kursbewegung keinen einzigen Dollar verloren.
Aber Ihre verfügbare Margin ist um die Hälfte gesunken.
Wenn auf dieser Sicherheit bereits andere Positionen aufgebaut sind, kann das Liquidationsrisiko deutlich steigen.
Deshalb wird der moderne Krypto-Markt nach und nach nicht mehr nur ein Markt für Assets.
Es wird zum Collateral-Markt.
Und für den Nutzer von Cross Margin oder Portfolio Margin ist die Frage:
„Wie viel ist mein Asset wert?“
reicht nicht mehr.
etwas anderes einstellen.
„Wie viel von diesem Wert erkennt das System heute als Collateral an?“
Der Preis eines Assets und sein Collateral-Wert sind nicht dasselbe
Im normalen Spot-Portfolio ist alles einfach.
Wenn Sie Tokens im Wert von $10 000 haben:
Ihr Asset ist $10 000 wert.
Im Margin-System taucht eine zweite Zahl auf:
Collateral Value.
Binance definiert es, indem es auf den Marktwert des Assets die entsprechende Collateral Ratio anwendet.
Also grob gesagt:
Asset:
$10 000
Collateral ratio:
80%
Erkannter Sicherheitenwert:
$8 000.
Wenn die Ratio 60%:
$6 000.
Wenn 30%:
$3 000.
Wenn 10%:
nur $1 000.
Das Asset selbst kann in allen vier Fällen denselben Wert von $10 000 haben.
Nicht sein Marktpreis.
Ändert sich:
Qualität des Assets als Sicherheit.
Binance definiert Collateral Value direkt als den Wert der Assets, der um die entsprechenden Collateral Ratios bereinigt ist. In Cross Margin beeinflusst diese Kennzahl das verfügbare Borrowing, Transfer-out und den gesamten Margin Level.
Und das passiert jetzt in der Praxis
Am 18. September hat Binance die Collateral Ratios für mehrere Assets auf einmal aktualisiert.
Für:
ARB
50% → 60%
TAO
50% → 60%
WLD
50% → 60%.
Das heißt, ein Asset im Wert von $10 000 begann nicht $5 000 zu liefern, sondern:
$6 000 an Sicherheitenwert.
Aber für die andere Gruppe waren die Änderungen genau umgekehrt.
AUCTION
30% → 10%
BLUR
30% → 10%
GALA
30% → 10%
HYPER
30% → 10%
S
30% → 10%
SYRUP
30% → 10%.
Und hier wird die Mathematik schon viel spannender.
Das Asset ist nicht gefallen, aber das Collateral ist um 67% gesunken
Angenommen, Sie haben GALA auf:
$10 000.
Vor der Änderung:
Collateral ratio:
30%
Collateral Value:
$3 000.
Nach der Änderung:
Collateral ratio:
10%
Collateral Value:
$1 000.
Marktwert des Assets:
immer noch $10 000.
PnL:
0%.
Aber seine Fähigkeit, Debt- oder Derivatives-Positionen zu stützen, wurde geringer:
von $3 000 auf $1 000.
Also auf zwei Drittel.
Darum kann man in einem Margin-System eine Verschlechterung des Risiko-Profils bekommen:
ohne dass der Preis des Assets selbst fällt.
Collateral ratio entspricht im Grunde der Frage: „Wie sehr vertraut Binance diesem Asset als Sicherheit?“
Zwei Token können jeweils $10 000 kosten.
Aber einer kann eine Ratio bekommen:
80%.
Und anders:
30%.
Warum?
Denn für Collateral ist nicht nur der Preis wichtig.
Wichtig sind auch:
Liquidität;
Volatilität;
Markttiefe;
Risiko eines schnellen Wertverfalls;
Möglichkeit, das Asset in einer Stressphase zu realisieren;
Positionskonzentration.
Die Sicherheit muss nützlich sein, nicht wenn alles gut ist.
Ihr echter Test beginnt hier:
wenn der Markt fällt.
Eine gute Investition ist nicht immer eine gute Sicherheit (Collateral)
Das ist ein sehr wichtiger Unterschied.
Ein Trader kann einen bestimmten Token als hervorragendes langfristiges Asset ansehen.
Aber für das Margin-System ist das Entscheidende ein anderes:
Kann man es schnell und vorhersehbar in Liquidität umwandeln, wenn der Markt unter Stress gerät?
Deshalb kann selbst ein vielversprechendes Asset eine relativ niedrige Collateral Ratio haben.
Und umgekehrt: Ein liquideres und stabileres Asset kann einen höheren Koeffizienten bekommen.
Binance ändert Collateral Ratios regelmäßig
Und das ist keine einmalige Geschichte.
Am 11. September hat Binance zum Beispiel die Collateral ratio erhöht:
PAXG
70% → 80%
XAUT
70% → 80%
QQQB
50% → 70%
SPYB
50% → 70%
SOXLB
50% → 60%.
Gleichzeitig wurde der Koeffizient für API3, C, ILV, INIT, SLP, SOPH und TREE gesenkt:
von 30% auf 10%.
Das heißt, das System re-pricht nicht nur ständig:
den Preis der Assets,
und außerdem:
deren Eignung als Sicherheit.
Und genau hier machen bStocks die Situation noch spannender
Tokenisierte traditionelle Assets dringen nach und nach in das Krypto-Marginsystem ein.
QQQB und SPYB haben bereits eine Erhöhung ihrer Collateral Ratio von 50% auf 70% erhalten.
Und Binance fügt weiterhin neue bStocks als Collateral-Assets hinzu.
Unter den September-Zugängen waren unter anderem:
Seagate;
Moderna;
CrowdStrike;
ProShares UltraPro Short QQQ;
Hims & Hers;
Salesforce.
Und am 21. September hat Binance die Nutzung von bStocks als Margin-Collateral für alle Cross-Margin- und Portfolio-Margin-Accounts für Nutzer, die die Anforderungen erfüllen, sogar erweitert.
Das bedeutet, dass jetzt ein einzelnes System gleichzeitig enthalten kann:
Kryptowährung;
Stablecoins;
Gold;
tokenisierte ETFs;
tokenisierte Aktien;
Derivatives.
Und all diese Assets können:
eine unterschiedliche Sicherheiten-Wertigkeit.
$10 000 ist nicht mehr immer $10 000
Nehmen wir an, das Portfolio besteht aus vier Assets.
Jedes hat einen Marktwert:
$10 000.
Aber:
Asset A
Collateral ratio 80%
→ $8 000 Collateral
Asset B
60%
→ $6 000
Asset C
30%
→ $3 000
Asset D
10%
→ $1 000
der Marktwert von jedem:
gleich.
Aber aus Sicht des Margin-Systems gilt: Asset A befindet sich in:
8 mal
wertvoller als Collateral als Asset D.
Das verändert grundsätzlich die Art, wie man ein Portfolio analysiert.
Jetzt hat das Asset zwei Preise
Formell bleibt der Market Price natürlich gleich.
Aber aus der praktischen Sicht eines Margin Traders gibt es zwei unterschiedliche Größen:
Market Value
Wie viel das Asset real am Markt wert ist.
Und:
Collateral Value
Wie viel von diesem Wert das System nutzen lässt, um andere Positionen abzusichern.
Genau die zweite Zahl wird für Trader mit Leverage entscheidend.
Warum ein Rückgang der Collateral Ratio eine Liquidation näher bringen kann
Stellen wir uns ein Portfolio vor.
Collateral:
$20 000
Durchschnittliche Collateral Ratio:
60%
Effektives Collateral:
$12 000.
Auf dieser Sicherheit sind bereits Futures-Positionen geöffnet.
Der Markt bewegt sich praktisch nicht.
Aber Binance verändert die Ratio so, dass das effektive Collateral auf:
$8 000.
Ihre Assets kosten immer noch:
$20 000.
Aber der Puffer des Kontos ist deutlich kleiner geworden.
Wenn gleichzeitig eine offene Position einen unrealisierten Verlust hat, können Sie sich dem Liquidation-Threshold nähern:
ohne dass das Collateral selbst wesentlich fällt.
Bei Portfolio Margin ist das noch wichtiger
Binance warnt ganz klar, dass Änderungen an der Collateral Ratio Auswirkungen haben können auf:
Unified Maintenance Margin Ratio — uniMMR.
Und genau uniMMR wird zur Bewertung des Risikos im Portfolio-Margin-Account verwendet.
Deshalb empfiehlt Binance Nutzern, sie nach den Änderungen der Collateral Ratios zu kontrollieren, um potenzielle Liquidationen oder Verluste zu vermeiden.
Das bedeutet eine sehr praktische Sache:
Das Update der Collateral-Ratio-Tabelle kann für Ihr Konto wichtiger sein als die Bewegung des Assets um ein paar Prozent.
im Cross Margin ist der Effekt etwas anders
Wichtig ist hier, die Mechanik nicht zu vermischen.
Binance weist separat darauf hin, dass Änderungen an Borrow- und Transfer-out-Collateral Ratio in Cross Margin direkt beeinflussen:
maximal verfügbarer Borrowing-Zugang;
die Summe, die man aus einem Margin-Account auscashen kann.
Das heißt, ein Fall der Ratio kann bedeuten:
Sie können nun nicht mehr so viel leihen wie gestern;
oder dieselbe Menge an Assets aus dem Konto herauszuziehen.
Bei Portfolio Margin können die Folgen direkt über uniMMR sichtbar werden.
Darum erfüllt dieselbe Zahl — die Collateral Ratio — je nach Kontomodus eine unterschiedliche praktische Rolle.
Tiered Collateral Ratio fügt noch eine weitere Komplexitätsebene hinzu
Bei Portfolio Margin Pro kann der Koeffizient sogar davon abhängen:
die Positionsgröße.
Das bedeutet, dass die ersten — sagen wir — $200 000 Assets je nach einem bestimmten Ratio als Sicherheit anerkannt werden können.
Die nächsten $200 000 — zu einem anderen.
Je größer die Position wird — desto niedriger die Werte.
Beispielsweise nutzt Binance tiered collateral structures für verschiedene Assets, bei denen der Koeffizient sinkt, je größer die Positionsgröße wird.
Die Logik ist offensichtlich:
je mehr Position man bei einer Liquidation realisieren müsste, desto größer ist:
liquidity risk.
Deshalb ist es für einen großen Trader besonders gefährlich, nur auf den gesamten Portfolio-Wert zu schauen
$1 Mio Asset bedeutet nicht zwingend:
$1 Mio an Collateral.
Und sogar:
$1 Mio × eine Collateral ratio
kann eine falsche Bewertung sein.
Es ist zu berücksichtigen:
tiers.
Genau deshalb müssen große Accounts nicht nur auf Ticker und Market Value schauen, sondern auf die gesamte Collateral Schedule.
Auch das Erhöhen der Ratio ist relevant
Collateral ratio ist nicht nur ein Risiko.
Seine Erhöhung kann das Kapital effizienter machen.
Beispiel:
QQQB auf $100 000
Alte Ratio:
50%
Collateral Value:
$50 000.
Neue Ratio:
70%
Collateral Value:
$70 000.
Der Preis von QQQB könnte sich ohnehin nicht geändert haben.
Aber die Margin Capacity ist um:
$20 000.
Darum funktioniert die Änderung der Collateral Ratio manchmal faktisch wie:
eine Änderung der Kredit-Fähigkeit des Portfolios.
Das ist sehr ähnlich wie das Bankensystem
Auch eine Bank bewertet nicht alle Assets gleich.
$100 000 Cash —
das ist eine Art von Collateral.
$100 000 an staatlichen Anleihen —
etwas anderes.
$100 000 volatile Aktie —
den dritten zu schauen.
$100 000 eines illiquiden Assets —
der vierte.
Der nominale Marktwert kann gleich sein.
Aber der Kreditgeber wendet an:
Haircut.
Krypto-Börsen kommen nach und nach zur gleichen Logik.
Und genau das bedeutet:
die Reifung des Collateral-Markts.
Warum das besonders wichtig für bStocks ist
Tokenisierte Aktien fügen dem System noch eine weitere Asset-Klasse hinzu.
Theoretisch könnte das Portfolio nun so aussehen:
BTC
als Collateral;
USDT
als Collateral;
PAXG
als Collateral;
QQQB
als Collateral;
META oder Salesforce bStock
als Collateral.
Und darauf aufbauend:
futures;
Margin Loans;
Options;
andere gehebeltete Positionen.
Das ist nicht mehr nur ein Krypto-Konto.
Das ist:
Multi-Asset-Bilanz (Balance Sheet).
Aber je effizienter das Kapital wird, desto komplexer wird das Risiko
Stellen wir uns vor:
bei Ihnen ist eine tokenisierte Aktie im Wert von $10 000.
Ratio:
80%.
Das gibt:
$8 000 Collateral.
Darauf aufbauend eröffnen Sie eine Crypto-Position.
Dann:
Die Aktie fällt um 5%;
Binance senkt die Collateral Ratio;
Die Krypto-Position fällt gleichzeitig;
die Margin-Anforderung steigt.
Jeder einzelne Schritt kann klein sein.
Aber zusammen ergeben sie:
nichtlineares Risiko.
Deshalb ist Leverage nicht nur wegen großer Bewegungen gefährlich.
Manchmal zerstört ein Konto:
mehrere kleine Änderungen gleichzeitig.
Der wichtigste praktische Fehler
Der Trader schaut auf die Portfolio Balance:
$50 000.
Und es denkt sich:
„Ich habe $50 000 Sicherheiten“.
Nicht unbedingt.
Besser wäre es zu fragen:
Welcher Collateral Value?
Welche Ratios hat jedes Asset?
Gibt es gestaffelte Haircuts?
Haben sie sich durch das letzte Update verändert?
Welcher uniMMR?
Wie weit ist das Konto vom Liquidation-Threshold entfernt?
Diese Kennzahlen beschreiben genau das reale Risiko eines Leverage-Accounts.
Beispiel: Das Portfolio ist gleich geblieben, aber das Risiko ist um das Doppelte gestiegen
Eine hypothetische Situation.
Sie haben:
$10 000 Asset.
Collateral ratio:
60%.
Effektives Collateral:
$6 000.
Die offene Position nutzt bereits einen großen Teil dieses Puffers.
Binance senkt die Ratio auf:
30%.
Market Price:
ohne Veränderung.
Ihr PnL:
0%.
Portfolio-Balance:
immer noch $10 000.
Aber das effektive Collateral:
$3 000.
Wenn die Position gestern noch einen Puffer von $2 500–3 000 benötigte, könnte das, was gestern noch ein relativ komfortables Konto war, heute sehr nahe an den kritischen Bereich geraten.
Darum:
„Der Preis hat sich nicht geändert“
bedeutet nicht:
„Das Risiko hat sich nicht geändert“.
Collateral ratio wird im Grunde zu einer eigenen Marktvariable
Ein Krypto-Trader ist daran gewöhnt, auf:
den Preis;
Volumen;
Funding;
Open Interest;
Volatilität.
Für Multi-Asset-Margin-User muss man diese Liste jetzt um Folgendes ergänzen:
Collateral ratio.
Weil es bestimmt, wie effizient ein Asset innerhalb des Kredit-Systems arbeiten kann.
Das Asset lässt sich in drei Dimensionen analysieren
Früher gab es zwei.
1. Return
Wie viel kann er verdienen?
2. Risiko
Wie weit kann er fallen?
Jetzt kommt noch ein drittes hinzu:
3. Collateral-Effizienz
Welchen Anteil seines Werts erlaubt das System, als Sicherheit zu verwenden?
Und für einen professionellen Margin Trader kann die dritte Kennzahl manchmal mindestens genauso wichtig sein wie die ersten beiden.
Was Sie vor einer großen Position prüfen sollten
Für Cross Margin und Portfolio Margin würde ich mir mindestens fünf Dinge ansehen.
1. Aktuelle Collateral Ratio
Gehen Sie nicht davon aus, dass sie genauso ist wie vor einem Monat.
2. Richtung der letzten Änderungen
Wenn Binance die Ratio eines Assets mehrmals senkt, ist das eine wichtige Info zur Risk Treatment dieses Collaterals.
3. Tier
Für große Positionen kann sich die effektive Ratio mit der Positionsgröße verschlechtern.
4. Korrelation
Wenn Collateral und die gehebeltete Position gleichzeitig fallen, ist das Risiko deutlich höher.
5. Margin Health
Für Portfolio Margin — besonders:
uniMMR.
Nicht nur der gesamte Dollar-Wert des Portfolios.
Am spannendsten: Der Markt für Assets wird nach und nach zum Markt für Bilanzstrukturen (Balance Sheets)
Das ist eine größere Veränderung, als es scheint.
Als Kryptowährungen überwiegend ein Spot-Markt waren, war die wichtigste Frage:
Wie viel ist BTC wert?
Dann kamen Perpetuals dazu:
Wie hoch ist die Funding Rate?
Dann DeFi:
welches LTV?
Jetzt fügen tokenisierte TradFi und Portfolio Margin noch ein weiteres hinzu:
Welche Sicherheitenkraft (Collateral Power) hat mein Asset?
Das ist bereits keine Logik mehr nur für Trading.
Das ist die Logik:
Balancemanagement.
Und bStocks beschleunigen diesen Übergang
Am 21. September hat Binance bekannt gegeben, dass bStocks als Margin-Collateral für alle entsprechenden Cross-Margin- und Portfolio-Margin-Accounts verfügbar sind und gleichzeitig zusätzliche Risk Controls für einen Teil der Nutzer eingeführt wurden.
Das ist ein wichtiger Schritt.
Eine tokenisierte Aktie ist nicht mehr nur:
„eine Aktie im Krypto-Interface“.
Es wird:
als Bestandteil des Sicherheiten-Systems.
Und darum muss sie nicht nur anhand bewertet werden:
P/E;
Earnings;
wie im Chart;
durch Unternehmensnachrichten.
Und auch danach:
wie gut es als Collateral funktioniert.
Fazit
Der Krypto-Markt wechselt nach und nach von einem Modell:
„Was habe ich gekauft?“
auf das Modell:
„was ich auf diesem Asset aufbauen kann?“
Und deshalb wird die Collateral Ratio zu einem entscheidenden Kennwert.
Ein Asset über $10 000 kann bedeuten:
$8 000 Collateral;
$6 000;
$3 000;
oder nur:
$1 000.
Außerdem kann sich ihr Marktpreis in diesem Moment überhaupt nicht ändern.
Genau das ist während des letzten Binance-Updates passiert: Für einen Teil der Vermögenswerte wurde die Collateral-Ratio erhöht, für AUCTION, BLUR, GALA, HYPER, S und SYRUP jedoch von 30% auf 10% gesenkt.
Deshalb kann das Haupt-Risiko für den Nutzer mit Leverage jetzt nicht mehr nur mit Worten beschrieben werden:
„Das Asset kann fallen“.
Es gibt noch ein anderes Szenario:
Das Asset fällt nicht, aber das System erkennt beginnt, einen deutlich kleineren Teil seines Werts als Sicherheit (Collateral) anzuerkennen.
Und wenn zusätzlich auf diesem Collateral Margin- oder Derivatives-Positionen aufgebaut sind, können die Folgen sehr real werden:
weniger Borrowing Capacity;
weniger Auszahlungs-/Withdrawal-Möglichkeiten;
schlechteres uniMMR;
weniger Puffer bis zum Liquidation-Threshold.
Darum sollte ein erfahrener Binance-Nutzer nicht nur auf:
Preis.
Und außerdem:
Collateral Ratio.
Denn in einem Markt, der immer mehr auf Collateral aufgebaut ist, ist es nicht nur wichtig:
Wieviel ist Ihr Vermögenswert wert?
und auch:
Welche Kreditkraft gibt er Ihrem Portfolio heute.
Keine Finanzempfehlung. Margin und Portfolio Margin bedeuten ein erhöhtes Risiko, und Collateral Ratios können sich ändern. Vor der Nutzung von Leverage müssen Sie die aktuellen Parameter des jeweiligen Assets sowie den Status des gesamten Margin-Kontos prüfen.
#CollateralRatio #RiskManagement #CryptoTrading #Tokenization #BinanceSquare