

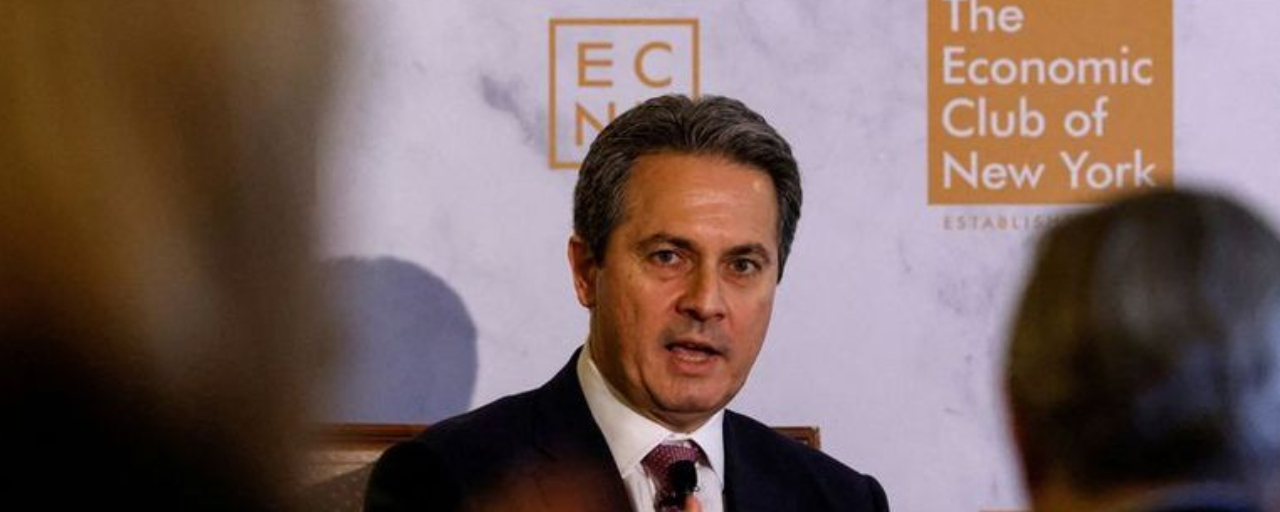

Alberto G. Musalem, Präsident der Federal Reserve Bank of St. Louis, der 2026 kein stimmberechtigtes Mitglied des Federal Open Market Committee (FOMC) ist (St. Louis nimmt in diesem Jahr nicht an der Rotation unter den regionalen Federal-Reserve-Banken teil), gab Einblicke in die aktuelle wirtschaftliche Lage.
Bei den Preisen ließ er kaum Raum für Interpretationen: „Inflation ist kein Risiko. Sie ist bereits hier“, sagte er. Musalem argumentierte, die Zinssätze müssten voraussichtlich noch weiter steigen, da der Druck, der die Inflation antreibt, gleichzeitig aus Nachfrage und Angebot kommt. Er verwies auf den aktuellen Leitzins von 3,75 % bis 4,00 %, der seiner Ansicht nach noch immer auf der begünstigenden Seite liegt und noch nicht restriktiv genug ist, um die Preise in die Schranken zu weisen.
Sein bevorzugter Weg sei es, „früher und schrittweise statt später und größer“ vorzugehen und dabei zu warten und ein größeres Risiko einzugehen, was seiner Ansicht nach eine stärker disruptive Anpassung in der Zukunft bedeute. Ohne diese Zurückhaltung, so warnte er, ist die Inflation eher als jetzt 18 Monate später deutlich über dem 2%-Ziel zu verharren, anstatt zu ihm zurückzukehren. Selbst wenn man angebotsbezogene Faktoren ausklammert, sei die zugrunde liegende Inflation laut ihm immer noch „zu hoch“, sie liege bei bis zu 3% und damit ungefähr einen ganzen Prozentpunkt über dem Ziel.
Der Arbeitsmarkt hingegen ist nicht Teil des Problems. Musalem beschrieb ihn als stabil und nahe Vollbeschäftigung, und sagte, es gebe keinen Grund, die Einstellungstätigkeit abzukühlen, um das Inflationsziel zu erreichen – selbst wenn ein starker Konsum und Investitionen weiterhin Treibstoff für Preisaufwärtsdruck liefern.
Auf der Angebotsseite machte er einen Rohstoffschock aus, der weit über Öl hinausgeht. Er verwies dabei auf Basismetalle wie Kupfer – zusammen mit Zöllen und geopolitischen Spannungen. Das zeigt sich bereits vor Ort: Unternehmenskontakte hätten ihm gesagt, sie planten Preiserhöhungen in Richtung 3%, und Unternehmen meldeten deutlich höhere Kosten in Bereichen wie Kraftstoff, Rohstoffe, Transport, Versicherung und Fachkräfte. Zusammengefasst, so Musalem, gebe es reichlich Hinweise darauf, dass die Inflation weiterhin das Hauptproblem für die Wirtschaft von heute ist.
Wichtige Zitate:
Geldpolitik
Die Zinssätze müssen voraussichtlich weiter steigen, um die Inflation einzudämmen, die sowohl von der Nachfrage als auch vom Angebot getrieben wird.
Der derzeitige Leitzins von 3,75%–4,00% ist eher unterstützend und noch nicht restriktiv genug.
Für Zinserhöhungen sei es besser, „früher und schrittweise statt später und größer“ vorzugehen.
Ohne weitere geldpolitische Zurückhaltung ist die Wahrscheinlichkeit höher, dass die Inflation in den nächsten 18 Monaten deutlich über 2% bleibt, als dass sie zum Ziel zurückkehrt.
Es ist entscheidend, dass die Geldpolitik der Inflation spürbare Zurückhaltung bietet.
Weitere geldpolitische Straffungen erfordern nicht zwingend eine höhere Arbeitslosigkeit oder eine Rezession.
Inflation
Inflation ist kein Risiko. Sie ist bereits da.
Auch wenn man angebotsbezogene Faktoren ausklammert, liegt die Inflation immer noch „zu hoch“ – bei bis zu 3%.
Die zugrunde liegende Inflation entwickelt sich in die falsche Richtung.
In letzter Zeit wurde wenig Fortschritt erzielt, um die Inflation auf 2% zurückzuführen.
Es gibt reichlich Belege dafür, dass Inflation das zentrale Problem ist, mit dem die Wirtschaft derzeit konfrontiert ist.
Arbeitsmarkt
Der Arbeitsmarkt ist stabil und nahe Vollbeschäftigung; er ist keine Quelle von Inflationsdruck.
Kein Grund, den Arbeitsmarkt abzukühlen, um das Inflationsziel zu erreichen.
Wachstum & Wirtschaft
Starker Konsum und Investitionen verstärken den Inflationsdruck.
Energie & externe Risiken
Rohstoffschock ist mehr als nur Öl; er umfasst auch Basismetalle wie Kupfer.
Angebotsschocks durch Zölle, geopolitische Spannungen und höhere Rohstoffpreise treiben die Inflation ebenfalls an.
Geopolitische Entwicklungen haben die Aufwärtsrisiken für die Inflation erhöht.
Aus dem Feld / Feedback aus der Realwirtschaft
Unternehmenskontakte sagen, sie planten Preiserhöhungen näher an 3%.
Unternehmen melden deutlich höhere Inputkosten in den Bereichen Kraftstoff, Rohstoffe, Transport, Versicherung und qualifizierte Arbeitskräfte.