#circlelaunchesinstitutionalbtcbackedborrowing
🏦 Circle will, dass Ihr Bitcoin funktioniert – ohne verkauft zu werden
Institutionelle Bitcoin-Inhaber stehen schon lange vor einem vertrauten Zielkonflikt: verkaufen, um Liquidität zu erhalten, oder halten und damit illiquide bleiben. Circle hat nun eine Brücke gebaut, die diese Lücke schließen soll.
Was passiert:
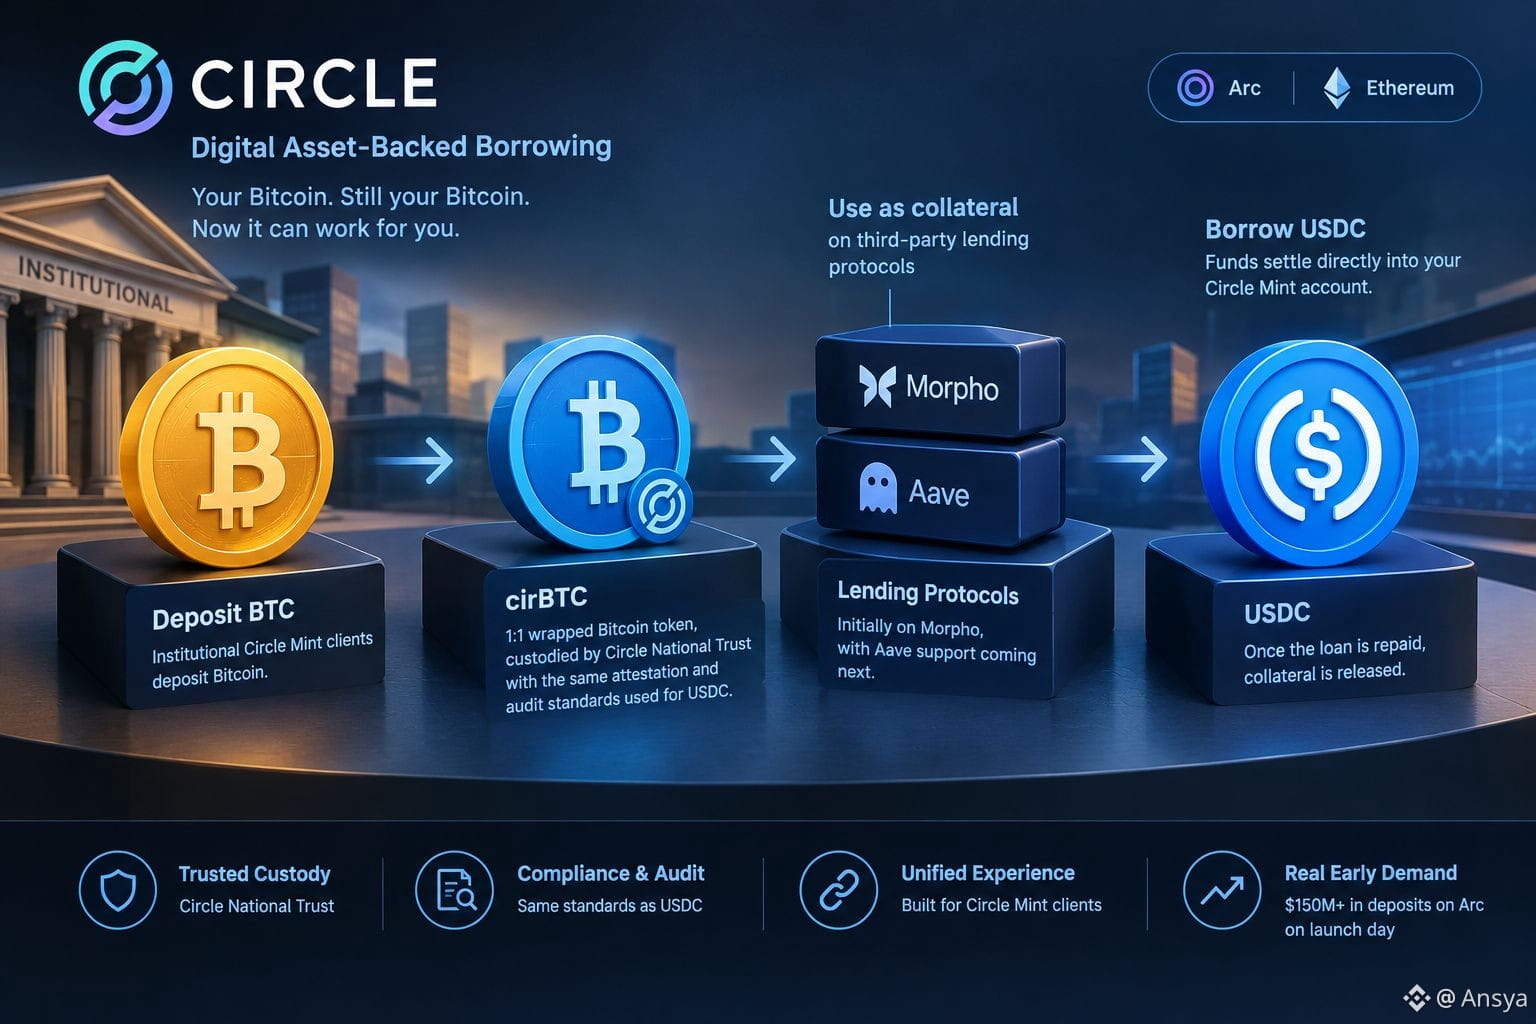
Circle hat Digital Asset-Backed Borrowing gestartet – einen Service, der es institutionellen Circle-Mint-Kunden ermöglicht, Bitcoin einzuzahlen, es in cirBTC umzuwandeln – Circle's 1:1-gewrapped- Bitcoin-Token, der vom Circle National Trust verwahrt wird – und dieses cirBTC dann als Sicherheit in Drittanbieter-Lending-Protokollen zu hinterlegen, um USDC zu leihen, und zwar ohne den zugrunde liegenden Bitcoin zu verkaufen. Der Service ist auf der Circle-Arc-Blockchain und Ethereum live gegangen. Zunächst wurde er mit dem Lending-Protokoll Morpho integriert; eine Unterstützung für Aave soll folgen. Das geliehene USDC wird direkt in das Circle-Mint-Konto des Kunden ausgezahlt, und die Sicherheiten werden freigegeben, sobald der Kredit zurückgezahlt ist. Allein auf Arc erreichten die Einzahlungen in die neuen Lending-Vaults am Starttag über 150 Millionen US-Dollar.
Warum das wichtig ist:
Damit positioniert Circle sich in einem Wrapped-Bitcoin-Markt, der bereits von WBTC, Coinbases cbBTC und anderen besetzt ist – jedoch mit einem klaren Pitch: Institutionen, die bereits Circle Mint für USDC nutzen, können nun über die gleiche Verwahr-, Compliance- und operative Beziehung auf BTC-gestützte Kredite zugreifen, statt einen separaten Anbieter managen zu müssen. Diese Art der Vereinheitlichung ist für institutionelle Treasury-Abteilungen oft relevanter als für Privatanleger, weil sie die operative Komplexität reduziert – selbst wenn die zugrunde liegenden Mechaniken, also das gewrappte Collateral und Onchain-Lending, nicht neu sind. Das frühe Einzahlungsvolumen deutet auf echte anfängliche Nachfrage hin, auch wenn es noch zu früh ist, um zu beurteilen, wie „sticky“ diese Nutzung wirklich sein wird.
Einmal zum Nachdenken:
Beschleunigt die Bündelung von Bitcoin-gestütztem Borrowing in eine bereits stark vertraute Stablecoin-Infrastruktur die institutionelle DeFi-Nutzung tatsächlich spürbar – oder konsolidiert es vor allem nur bestehende Aktivitäten unter einem neuen Anbieter? Es lohnt sich, zu beobachten, wie sich die Collateral-Basis von cirBTC von hier aus entwickelt.
$BTC $ETH $USDC
🏦 Circle will, dass Ihr Bitcoin funktioniert – ohne verkauft zu werden
Institutionelle Bitcoin-Inhaber stehen schon lange vor einem vertrauten Zielkonflikt: verkaufen, um Liquidität zu erhalten, oder halten und damit illiquide bleiben. Circle hat nun eine Brücke gebaut, die diese Lücke schließen soll.
Was passiert:
Circle hat Digital Asset-Backed Borrowing gestartet – einen Service, der es institutionellen Circle-Mint-Kunden ermöglicht, Bitcoin einzuzahlen, es in cirBTC umzuwandeln – Circle's 1:1-gewrapped- Bitcoin-Token, der vom Circle National Trust verwahrt wird – und dieses cirBTC dann als Sicherheit in Drittanbieter-Lending-Protokollen zu hinterlegen, um USDC zu leihen, und zwar ohne den zugrunde liegenden Bitcoin zu verkaufen. Der Service ist auf der Circle-Arc-Blockchain und Ethereum live gegangen. Zunächst wurde er mit dem Lending-Protokoll Morpho integriert; eine Unterstützung für Aave soll folgen. Das geliehene USDC wird direkt in das Circle-Mint-Konto des Kunden ausgezahlt, und die Sicherheiten werden freigegeben, sobald der Kredit zurückgezahlt ist. Allein auf Arc erreichten die Einzahlungen in die neuen Lending-Vaults am Starttag über 150 Millionen US-Dollar.
Warum das wichtig ist:
Damit positioniert Circle sich in einem Wrapped-Bitcoin-Markt, der bereits von WBTC, Coinbases cbBTC und anderen besetzt ist – jedoch mit einem klaren Pitch: Institutionen, die bereits Circle Mint für USDC nutzen, können nun über die gleiche Verwahr-, Compliance- und operative Beziehung auf BTC-gestützte Kredite zugreifen, statt einen separaten Anbieter managen zu müssen. Diese Art der Vereinheitlichung ist für institutionelle Treasury-Abteilungen oft relevanter als für Privatanleger, weil sie die operative Komplexität reduziert – selbst wenn die zugrunde liegenden Mechaniken, also das gewrappte Collateral und Onchain-Lending, nicht neu sind. Das frühe Einzahlungsvolumen deutet auf echte anfängliche Nachfrage hin, auch wenn es noch zu früh ist, um zu beurteilen, wie „sticky“ diese Nutzung wirklich sein wird.
Einmal zum Nachdenken:
Beschleunigt die Bündelung von Bitcoin-gestütztem Borrowing in eine bereits stark vertraute Stablecoin-Infrastruktur die institutionelle DeFi-Nutzung tatsächlich spürbar – oder konsolidiert es vor allem nur bestehende Aktivitäten unter einem neuen Anbieter? Es lohnt sich, zu beobachten, wie sich die Collateral-Basis von cirBTC von hier aus entwickelt.
$BTC $ETH $USDC