Die größten Stärken von Bitcoin waren schon immer seine Knappheit, seine Liquidität und sein langfristiges Wertversprechen. Doch für institutionelle Märkte blieb eine wichtige Frage:
Wie können Institutionen Bitcoin als produktives Kapital nutzen, ohne ihre BTC-Exponierung verkaufen zu müssen?
Circle (CRCL) beginnt nun möglicherweise ein neues Kapitel in der Beantwortung dieser Frage.
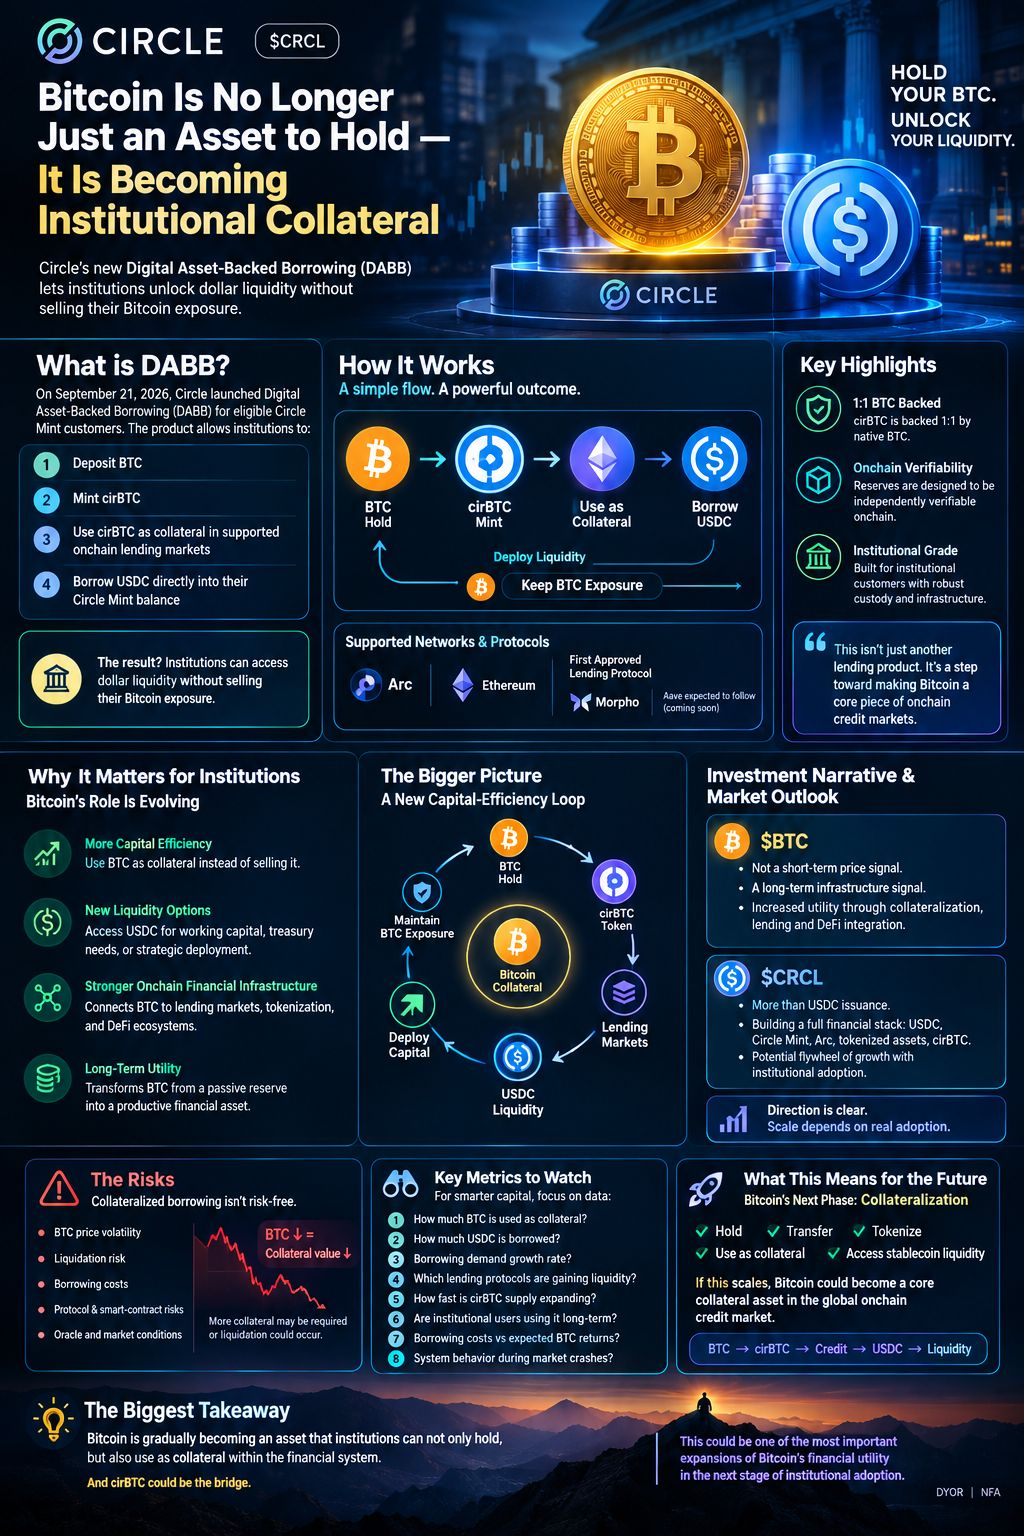
Am 21. September 2026 kündigte Circle die Einführung von Digital Asset-Backed Borrowing (DABB) für berechtigte Circle Mint-Kunden an. Das Produkt ermöglicht es Institutionen, BTC einzuzahlen, cirBTC zu prägen, cirBTC als Sicherheit in unterstützten On-Chain-Kreditmärkten zu verwenden und USDC direkt in ihr Circle-Mint-Konto zurückzuborgen.
Ganz einfach: Institutionen können potenziell Liquidität in US-Dollar freisetzen, ohne ihre zugrunde liegende BTC-Exponierung zu verkaufen.
Und das macht das Ganze mehr als nur ein weiteres Krypto-Lending-Produkt.
Das könnte ein wichtiger Schritt sein, Bitcoin in eine produktivere Form institutioneller Sicherheit zu verwandeln.
🔥 Bitcoin halten → als Sicherheit nutzen → USDC leihen
Die grundlegende Struktur ist unkompliziert:
BTC halten
⬇️
BTC hinterlegen
⬇️
cirBTC prägen (Minten)
⬇️
cirBTC als Sicherheit nutzen
⬇️
USDC leihen
⬇️
Liquidität einsetzen
⬇️
BTC-Exponierung beibehalten
Traditionell, wenn eine Institution aus ihren BTC-Beständen Dollar-Liquidität extrahieren wollte, war eine naheliegende Option, einen Teil ihrer BTC zu verkaufen.
Jetzt haben berechtigte institutionelle Nutzer einen weiteren möglichen Weg:
Nutzen Sie Bitcoin als Sicherheit statt es zu verkaufen.
Zum Launch unterstützt Circles DABB Arc und Ethereum, wobei Morpho als erstes freigegebenes Third-Party-Lending-Protokoll dient. Circle hat außerdem angedeutet, dass zusätzliche Protokolle – einschließlich Aave – folgen werden.
Das könnte zunehmend wichtig werden, wenn die institutionelle Nachfrage nach Onchain-Kredit-Infrastruktur wächst.
🏦 Tritt institutionelles Bitcoin in eine neue Phase ein?
Wenn über die institutionelle Bitcoin-Akzeptanz gesprochen wird, dreht sich das Gespräch normalerweise um ETFs, Verwahrung, Treasury-Bestände oder langfristige Portfolio-Allokation.
Aber institutionelle Reife wird nicht nur dadurch bestimmt, wie viel Kapital in ein Asset fließt.
Eine weitere wichtige Frage ist:
Wie effizient lässt sich dieses Asset nutzen?
Traditionelle Finanzanlagen wie Treasury-Wertpapiere können als Sicherheit über verschiedene Finanzmärkte hinweg dienen.
Bitcoin bewegt sich nun schrittweise in eine ähnliche Rolle innerhalb der Onchain-Finanzinfrastruktur.
Circles DABB ist ein Beispiel für diesen Übergang.
Wenn ein institutioneller Halter seine langfristige BTC-Exponierung beibehalten will und gleichzeitig US-Dollar-Liquidität benötigt, schafft besichertes Borrowing eine weitere finanzielle Option.
Das könnte potenziell die wirtschaftliche Nützlichkeit von Bitcoin erhöhen.
💵 Warum cirBTC wichtig ist
Natives BTC kann nicht einfach direkt in Ethereum-basierten Smart-Contract-Lending-Märkten operieren.
Hier wird die Infrastruktur für „Wrapped Bitcoin“ wichtig.
Circles cirBTC ist so konzipiert, dass es BTC im Verhältnis 1:1 abbildet. Circle sagt, dass jedes cirBTC durch natives BTC gedeckt ist, wobei die Reserveinformationen so gestaltet sind, dass sie unabhängig onchain verifizierbar sind.
Diese Kombination ist wichtig:
1:1 BTC-Unterlegung + Transparenz der Reserven + institutionelle Infrastruktur.
Bei jedem „wrapped“ Asset ist der Token-Preis nur ein Teil der Gleichung.
Institutionen müssen außerdem bedenken:
Wo wird das zugrunde liegende BTC gehalten?
Wie werden die Reserven verwaltet?
Entspricht die Reserve dem umlaufenden Angebot?
Was passiert bei extremer Marktvolatilität?
Wo kann das „wrapped“ Asset eingesetzt werden?
Welche Liquidationsmechanismen hat das Lending-Protokoll?
Welche Gegenparteien- und Smart-Contract-Risiken gibt es?
Diese Fragen werden noch wichtiger, wenn der Vermögenswert als Sicherheit verwendet wird.
🔄 Eine neue Kapital-Effizienz-Schleife für Bitcoin
Hier wird die Entwicklung besonders interessant.
Stellen Sie sich vor, eine Institution möchte BTC langfristig halten.
Die traditionelle Struktur könnte so aussehen:
BTC → Halten
Aber wenn Liquidität benötigt wird:
BTC → Verkaufen → USD/USDC-Liquidität erhalten
Die neue Struktur kann potenziell so aussehen:
BTC → cirBTC → Sicherheit → USDC → Liquidität
Die Institution versucht, ihre BTC-Exponierung beizubehalten, während sie gleichzeitig Liquidität erhält.
Das ist im Kern ein Konzept der Kapital-Effizienz.
Allerdings bedeutet Kapital-Effizienz nicht „kein Risiko“.
Tatsächlich macht besichertes Borrowing das Risikomanagement noch wichtiger.
📈 Was bedeutet das für die Investment-Story rund um Bitcoin?
Hier gibt es eine wichtige Unterscheidung.
Das Launchen von DABB durch Circle garantiert nicht, dass der Bitcoin-Preis steigt.
Aber es könnte die Nützlichkeits-Story für Bitcoin stärken.
Institutionelle Akzeptanz geht nicht mehr nur darum:
„Institutionen werden BTC kaufen.“
Die nächste Frage ist:
„Wie werden Institutionen BTC als Teil des Finanzsystems nutzen?“
Wenn Bitcoin zunehmend in Lending-Märkte integriert wird – einschließlich Liquiditätsplattformen, Treasury-Operationen, Tokenisierung-Infrastruktur und institutionellem DeFi –, dann könnte sich BTC schrittweise von einem passiven Reserve-Asset zu einem produktiveren Finanz-Asset entwickeln.
Das könnte ein wichtiger Teil der langfristigen Bitcoin-These werden.
🌐 Ethereum + Arc: Zwei wichtige Liquiditäts-Umgebungen
Circle hat DABB nicht auf eine einzige Blockchain beschränkt.
Das Produkt ist derzeit auf Ethereum und Arc verfügbar.
Ethereum hat bereits ein großes und etabliertes DeFi-Ökosystem für Lending, dezentrale Börsen, Stablecoins, Tokenisierung und Onchain-Liquidität.
Arc ist derweil Circles auf Institutionen ausgerichtete Blockchain-Infrastruktur.
Wenn diese Umgebungen weiterhin Lending-Protokolle, Stablecoin-Liquidität, tokenisierte Assets und institutionelle Nutzer anziehen, könnte BTC-Sicherheit potenziell Teil eines viel breiteren Onchain-Finanz-Ökosystems werden.
Die potenzielle langfristige Struktur ist:
BTC-Sicherheit + USDC-Liquidität + institutionelle Infrastruktur + Onchain-Kreditvergabe
Wenn diese vier Komponenten gemeinsam skalieren, könnte sich die Nützlichkeit von Bitcoin weit über das Bitcoin-Netzwerk hinaus erstrecken.
🏦 Was könnte das für $CRCL bedeuten?
Hier gibt es außerdem eine breitere Circle-Investment-Story.
Circles Wertversprechen ist nicht auf die USDC-Emission beschränkt.
Das Unternehmen baut einen breiteren Finanzinfrastruktur-Stack mit USDC, Circle Mint, Arc, tokenisierten Assets und institutionellen Liquiditätsdiensten auf.
cirBTC fügt diesem Ökosystem noch eine potenzielle Komponente hinzu.
Ein mögliches Flywheel könnte so aussehen:
BTC → cirBTC
cirBTC → DeFi-Sicherheit
Sicherheit → USDC-Kreditaufnahme
USDC → institutionelle Liquidität
Liquidität → mehr Onchain-Finanzaktivität
Mehr Aktivität → mehr Nutzung von Circles Infrastruktur
Das ist immer noch ein sich entwickelndes Ökosystem, daher wird die Größe dieses potenziellen „Flywheels“ letztlich von der tatsächlichen Akzeptanz abhängen.
Aber die Richtung der Entwicklung wird zunehmend sichtbar.
⚠️ Das größte Risiko: Liquidation
Egal wie attraktiv die Investment-Story erscheinen mag: Besichertes Borrowing sollte niemals als „kostenlose Liquidität“ behandelt werden.
Circles eigene Bedingungen heben Risiken im Zusammenhang mit Volatilität digitaler Assets hervor: Liquidation, Protokollparameter, Oracle-Messwerte, Zinsauf accrual sowie breitere Marktbedingungen.
Betrachten Sie einen starken Rückgang von Bitcoin:
BTC ↓
→ Sicherheitenwert sinkt
→ Loan-to-Value bzw. Sicherheiten-Gesundheit geraten unter Druck
→ Zusätzliches Sicherheitenmaterial kann erforderlich sein
→ Andernfalls könnte es zu Liquidationen kommen
Damit können Institutionen zwar möglicherweise Liquidität erschließen, ohne BTC sofort zu verkaufen, aber das Liquidationsrisiko verschwindet nicht.
Das macht Sicherheitenpuffer, Leverage-Quoten, Kreditkosten und Liquidationsschwellen extrem wichtig.
🧠 Für Smart Capital könnte die Struktur wichtiger sein als der Preis
Wenn Sie Entwicklungen wie diese bewerten, sollten Sie nicht nur auf:
„Wird BTC $X erreichen?“
kann einen viel größeren Teil der Geschichte übersehen.
Weitere wichtige Fragen könnten sein:
1. Wie viel BTC wird als Sicherheit genutzt?
2. Wie viel USDC wird gegen BTC geliehen?
3. Wie schnell wächst die Nachfrage nach Krediten?
4. Welche Lending-Protokolle ziehen Liquidität an?
5. Wie schnell wächst die cirBTC-Zufuhr?
6. Kehren institutionelle Nutzer zurück und nutzen die Infrastruktur langfristig?
7. Wie vergleichen sich die Kreditkosten mit den erwarteten BTC-Renditen?
8. Was passiert mit dem System bei einem großen Markteinbruch?
Diese Kennzahlen könnten langfristig aussagekräftigere Signale zur institutionellen Akzeptanz liefern als allein Preis-Charts.
🚀 Ist Bitcoins nächste Phase „Besicherung“ (Collateralization)?
Bitcoin begann mit einer Digital-Geld-Story.
Dann wurde die Wertspeicher-Story zunehmend wichtiger.
Institutionelle Allokation folgte.
Nun entsteht eine weitere Story:
Bitcoin als institutionelle Sicherheit
Wenn sich dieses Modell skaliert, könnte die Nützlichkeit von Bitcoin in eine weitere Phase eintreten.
Ein Asset, das gleichzeitig:
Gehalten
Übertragen
Tokenisiert
Als Sicherheit verwendet
Verwendet, um auf Stablecoin-Liquidität zuzugreifen
hat deutlich mehr Potenzial für Kapital-Effizienz.
Das könnte Bitcoin zunehmend relevant innerhalb des breiteren Onchain-Finanzsystems machen.
📊 Was bedeutet das für BTC-Inhaber?
Für normale Retail-Investoren ist DABB von Circle möglicherweise nicht direkt zugänglich, da das Produkt derzeit für berechtigte institutionelle Circle-Mint-Kunden ausgelegt ist und von Zulassung sowie Anforderungen in Bezug auf Zuständigkeit (Jurisdiktion) abhängt.
Aber die breitere Marktbedeutung ist weiterhin wichtig.
Institutionelle finanzielle Infrastruktur taucht selten über Nacht auf.
Üblicherweise sieht der Fortschritt etwa so aus:
Verwahrung (Custody)
↓
Trading-Infrastruktur
↓
Abwicklung (Settlement)
↓
Besicherung
↓
Kreditvergabe
↓
Strukturierte Finanzprodukte
Wenn Bitcoin weiterhin durch diese Infrastruktur-Schichten fließt, könnte sich auch die Struktur des BTC-Markts schrittweise weiterentwickeln.
🔥 Die wichtigste Erkenntnis
Der wichtigste Teil von Circles Digital Asset-Backed Borrowing besteht möglicherweise nicht nur in der Möglichkeit, USDC gegen BTC zu leihen.
Die größere Entwicklung ist diese:
Bitcoin wird allmählich zu einem Asset, das Institutionen nicht nur halten, sondern auch innerhalb des Finanzsystems als Sicherheit nutzen können.
Und cirBTC könnte als wichtige Brücke zwischen den beiden Welten dienen.
Auf der einen Seite:
Natives BTC
Auf der anderen Seite:
Ethereum- und Arc-basierte programmierbare Finanzmärkte
Dazwischen:
Ein Token mit 1:1 BTC-Unterlegung
Dann:
Sicherheit
Dann:
USDC-Liquidität
Das schafft eine neue potenzielle finanzielle „Rail“:
BTC → cirBTC → Kredit → $USDC → Liquidität
Wenn die institutionelle Akzeptanz skaliert, könnte sich die künftige Story von Bitcoin schwerer rein als „digitales Gold“ oder „Wertspeicher“ definieren lassen.
Eine weitere Story könnte zunehmend wichtiger werden:
Bitcoin als produktive institutionelle Sicherheit
Und das könnte eine der wichtigsten Erweiterungen der finanziellen Nützlichkeit von Bitcoin in der nächsten Phase der institutionellen Akzeptanz darstellen.
💡 Investment-Perspektive
Für $BTC ist diese Entwicklung möglicherweise besser als Signal für eine langfristige Infrastruktur zu betrachten – nicht als Signal für kurzfristige Preise.
Für wird der Fokus voraussichtlich darauf liegen, wie effektiv Circle USDC, Circle Mint, Arc und cirBTC in ein breiteres institutionelles Finanz-Ökosystem einbinden kann.
Aber die gleichen Prinzipien des Risikomanagements gelten weiterhin:
Nutzen Sie kein Leverage nur, weil die Story attraktiv aussieht.
Bei der Bewertung von besichertem Kreditgeschäft spielen BTC-Volatilität, Kreditkosten, Liquidationsschwellen, Protokollrisiken, Smart-Contract-Risiken und Liquiditätsbedingungen eine Rolle.
Wenn Bitcoin als Sicherheit nützlicher wird, kann das seine Nützlichkeit erhöhen.
Das beseitigt kein Marktrisiko.
Letztlich ist die größere Frage:
Wird Bitcoin primär ein institutionelles Asset zum Halten bleiben, oder wird es zunehmend zu einem der Kern-Sicherheitsassets, das den globalen Onchain-Kreditmarkt antreibt?
Akzeptanz, Liquidität und reale Nutzung liefern die Antwort.
DYOR |


#CircleLaunchesInstitutionalBTCBackedBorrowing #BitcoinHits$85K #CRCL #USDC✅ #BTC