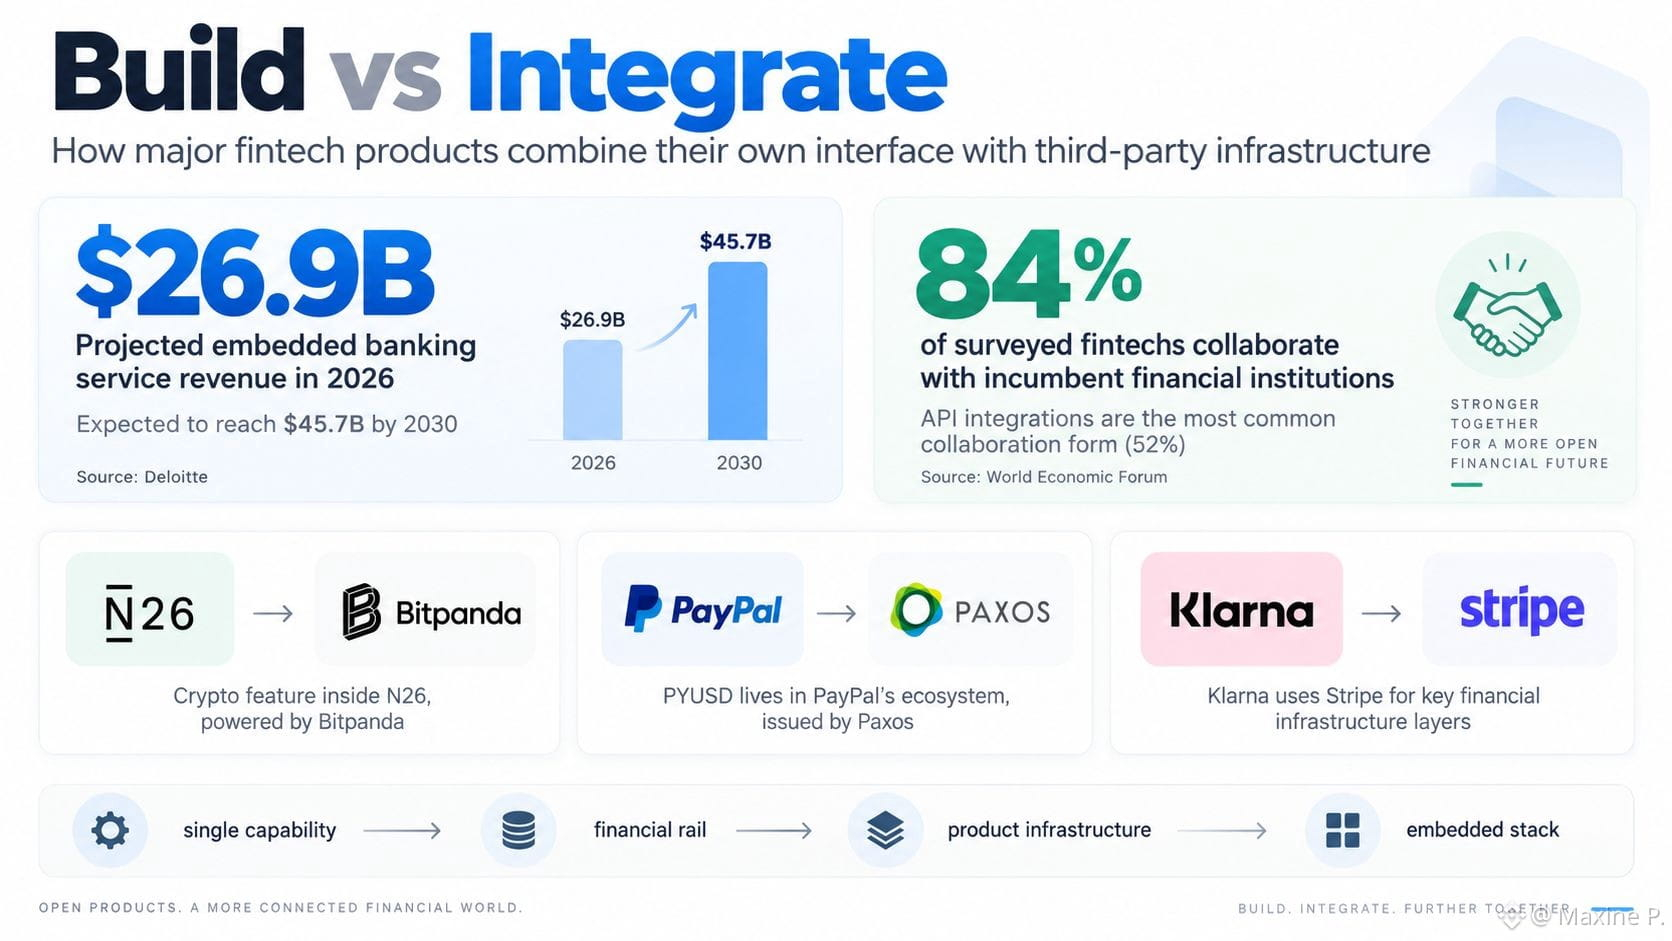
🔎 Der Umsatz mit eingebetteten Bankdienstleistungen soll 2026 26,9 Mrd. $ erreichen – und die Infrastruktur hinter Finanzprodukten wird zunehmend modular. Eine Fintech-Organisation kann die Benutzeroberfläche, die Kundenbeziehung und die Produktlogik besitzen, ohne jede darunterliegende Schicht selbst aufzubauen. Das passiert bereits in der gesamten Branche: 🔥 N26 integriert Bitpanda für $BTC Krypto 🔥 PayPal setzt für PYUSD-Emissionen auf Paxos 🔥 Klarna nutzt Stripe über mehrere Schichten der Finanzinfrastruktur hinweg Die schwierigere Frage ist, zu entscheiden, was im eigenen Haus bleiben sollte und was besser integriert wird. In einem meiner neuesten Artikel habe ich die Entscheidung von einzelnen APIs hin zu größeren eingebetteten Stacks aufgeschlüsselt – inklusive eines konkreten Praxisbeispiels: das Hinzufügen einer „Earn“-Funktion über Staking, DeFi oder Yield-as-a-Service-Infrastruktur: https://medium.com/@maxineP/the-build-vs-embed-decision-in-fintech-explained-through-earn-df9c0bdc4e82 Die eigentliche Architekturentscheidung von heute dreht sich oft darum, wo Ownership Wert schafft und wo Integration mehr Sinn ergibt. #BTC Price Analysis# #Macro Insights#

Veröffentlichen
Haftungsausschluss: Enthält Meinungen von Drittanbietern. Keine Beratung. Binance AI wird ohne Gewähr bereitgestellt. Siehe AGB.