Als jemand, der seit 5 Jahren von CEX bis DeFi unterwegs ist, bin ich ehrlich gesagt nicht gegen Binance Earn. Gerade gut, weil es alle Tools zur Vermögensverwaltung an einem Ort bündelt. Aber je mehr Menüs, desto leichter kann auch der Nutzer aus Versehen die falsche Option wählen.
Das Problem: „Earn“ ist ein ziemlich glatter Begriff. Klingt so, als würde dein Geld ganz von allein arbeiten. In Wahrheit musst du erst arbeiten – also nachdenken – bevor du dein Vermögen ablegst.
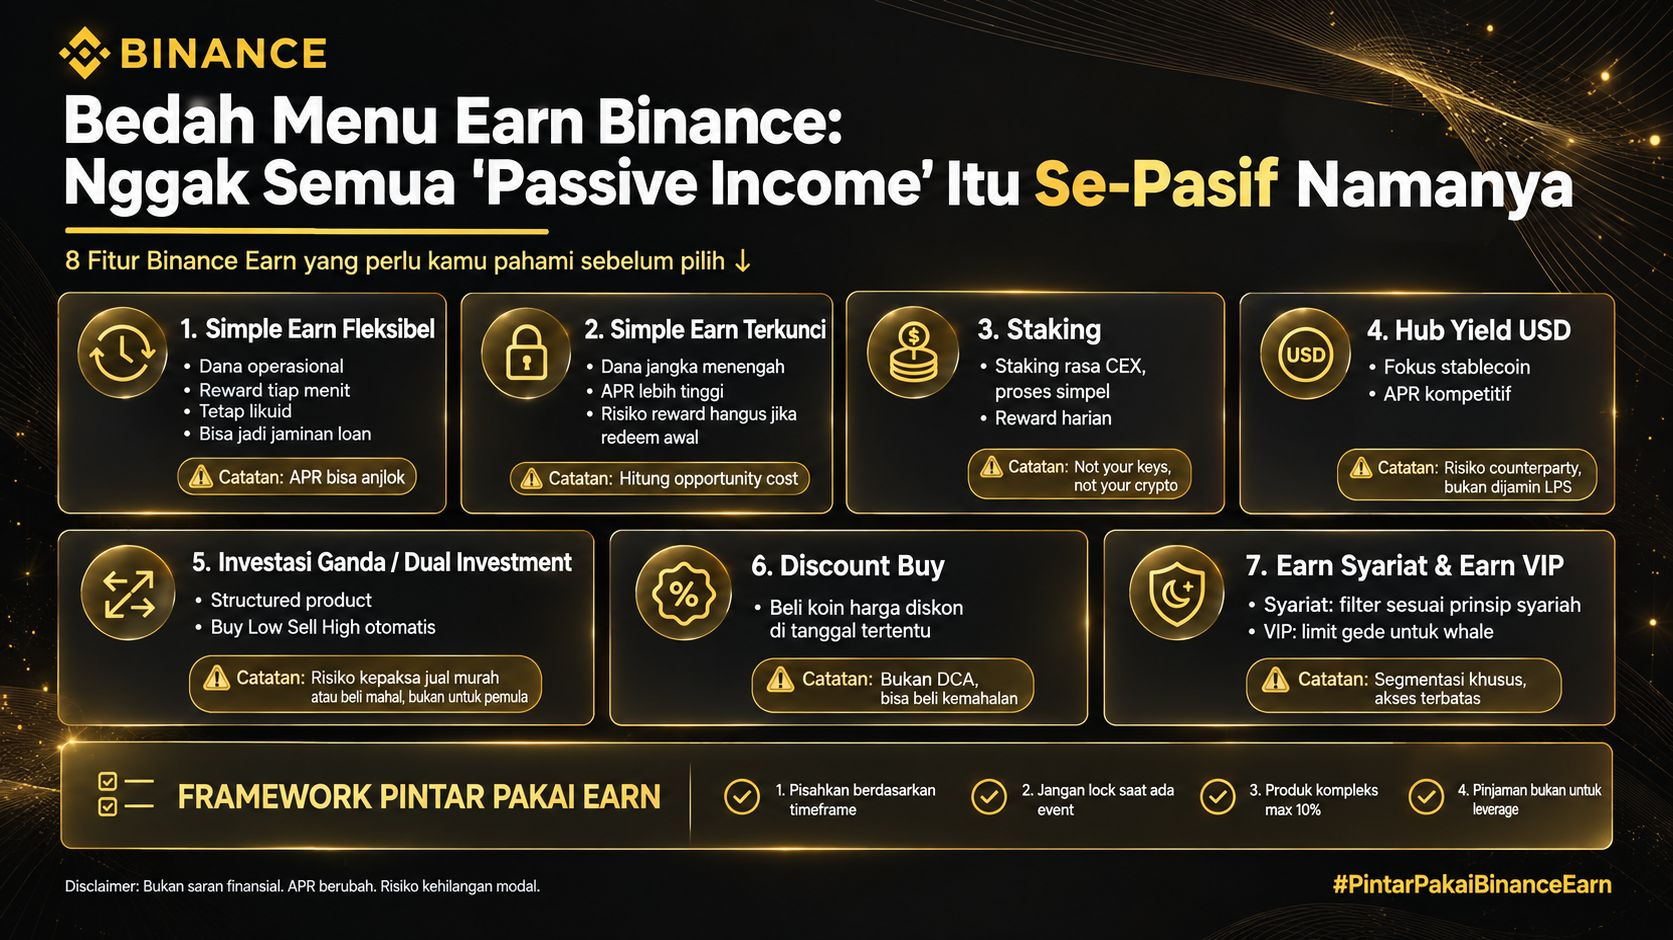
1. Simple Earn: Das Fundament, aber lass dich nicht nur vom APR blenden
Dieses Menü ist das „vernünftigste“. Es gibt Flexible und Terkunci.
Flexibel, passend für Betriebsmittel. Du brauchst morgen USDT zum „Stöbern“, aber lass es heute einfach hier. Die Rewards laufen jede Minute. Einige Assets können sogar als Sicherheit für ein Flexible Loan dienen, während du weiterhin Rewards bekommst, oder du kannst sie für Binance Pay verwenden.
Das Gute: Du verlierst keine Liquidität.
Das Gemeine: Die „flexible“ APR ist stufenbasiert (tiering) und kann jederzeit einbrechen. Viele waren überrascht von einer APR von 10% letzte Woche, heute sind es nur noch 2%. Das ist kein Scam – das ist einfach so das Mechanismus-Design. Viele Nutzer-Quoten, Rewards werden gleichmäßig verteilt.
Für Geld, das du wirklich freigibst und für 30/60/90 Tage nicht anfasst. APR ist höher, aber wenn du früh einlöst, sind die Rewards weg.
Meine Kritik: Binance drückt die Opportunitätskosten zu wenig. 8% APR fürs Sperren von BNB für 90 Tage sehen groß aus. Aber wenn es in diesen 90 Tagen Launchpool-Events im 5x-Umfeld gibt und du nicht raus kannst, dann verlierst du wie ein Dealer-Fan. Also nicht nur die Zahl ansehen. Frag dich: „Gibt es in diesem Zeitraum ein Event, das mehr einbringt als die Differenz der APR?“
Außerdem gibt es Auto-Subscribe. Für alle, die vergesslich sind, ist das ein Retter. Unbenutztes Guthaben im Spot kann automatisch in Flexible einspringen, um 09:00 & 23:00 Uhr WIB. Aber denk dran: automatisch ≠ Autopilot. APR ändert sich, Kontingent ist irgendwann aufgebraucht, Produkte können geschlossen werden. Trotzdem musst du einmal pro Woche manuell nachsehen.
2. Staking: Staking-Gefühl wie bei einem CEX
Für alle, die ETH, SOL usw. staken wollen, aber keine Lust haben, Knoten zu verwalten oder Angst haben, die falsche Chain zu erwischen. Das Gute: Ein Klick, tägliche Rewards, und du kannst es einlösen.
Das Schlechte: Du hältst die Private Keys nicht selbst. „Not your keys, not your crypto“ gilt weiterhin. Außerdem bekommst du keine Governance-Rechte wie bei nativen Staking. Und wenn es im entsprechenden Chain zu Slashing kommt, zahlt zwar Binance – aber sie können trotzdem die Bedingungen zur Gewinnbeteiligung ändern.
Nutzt es, wenn du es simpel haben willst. Lass es, wenn du ideologisch gegen Dezentralisierung bist.
3. Hub Yield USD: Stablecoin, der schuften muss
Dieses Produkt fokussiert sich auf Stablecoins wie USDT, USDC. Der Mechanismus dahinter ist vielfältig: lending, und andere Strategien. Die APR ist wettbewerbsfähig, weil das so ist.
Aber der kritische Punkt: „Woher kommt die Rendite (Yield)?“ Wenn sie aus Lending kommt, gibt es das Risiko des Vertragspartners. Wenn sie aus einer Delta-Neutral-Strategie kommt, gibt es das Risiko der Exchange. Binance ist groß, aber 2022 hat uns gezeigt: Es gibt nichts, was „too big to fail“ ist.
Denk daran wie ein Bank-Deposit, aber die Bank ist nicht durch LPS abgesichert. Die Allokationsquote sollte zu deiner Risikotoleranz passen. Pack nicht 100% deines Notgroschens hier rein nur wegen 6% APR.
4. Binance Pool: Erstelle einen Miner, nicht für Retail
Das ist ziemlich klar. Du hast ein Mining-Rig für BTC/ETH, du verbindest dich hierhin. Das ist kein „klicken-klicken und Geld machen“-Produkt für normale Nutzer. Daher überspringe ich die lange Erklärung. Falsches Setup, wenn Retail wegen FOMO hier rein springt.
5. Doppelte Investition / Dual Investment: Das Produkt, das am häufigsten Leute zum Weinen bringt
Der Name „Investition“ ist etwas irreführend. Das ist ein strukturiertes Produkt. Du legst BTC oder USDT rein, legst „Zielpreis“ und „Settlement-Datum“ fest.
Szenario 1: Der Preis erreicht das Ziel nicht – du bekommst große Rewards, und die Assets sind vollständig zurück.
Szenario 2: Der Preis erreicht das Ziel – dann wird dein Asset zu diesem Zielpreis verkauft.
Klingt wie „Buy Low, Sell High“ automatisch. Das Problem: Viele nutzen das, wenn der Markt gerade Euphorie hat. Beispiel: Du setzt Sell High BTC bei 70k $, weil du denkst „es wird schon nicht durchbrechen“. Und zack – doch bei 100k $. Du machst Gewinn, aber es fühlt sich mies an, weil dir die mögliche weitere Rendite „abgeschnitten“ wurde.
Das hier ist ein Advanced-Produkt. Das Risiko ist nicht nur „verbrannter Reward“. Das Risiko ist: „Du wirst gezwungen, zu verkaufen, wenn der Bulle läuft – oder gezwungen zu kaufen, wenn es abstürzt.“ Wenn du Options nicht verstehst, rühr es nicht an. 150% APR sind nicht nur Zinsen, das ist die Risikoprämie, die du zahlst.
6. Discount Buy: Buy the Dip – die Version „im Voraus bezahlen“
Du verpflichtest dich, an einem bestimmten Datum Coins zum Discount-Preis zu kaufen. Wenn der Marktpreis an diesem Datum höher ist als dein Discount-Preis, dann hast du Glück. Wenn er niedriger ist, kaufst du trotzdem zu deinem Discount-Preis – der sich am Ende als zu teuer herausstellt.
Das ist kein DCA. Das ist ein Limit-Order mit Extra-Schritten. Passt, wenn du wirklich sicher bist, dass du diese Support-Level bedienst. Nicht geeignet, wenn du nur wegen FOMO auf „5% Rabatt“ schaust.
7. Earn VIP & Earn Syariat: Marktsegmentierung
Earn VIP ist im Grunde nur Simple Earn/Staking, aber mit hohem Limit und manchmal einer geboosteten APR. Kein besonderes Zauberwerk. Der Hauptvorteil ist für Wale, die keine Orders klein schneiden wollen.
Verdient Syariat zieht, weil es eine Option bietet für alle, die sich Sorgen um Riba/gharar machen. Binance filtert die Produkte so, dass sie mit den Scharia-Prinzipien übereinstimmen. Guter Schritt in Sachen Inklusivität.
Kritik: Transparenz des Vertrags. Als Laie weiß man nicht, was „hinter“ diesem Scharia-Produkt genau anders ist als das Übliche – rein mechanisch über Smart Contracts. Wenn man den Scharia-Markt ernsthaft entwickeln will, muss die Aufklärung viel tiefer gehen als nur ein Label.
8. Das passt zu Finanzen: Darlehen
Simple Earn Flexibel kann ein Polster sein, um Kredite zu unterlegen. Das ist ein zweischneidiges Schwert.
Das Gute: Wenn du schnell Geld brauchst, aber keinen BTC verkaufen willst, kannst du USDT leihen. Dein BTC bekommt trotzdem Rewards.
Das Schlechte: Das ist ein Tor zur Leverage-Nutzung. Viele leihen sich, um nochmal long zu gehen, und werden dann liquidiert, wenn der Markt crashst.
Kredite sind ein Feature, keine Strategie. Wenn du nicht verstehst, wie man LTV und Health Factor managt, lass die Finger davon.
Also, ist Binance Earn gut oder nicht?
Das Gute:
All-in-one: Vom konservativsten bis zum Dege(n) gibt’s alles. Keine Notwendigkeit, zwischen Plattformen zu wechseln.
UX: Im Vergleich zu DeFi ist das schon am einfachsten. Das Risiko durch Smart-Contract-Fehler ist kleiner, weil es zentralisiert ist.
Nutzung von BNB: BNB in Simple Earn wird angerechnet für Launchpool & HODLer-Airdrops. Also hat „HODL“ bei Binance mehr Wert als Self-Custody. Das ist Fakt, kein Gimmick.
Das Schlechte:
Risiko bei CEX: Du gibst die Verwahrung (Custody) ab. Wenn es zu Hacks, Regulierungen oder einer Insolvenz kommt, dann war’s das. Diversifikation hin zu Self-Custody ist Pflicht.
APR-Fata Morgana: Die APR von heute ist keine Garantie für die APR von morgen. Triff keine Entscheidung für 90 Tage nur, weil du am ersten Tag die APR siehst.
Zu viele Optionen = Decision Fatigue: Neue Nutzer sehen Dual Investment und denken, sie würden sparen – dabei sind das Derivate. Die Binance-Aufklärung zu den Risiken ist noch nicht so stark wie das Marketing mit der APR.
Illusion „passiv“: Alle diese Produkte brauchen, dass du aktiv nachdenkst – wann einsteigen, wann aussteigen, was die Alternativen sind. Wirklich passiv ist nur, Assets im Cold Wallet liegen zu lassen.
Mein persönliches Framework für Earn
Nach Zeithorizonten trennen: Geld fürs Markt-Bummeln diese Woche = flexibel. Geld für DCA über 6 Monate = gesperrt. Wirklich brachliegendes Geld = erst dann Staking/Hub Yield anschauen.
Sperre keine Assets, wenn ein Event ansteht: Willst du Launchpool? Dann BNB nicht in ein Produkt sperren, das nicht eligible ist.
Komplexes Produkt = kleine Allokation: Dual Investment, Discount Buy, max. 5–10% des Portfolios. Das ist Spekulationsgeld, nicht Geld fürs Leben.
Nutze keine Kredite für Leverage: Kredite nutzt man, wenn es eng wird – nicht, um eine Position zu vergrößern.
Prüf die Bedingungen für 2x pro Monat: APR, Kontingent, Regeln können sich ändern. Auto-Subscribe hilft, aber die Verantwortung bleibt bei dir.
Kurz gesagt: Binance Earn ist eine Toolbox. Ein Hammer kann ein Haus bauen – aber auch dazu benutzt werden, sich selbst an den Kopf zu schlagen.
Hör auf zu fragen: „Welches Produkt bringt am meisten?“
Fang an zu fragen: „Welche Aufgabe hat mein Geld, und kann ich die Risiken übernehmen?“
Denn in Krypto verpasst nicht derjenige, der wenig Assets hat. Sondern derjenige, der nicht weiß, was man mit den Assets anstellen will.
#PintarPakaiBinanceEarn #Binance
Haftungsausschluss: Das ist meine persönliche Meinung, keine Finanzberatung. Alle Produkte haben Risiken, einschließlich des Verlusts von Kapital. APR kann sich ändern. Lies die Seite „Bedingungen & Konditionen“ von Binance, bevor du irgendeine Funktion nutzt. DYOR.