
🧨.
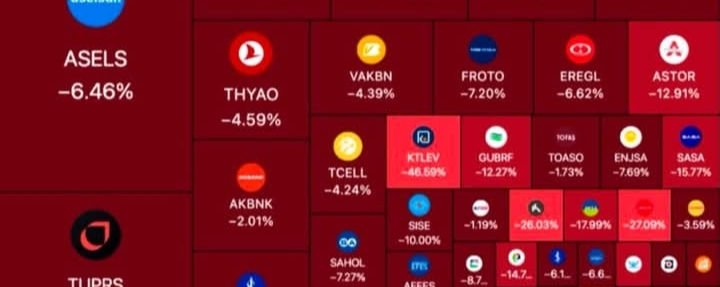
Der türkische Aktienmarkt ist in dieser Woche um mehr als 8% eingebrochen, nachdem ein lokaler Fondsmanager zugab, er könne die Rückzahlungsanfragen der Kunden nicht erfüllen.
Dieses eine Eingeständnis löste eine weitreichende Panik in der gesamten Fondsbranche aus.
Die Aufsichtsbehörden froren daraufhin ein und ordneten die Liquidation von 131 Investmentfonds im Wert von ₺890 Milliarden an, rund $18,3 Milliarden. Betroffen waren etwa 350.000 Anleger.
Mehrere große Vermögensverwalter werden beschuldigt, ein Vorgehen zu betreiben, das Behörden als eine „Ponzi-ähnliche Masche“ bezeichnen: Sie kaufen illiquide Anteile in verbundenen Unternehmen, um die Fondswerte künstlich aufzublähen und dadurch mehr Privatkundengeld anzuziehen – Anlegern, die scheinbar „Wunder“-Renditen hinterherliefen.
Investoren sollen an einem einzigen Tag bis zu 1 Milliarde US-Dollar abgezogen haben, was die Aussetzung/den Freeze überhaupt erst erzwang; die Behörden versuchten, einen Ansturm von Rücknahmen zu stoppen, der die Kurse noch weiter in den Absturz hätte treiben können.
Die Antwort war außergewöhnlich.
Die Zentralbank der Türkei hat die Anforderungen an die Wechselmarge von 35% auf 20% gekürzt, um zu verhindern, dass fallende Kurse automatische Margin Calls auslösen.
Der staatliche Staatsfonds des Landes begann direkt mit dem Kauf von Blue-Chip-Aktien, nur um den Benchmark-Index zu stützen.
Zwei der größten Banken der Türkei, İşbank und die staatliche Ziraat Bank, wurden angewiesen, die tatsächliche Verwertung dieser eingefrorenen Gelder zu übernehmen; dieser Prozess kann bis zu drei Monate dauern oder länger, wenn die Regulierer ihn verlängern.
Das ist keine normale Korrektur.
Das sind Regulierungsbehörden, die aktiv auf jeder Ebene eingreifen: Geld einfrieren, Aktien kaufen, die Regeln für die Margin/Wechselmarge ändern und Notfall-Liquidität bereitstellen, nur um zu verhindern, dass sich der Markt noch weiter im Kreis dreht.
Und das zugrunde liegende Problem – ob die Vermögenswerte innerhalb dieser eingefrorenen Fonds tatsächlich das wert sind, was sie damals bewertet wurden – ist bis heute noch nicht gelöst.
Die Stabilisierung passiert an der Oberfläche, während die eigentliche Frage darunter völlig offen bleibt.
Und all das geschieht zur gleichen Zeit, in der der Lira-Wechselkurs immer neue Allzeittiefs erreicht und die Rendite der türkischen 10-jährigen Staatsanleihe bei über 32% liegt – das heißt, Aktien, die Währung und der Anleihemarkt stehen gemeinsam unter Druck.
#Aktienmarkt