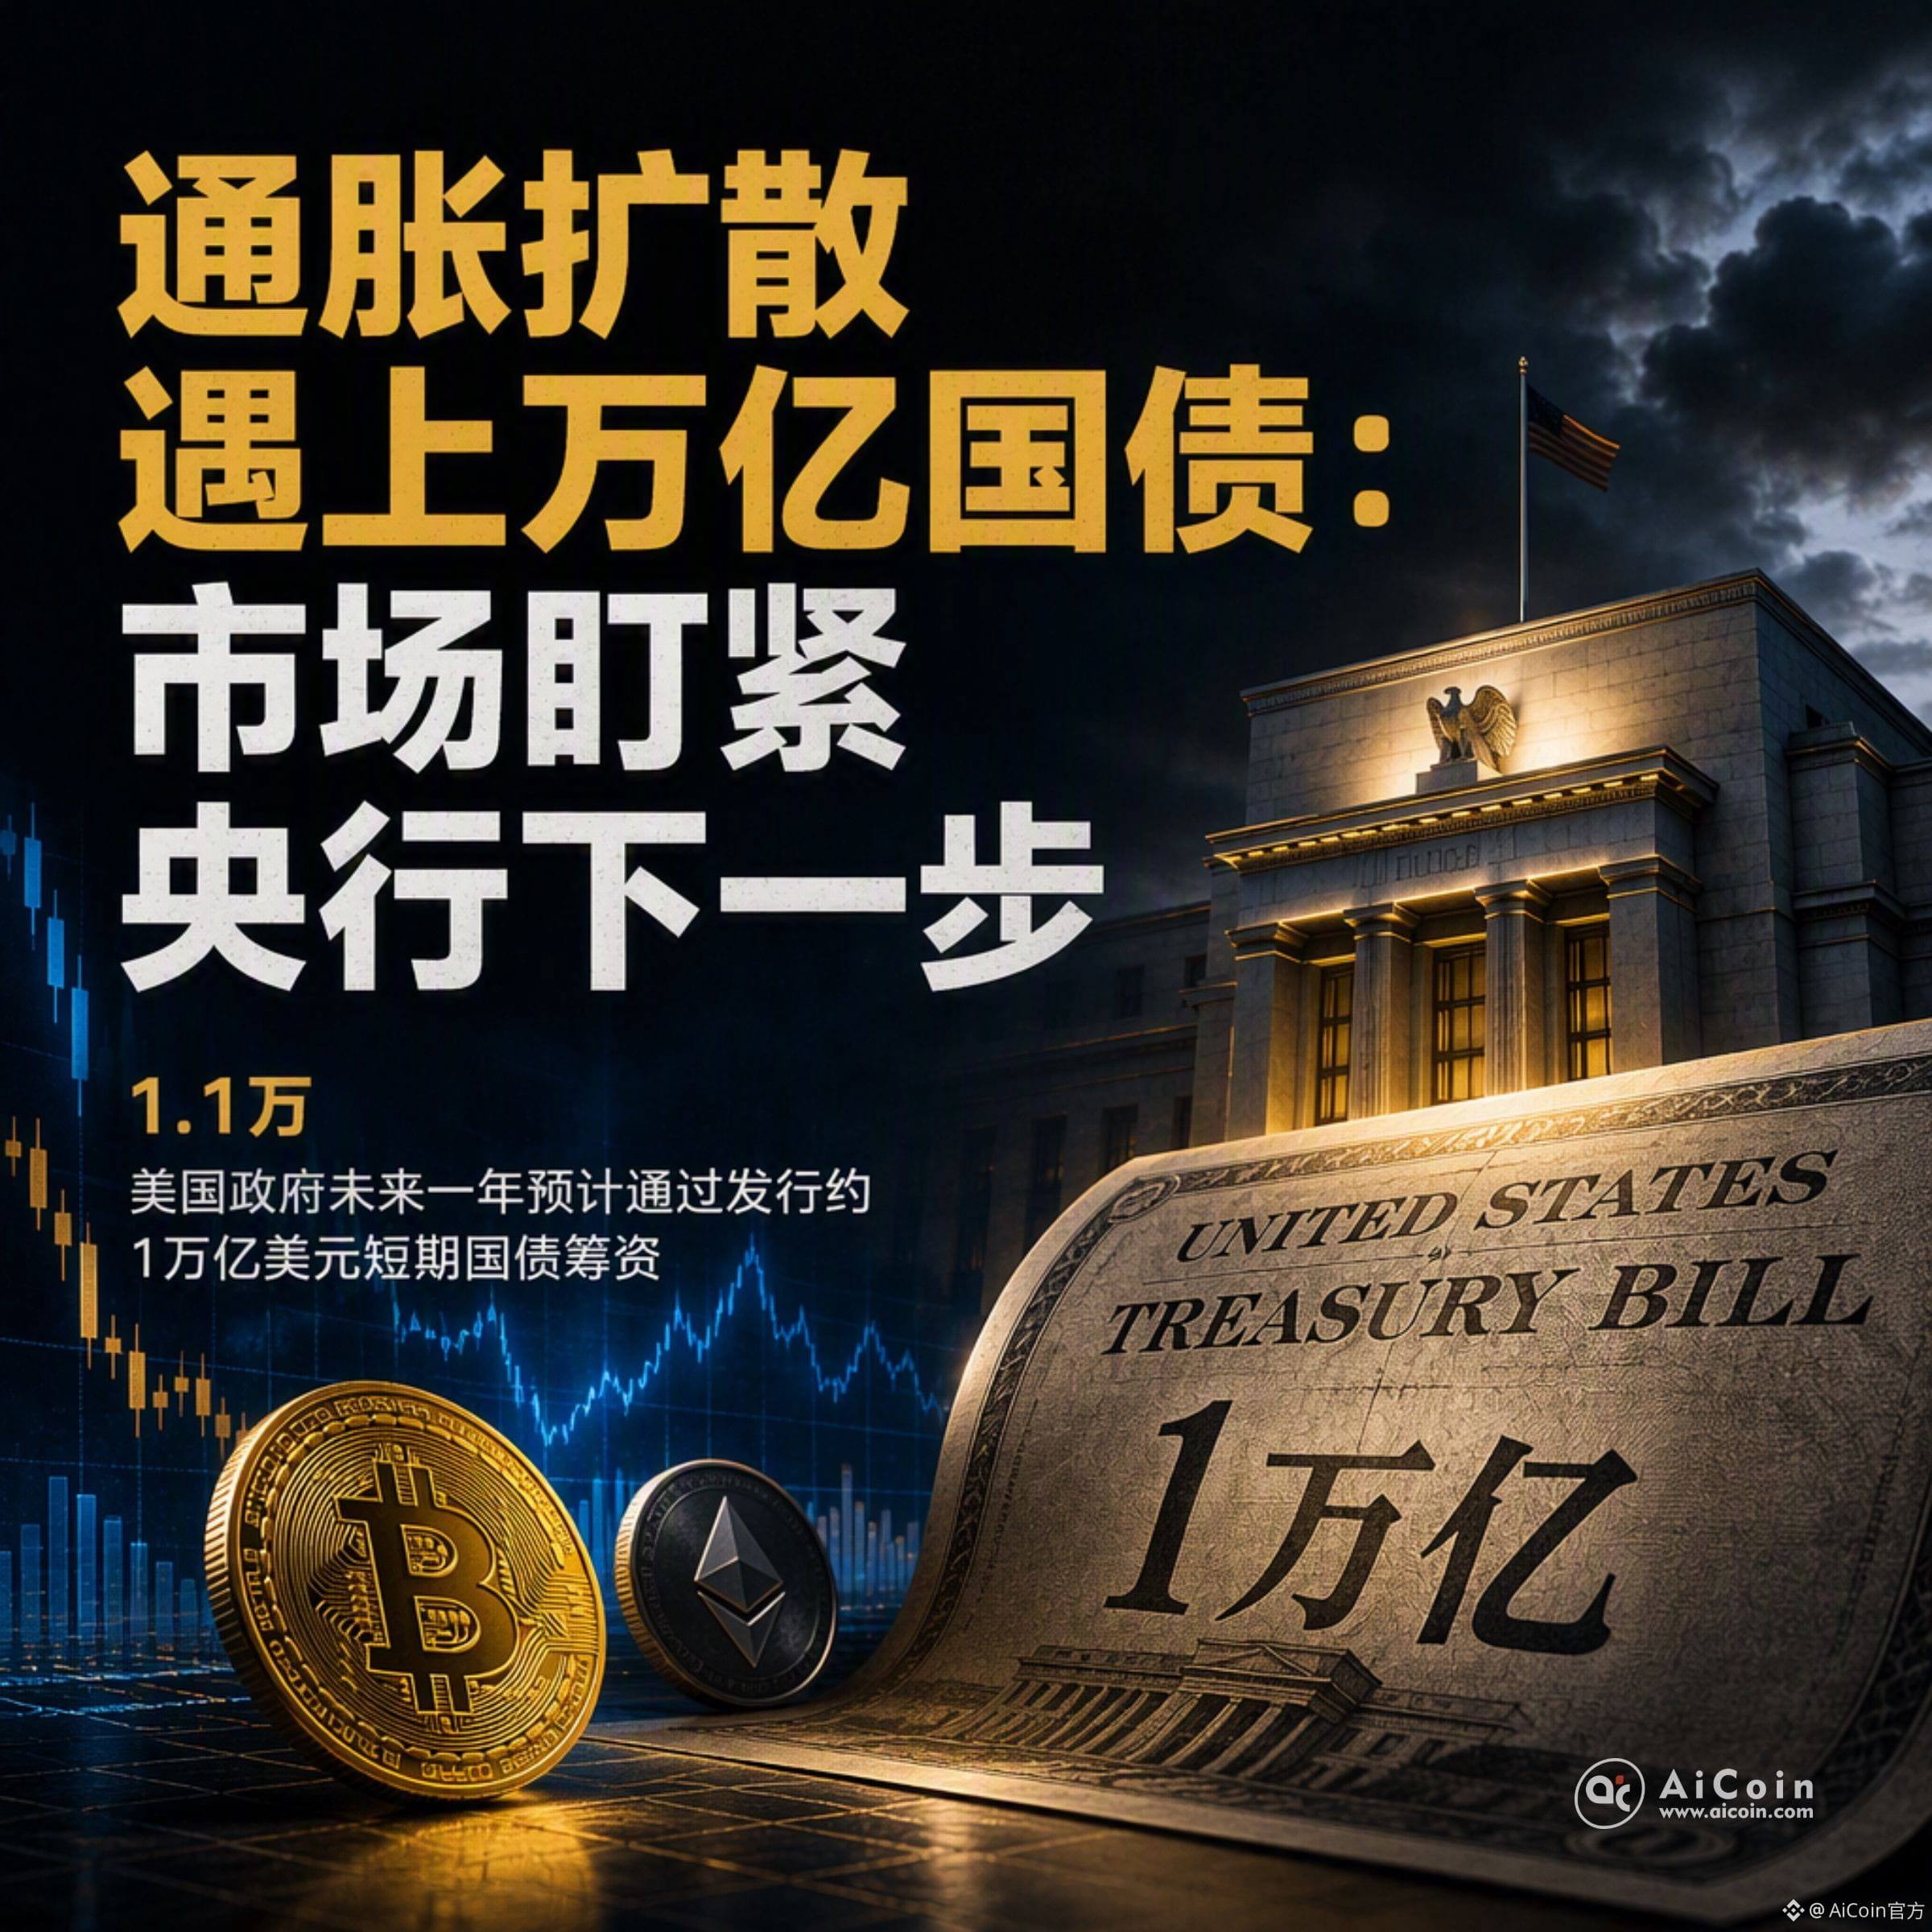

Die US-Regierung geht in den kommenden zwölf Monaten davon aus, durch die Emission von kurzfristigen Schatzwechseln im Umfang von rund 1 Billion US-Dollar zu finanzieren. Gleichzeitig liegen die Kosten für langfristige Kredite bereits auf dem höchsten Stand seit 2007, wie aus einer Einzelquelle hervorgeht.
Anders gesagt: Das günstige langfristige Geld ist weg. Daher muss man in einem Umfeld hoher Zinsen in großem Umfang kurzfristige Schuldtitel ausgeben und die Haushaltslücke mit teurerem kurzfristigem Kapital füllen. Diese Kombination aus „hohen Zinsen + hoher kurzfristiger Emissionsmenge“ übt an sich einen anhaltenden Druck auf die globale Liquidität aus.
Wenn das Volumen kurzfristiger Schatzwechsel in den Billionenbereich gebracht wird, kann das sehr leicht Kapital abziehen, das andernfalls möglicherweise in risikoreichere Märkte wie Aktien oder Krypto-Assets geflossen wäre—insbesondere bei großen Investoren, die eine eher stabile Rendite bevorzugen. Sie sind eher bereit, auf diesen Papieren zu „parken“ und die Zinsen zu vereinnahmen.
Als Nächstes ist entscheidend, ob die Zentralbank bei den Zinsen dem Staatsspielraum lässt und ob die Emission kurzfristiger Staatsanleihen weiter verschärft wird. Diese beiden Variablen bestimmen, wie stark der Druck auf globale Risikoassets in den kommenden Wochen und Monaten ausfällt.
Anders gesagt: Das günstige langfristige Geld ist weg. Daher muss man in einem Umfeld hoher Zinsen in großem Umfang kurzfristige Schuldtitel ausgeben und die Haushaltslücke mit teurerem kurzfristigem Kapital füllen. Diese Kombination aus „hohen Zinsen + hoher kurzfristiger Emissionsmenge“ übt an sich einen anhaltenden Druck auf die globale Liquidität aus.
Wenn das Volumen kurzfristiger Schatzwechsel in den Billionenbereich gebracht wird, kann das sehr leicht Kapital abziehen, das andernfalls möglicherweise in risikoreichere Märkte wie Aktien oder Krypto-Assets geflossen wäre—insbesondere bei großen Investoren, die eine eher stabile Rendite bevorzugen. Sie sind eher bereit, auf diesen Papieren zu „parken“ und die Zinsen zu vereinnahmen.
Als Nächstes ist entscheidend, ob die Zentralbank bei den Zinsen dem Staatsspielraum lässt und ob die Emission kurzfristiger Staatsanleihen weiter verschärft wird. Diese beiden Variablen bestimmen, wie stark der Druck auf globale Risikoassets in den kommenden Wochen und Monaten ausfällt.