Live-Auditing von Binance Futures: 100% Wirksamkeit in der Sonntagssitzung und Weg zur v2.0
Als wir diese quantitative Engine in Python entwickelt haben, war die Prämisse nicht „den Markt erraten“, sondern ein deterministisches Risikomanagement zu strukturieren—basierend auf Endlichen Automaten (FSM) und Volatilitätskontrolle.
Gestern Sonntag, während der Liquiditätszufuhr vor der wöchentlichen Eröffnung, führte das System eine tadellose, in SQLite WAL auditierte Sitzung aus:
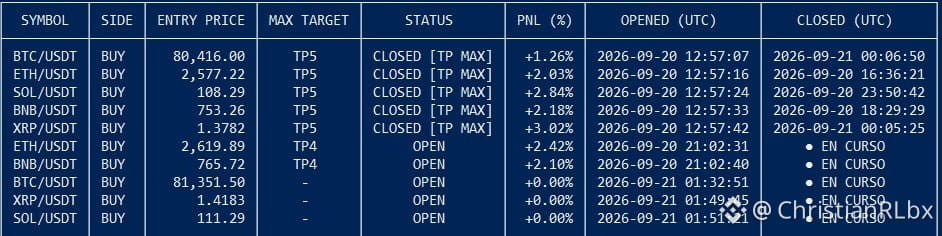
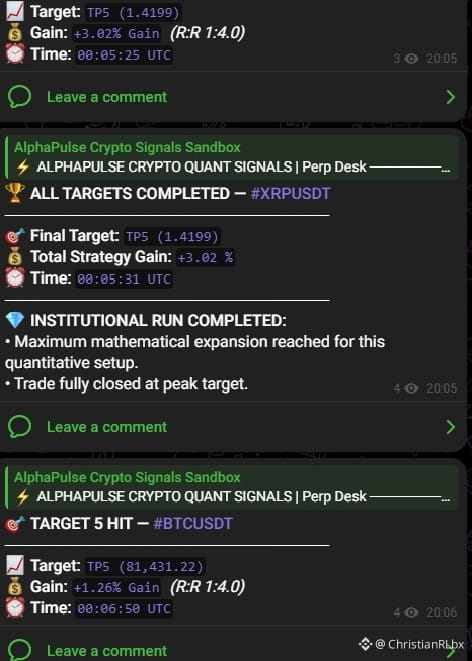
📊 Kennzahlen der Taktung (5/5 in TP5 - Geschlossenes Ziel-Maximum):
• $ETH : TP5 erreicht (+2.06%)
• $SOL: TP5 erreicht (+3.77%)
• $XRP: TP5 erreicht (+4.03%)
• $BNB : TP5 erreicht (+2.16%)
• $BTC : TP5 erreicht (+1.26%)
👉 Bruttoperformance des Körbchens: +13.28% (ohne Hebelwirkung).
⚙️ Der echte Vorteil: Transparenz und die v2.0 auf dem Weg
Ein perfekter Tag bedeutet nicht automatisch ein unfehlbares System. Im algorithmischen Trading gibt es Serien, aber die Stabilität wird anhand der statistischen Stichprobe gemessen.
Aktuell läuft der Bot in seiner Basisversion, während wir die Kontrollstichprobe von 100 Live-Operationen sammeln. Mit diesem abgeschlossenen Protokoll analysieren wir das Slippage (Slippage), den realen Drawdown und die R:R-Quoten, um die v2.0 zu kalibrieren—wo wir neue Assets einbauen und dynamische Optimierungen über ATR integrieren.
Algorithmisches Trading ist kein Glück; es sind Mathematik, Iteration und Disziplin im Code.
💬 Für Entwickler und Quants: Wie viele Trades betrachtet ihr mindestens, um die Robustheit eines Modells in Derivaten zu auditen? Ich lese eure Antworten unten. 👇
#AlgorithmicTrading #BTC #QuantTrading #BTCBreaks80K #CryptoTradingInsights
Als wir diese quantitative Engine in Python entwickelt haben, war die Prämisse nicht „den Markt erraten“, sondern ein deterministisches Risikomanagement zu strukturieren—basierend auf Endlichen Automaten (FSM) und Volatilitätskontrolle.
Gestern Sonntag, während der Liquiditätszufuhr vor der wöchentlichen Eröffnung, führte das System eine tadellose, in SQLite WAL auditierte Sitzung aus:
📊 Kennzahlen der Taktung (5/5 in TP5 - Geschlossenes Ziel-Maximum):
• $ETH : TP5 erreicht (+2.06%)
• $SOL: TP5 erreicht (+3.77%)
• $XRP: TP5 erreicht (+4.03%)
• $BNB : TP5 erreicht (+2.16%)
• $BTC : TP5 erreicht (+1.26%)
👉 Bruttoperformance des Körbchens: +13.28% (ohne Hebelwirkung).
⚙️ Der echte Vorteil: Transparenz und die v2.0 auf dem Weg
Ein perfekter Tag bedeutet nicht automatisch ein unfehlbares System. Im algorithmischen Trading gibt es Serien, aber die Stabilität wird anhand der statistischen Stichprobe gemessen.
Aktuell läuft der Bot in seiner Basisversion, während wir die Kontrollstichprobe von 100 Live-Operationen sammeln. Mit diesem abgeschlossenen Protokoll analysieren wir das Slippage (Slippage), den realen Drawdown und die R:R-Quoten, um die v2.0 zu kalibrieren—wo wir neue Assets einbauen und dynamische Optimierungen über ATR integrieren.
Algorithmisches Trading ist kein Glück; es sind Mathematik, Iteration und Disziplin im Code.
💬 Für Entwickler und Quants: Wie viele Trades betrachtet ihr mindestens, um die Robustheit eines Modells in Derivaten zu auditen? Ich lese eure Antworten unten. 👇
#AlgorithmicTrading #BTC #QuantTrading #BTCBreaks80K #CryptoTradingInsights