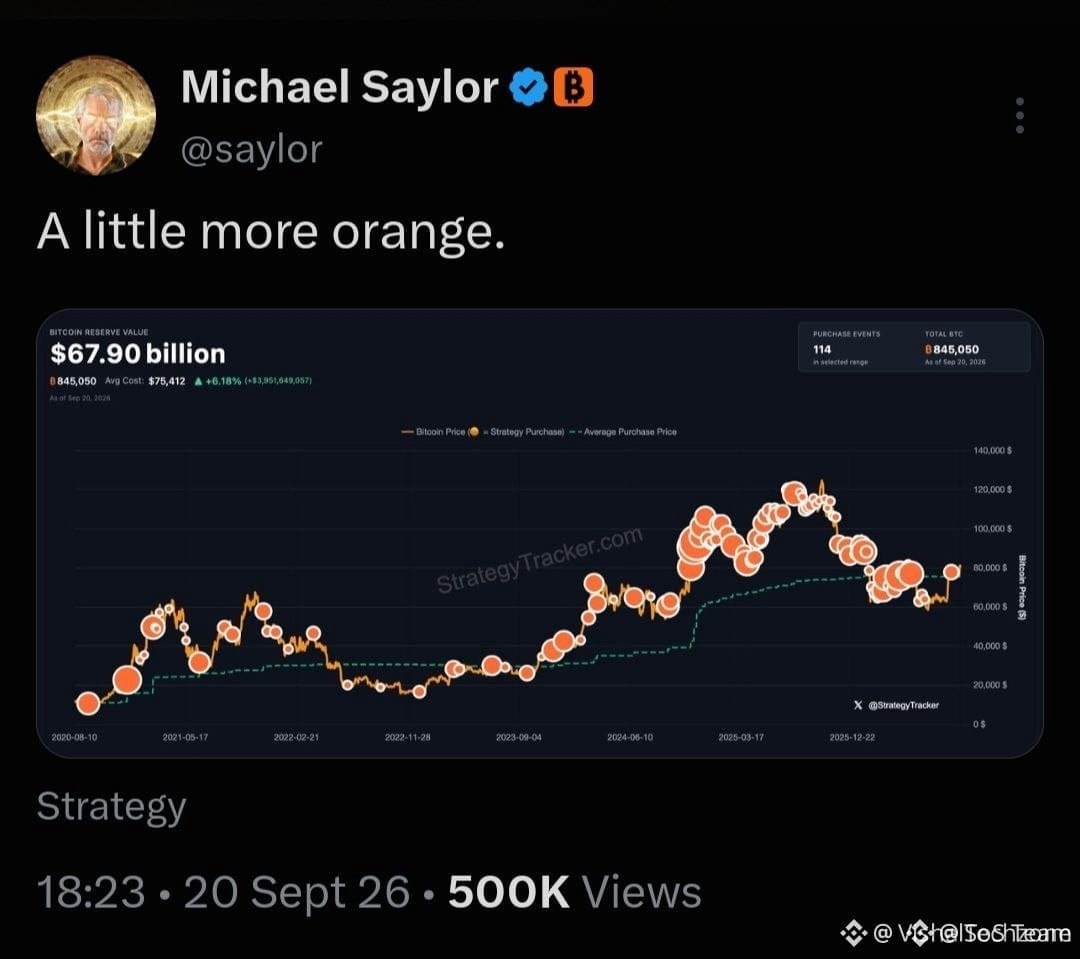
Jedes Mal, wenn ein börsennotierter Konzern andeutet, mehr Bitcoin zu kaufen, stürzen sich Privatanleger mit Market-Orders direkt in ein lokales Hoch.
Die meisten Anleger verlieren Geld, weil sie FOMO-kaufend auf Treasury-News reagieren und dann in der Falle landen, wenn der Markt das Ereignis unmittelbar danach abverkauft. Es ist erschreckend einfach, mehrjährige Veränderungen in den Konzernbilanzen für sofortige Trading-Signale zu halten.
Michael Saylor deutet auf eine weitere Runde Käufe für $BTC hin, aber die Bewertung der unternehmensweiten Akkumulation als unmittelbares grünes Signal ist riskant. Die Strategie finanziert diese Akquisitionen in erster Linie über Schulden und Aktienemissionen; das bedeutet, dass der Anlagehorizont in Jahrzehnten gemessen wird, während Privatanleger auf intraday Volatilität hin liquidiert werden. Selbst wenn Bitcoin aufgrund des Gerüchts um 1,10% steigt und $MSTR moves 0,02%, liefern solche Schlagzeilen oft genau die Exit-Liquidität, die größere Marktteilnehmer brauchen, um sich abzusichern und Risiken zu reduzieren.
Außerdem gibt es einen strukturellen Nachteil zu berücksichtigen, wenn Unternehmens-Treasuries so viel dieses Angebots konzentrieren. Wenn sich die makroökonomischen Bedingungen verschlechtern und die Schuldenfinanzierung teuer wird, schafft eine starke Bilanzexponierung einen Überhang, der Abwärtsbewegungen in Bärenphasen verstärken kann.
Wie spielst du diese Ankündigung, oder wartest du zuerst den Leverage-Flush ab?
#Bitcoin #CryptoMarket #RiskManagement
Die meisten Anleger verlieren Geld, weil sie FOMO-kaufend auf Treasury-News reagieren und dann in der Falle landen, wenn der Markt das Ereignis unmittelbar danach abverkauft. Es ist erschreckend einfach, mehrjährige Veränderungen in den Konzernbilanzen für sofortige Trading-Signale zu halten.
Michael Saylor deutet auf eine weitere Runde Käufe für $BTC hin, aber die Bewertung der unternehmensweiten Akkumulation als unmittelbares grünes Signal ist riskant. Die Strategie finanziert diese Akquisitionen in erster Linie über Schulden und Aktienemissionen; das bedeutet, dass der Anlagehorizont in Jahrzehnten gemessen wird, während Privatanleger auf intraday Volatilität hin liquidiert werden. Selbst wenn Bitcoin aufgrund des Gerüchts um 1,10% steigt und $MSTR moves 0,02%, liefern solche Schlagzeilen oft genau die Exit-Liquidität, die größere Marktteilnehmer brauchen, um sich abzusichern und Risiken zu reduzieren.
Außerdem gibt es einen strukturellen Nachteil zu berücksichtigen, wenn Unternehmens-Treasuries so viel dieses Angebots konzentrieren. Wenn sich die makroökonomischen Bedingungen verschlechtern und die Schuldenfinanzierung teuer wird, schafft eine starke Bilanzexponierung einen Überhang, der Abwärtsbewegungen in Bärenphasen verstärken kann.
Wie spielst du diese Ankündigung, oder wartest du zuerst den Leverage-Flush ab?
#Bitcoin #CryptoMarket #RiskManagement