
#日本央行加息至31年高位
Japanische Zinsen steigen auf 1,25 % – das wirklich Wichtige ist, dass der „günstige Yen“ langsam verschwindet
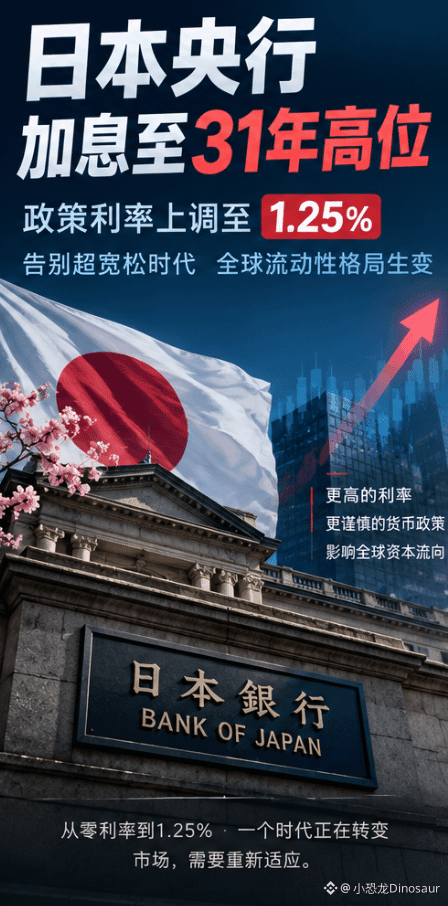
Die Bank of Japan hat den Leitzins von 1 % auf 1,25 % angehoben und damit direkt das höchste Niveau seit 1995 erreicht.
Legt man das neben die US-Zinsen, wirkt 1,25 % zunächst nicht besonders hoch. Doch für eine Volkswirtschaft, die seit Jahrzehnten an Nullzinsen oder sogar negative Zinsen gewöhnt ist, ist diese Veränderung eigentlich ziemlich groß. Noch wichtiger: Die Frage, die die Bank of Japan derzeit beschäftigt, hat sich von „Wie erzeugt man Inflation?“ allmählich zu „Wie verhindert man, dass die Inflation zu stark wird?“ verschoben.
Ich denke, was der Markt wirklich im Blick haben sollte, ist nicht nur, um wie viel teurer japanische Hypotheken werden, sondern ein über die Jahre sehr wichtiger Spielzug globaler Gelder: der Yen-Carry-Trade.
In der Vergangenheit waren die Finanzierungskosten in Yen extrem niedrig. Viele Gelder wurden in Yen geliehen und dann genutzt, um US-Staatsanleihen, Aktien oder sogar andere renditestarke riskante Vermögenswerte zu kaufen. Wenn die Zinsen in Japan immer weiter steigen, verändert sich diese Rechnung zwangsläufig.
Wenn die japanischen Zinsen weiter nach oben gehen, während der Yen gleichzeitig deutlich aufwertet, könnten einige Carry-Trade-Positionen beginnen, zurückzufließen. Dann wären nicht nur die japanischen Aktienmärkte betroffen, sondern möglicherweise auch die Liquidität globaler Anleihen, Tech-Aktien und sogar des Krypto-Markts.
Allerdings gibt es dieses Mal auch ein ziemlich interessantes Phänomen: **Nach einer Zinserhöhung schwächt sich der Yen stattdessen.** Ein Grund ist, dass zwei Ratsmitglieder gegen die Anhebung stimmten, und Ueda Kazuo hat keine besonders deutliche, harte Orientierung für weitere aufeinanderfolgende Zinsschritte gegeben.
Daher ist 1,25 % an sich nicht das Ende.
Entscheidend ist vielmehr, ob die Bank of Japan als Nächstes weiter anheben wird.
Japan war in den vergangenen Jahrzehnten eines der günstigsten Kapitalquellen der Welt.
Wenn dieser „globale Geldhahn“ langsam zugedreht wird, könnten die Auswirkungen möglicherweise viel größer sein als eine einzelne Erhöhung um 25 BP.
Japanische Zinsen steigen auf 1,25 % – das wirklich Wichtige ist, dass der „günstige Yen“ langsam verschwindet
Die Bank of Japan hat den Leitzins von 1 % auf 1,25 % angehoben und damit direkt das höchste Niveau seit 1995 erreicht.
Legt man das neben die US-Zinsen, wirkt 1,25 % zunächst nicht besonders hoch. Doch für eine Volkswirtschaft, die seit Jahrzehnten an Nullzinsen oder sogar negative Zinsen gewöhnt ist, ist diese Veränderung eigentlich ziemlich groß. Noch wichtiger: Die Frage, die die Bank of Japan derzeit beschäftigt, hat sich von „Wie erzeugt man Inflation?“ allmählich zu „Wie verhindert man, dass die Inflation zu stark wird?“ verschoben.
Ich denke, was der Markt wirklich im Blick haben sollte, ist nicht nur, um wie viel teurer japanische Hypotheken werden, sondern ein über die Jahre sehr wichtiger Spielzug globaler Gelder: der Yen-Carry-Trade.
In der Vergangenheit waren die Finanzierungskosten in Yen extrem niedrig. Viele Gelder wurden in Yen geliehen und dann genutzt, um US-Staatsanleihen, Aktien oder sogar andere renditestarke riskante Vermögenswerte zu kaufen. Wenn die Zinsen in Japan immer weiter steigen, verändert sich diese Rechnung zwangsläufig.
Wenn die japanischen Zinsen weiter nach oben gehen, während der Yen gleichzeitig deutlich aufwertet, könnten einige Carry-Trade-Positionen beginnen, zurückzufließen. Dann wären nicht nur die japanischen Aktienmärkte betroffen, sondern möglicherweise auch die Liquidität globaler Anleihen, Tech-Aktien und sogar des Krypto-Markts.
Allerdings gibt es dieses Mal auch ein ziemlich interessantes Phänomen: **Nach einer Zinserhöhung schwächt sich der Yen stattdessen.** Ein Grund ist, dass zwei Ratsmitglieder gegen die Anhebung stimmten, und Ueda Kazuo hat keine besonders deutliche, harte Orientierung für weitere aufeinanderfolgende Zinsschritte gegeben.
Daher ist 1,25 % an sich nicht das Ende.
Entscheidend ist vielmehr, ob die Bank of Japan als Nächstes weiter anheben wird.
Japan war in den vergangenen Jahrzehnten eines der günstigsten Kapitalquellen der Welt.
Wenn dieser „globale Geldhahn“ langsam zugedreht wird, könnten die Auswirkungen möglicherweise viel größer sein als eine einzelne Erhöhung um 25 BP.