CleanSpark hat die Expansion erneut eng mit der Finanzierung verknüpft.
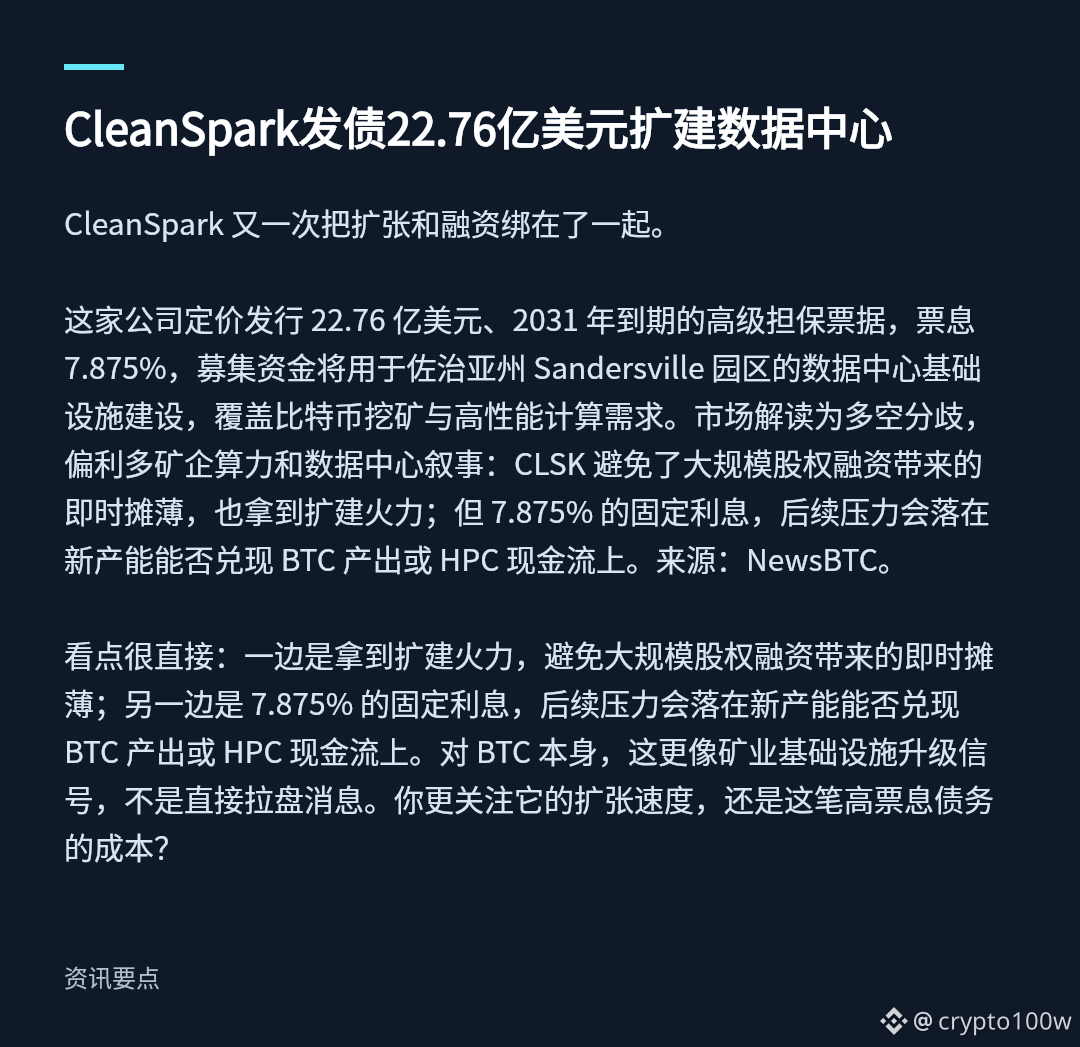
Das Unternehmen bepreiste und emittierte vorrangige besicherte Schuldverschreibungen im Volumen von 2,276 Milliarden US-Dollar mit Fälligkeit im Jahr 2031 und einem Kupon von 7,875%. Der Erlös soll in den Ausbau der Rechenzentrums-Infrastruktur im Georgiaer Sandersville-Gelände fließen und die Anforderungen an Bitcoin-Mining sowie an High-Performance-Computing abdecken. Die Markteinschätzung ist gespalten: eher pro-Long, zugunsten von Mining-Unternehmen und der Rechenzentrums-Erzählung. CLSK vermeidet eine sofortige Verwässerung durch eine großvolumige Eigenkapitalfinanzierung und erhält dafür die Mittel für eine Erweiterung; allerdings wird der feste Zinssatz von 7,875% die spätere Belastung darauf lenken, ob die neuen Kapazitäten ihre Zusagen einlösen können – also ob sie BTC-Ausgaben oder HPC-Cashflows tatsächlich generieren. Quelle: NewsBTC.
Die Kernaussage ist recht eindeutig: Auf der einen Seite bekommt man „Erweiterungsfeuerkraft“ und vermeidet eine unmittelbare Verwässerung durch eine große Aktienemission; auf der anderen Seite steht ein fester Zinssatz von 7,875%, dessen künftiger Druck darauf liegen wird, ob die neue Kapazität BTC-Output oder HPC-Cashflow wirklich liefern kann. Für Bitcoin selbst ist das eher ein Signal für ein Upgrade der Mining-Infrastruktur – keine direkte Kurstreiber-Nachricht. Worauf achtest du mehr: auf die Expansionsgeschwindigkeit oder auf die Kosten dieser hochverzinsten Schuldverschreibung?
Abbildung 1: CleanSpark platziert Anleihen über 2,276 Milliarden US-Dollar zur Erweiterung von Rechenzentren · Nachrichten-Highlights
Bildquelle: https://www.newsbtc.com/news/cleanspark-prices-2-276b-secured-notes-for-sandersville-data-center/
Das Unternehmen bepreiste und emittierte vorrangige besicherte Schuldverschreibungen im Volumen von 2,276 Milliarden US-Dollar mit Fälligkeit im Jahr 2031 und einem Kupon von 7,875%. Der Erlös soll in den Ausbau der Rechenzentrums-Infrastruktur im Georgiaer Sandersville-Gelände fließen und die Anforderungen an Bitcoin-Mining sowie an High-Performance-Computing abdecken. Die Markteinschätzung ist gespalten: eher pro-Long, zugunsten von Mining-Unternehmen und der Rechenzentrums-Erzählung. CLSK vermeidet eine sofortige Verwässerung durch eine großvolumige Eigenkapitalfinanzierung und erhält dafür die Mittel für eine Erweiterung; allerdings wird der feste Zinssatz von 7,875% die spätere Belastung darauf lenken, ob die neuen Kapazitäten ihre Zusagen einlösen können – also ob sie BTC-Ausgaben oder HPC-Cashflows tatsächlich generieren. Quelle: NewsBTC.
Die Kernaussage ist recht eindeutig: Auf der einen Seite bekommt man „Erweiterungsfeuerkraft“ und vermeidet eine unmittelbare Verwässerung durch eine große Aktienemission; auf der anderen Seite steht ein fester Zinssatz von 7,875%, dessen künftiger Druck darauf liegen wird, ob die neue Kapazität BTC-Output oder HPC-Cashflow wirklich liefern kann. Für Bitcoin selbst ist das eher ein Signal für ein Upgrade der Mining-Infrastruktur – keine direkte Kurstreiber-Nachricht. Worauf achtest du mehr: auf die Expansionsgeschwindigkeit oder auf die Kosten dieser hochverzinsten Schuldverschreibung?
Abbildung 1: CleanSpark platziert Anleihen über 2,276 Milliarden US-Dollar zur Erweiterung von Rechenzentren · Nachrichten-Highlights
Bildquelle: https://www.newsbtc.com/news/cleanspark-prices-2-276b-secured-notes-for-sandersville-data-center/