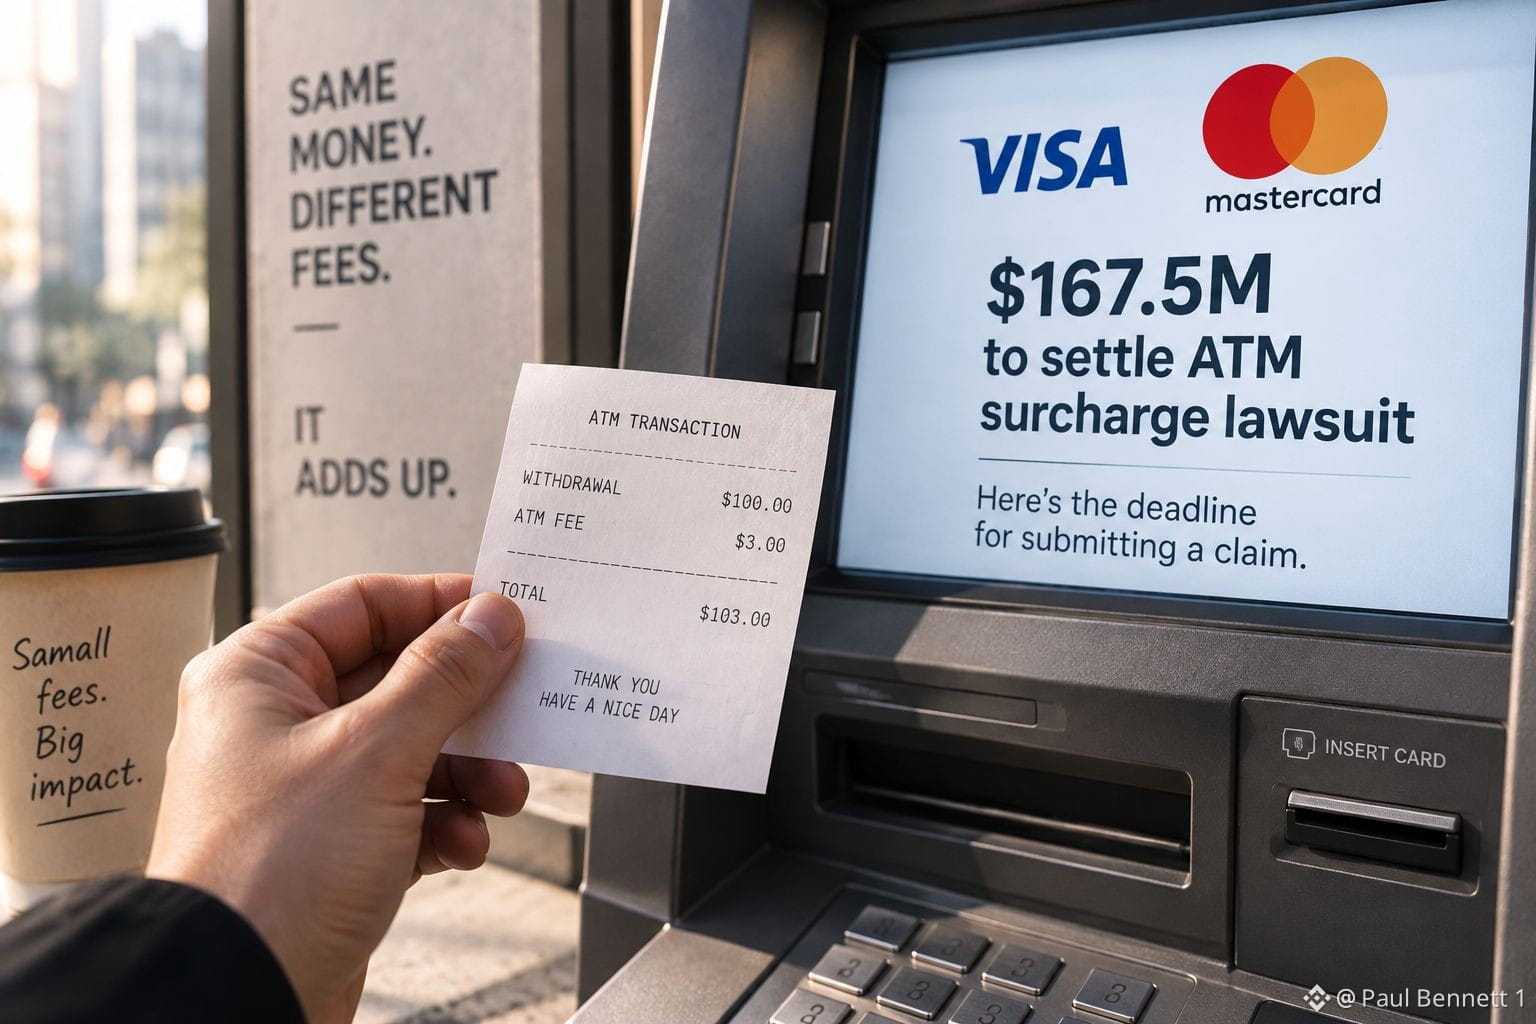
💳 167,5 Mio. $ wegen Gebühren an Geldautomaten – Kleine Kosten können ein sehr großes Geschäft werden. Visa und Mastercard haben sich darauf geeinigt, 167,5 Mio. $ zu zahlen, um Ansprüche beizulegen, die mit Aufschlägen an Geldautomaten (ATM Surcharges) verbunden sind. Der Fall drehte sich um Vorwürfe, dass die Netzwerkregeln den Wettbewerb rund um Gebühren für den Zugang zu Geldautomaten eingeschränkt hätten, während beide Unternehmen Fehlverhalten bestritten. 🏧Was mich hier weniger am Prozess selbst interessiert als vielmehr an den ökonomischen Zusammenhängen. Eine Gebühr von 2–3 $ wirkt isoliert betrachtet winzig, aber sobald Millionen von Transaktionen über dasselbe System laufen, werden diese „kleinen“ Kosten zu einem sehr großen Geldpool. Deshalb finde ich auch, dass man Zahlungs-Innovation anhand etwas sehr Grundlegendem bewerten sollte: Beseitigt sie tatsächlich Reibung für die Nutzer? Krypto wird oft um Preise herum diskutiert – besonders wenn sich $BTC bewegt –, aber die Infrastrukturgeschichte ist mindestens genauso wichtig. Wenn neue Zahlungsschienen Überweisungen günstiger, schneller oder leichter zugänglich machen, ist das ein echter Nutzen – ganz unabhängig davon, ob $BTC diese Woche steigt oder fällt. Stablecoins, sofortige Abwicklung, On-Chain-Zahlungen – all das klingt beeindruckend. Aber für den durchschnittlichen Nutzer ist die eigentliche Frage einfacher: Wie viel kostet es mich, mein Geld zu bewegen? 💸 Für mich ist das nach wie vor einer der klarsten Tests dafür, ob neue Finanzinfrastruktur wirklich besser ist als die alte. Quelle: The Daily Hodl #BTC Price Analysis# #Bitcoin Price Prediction: What is Bitcoins next move?#

Veröffentlichen
Haftungsausschluss: Enthält Meinungen von Drittanbietern. Keine Beratung. Binance AI wird ohne Gewähr bereitgestellt. Siehe AGB.