

Saylor Says No to CLARITY. The Regulators Are Already Moving.
摘要:CLARITY法案搁浅后,SEC与CFTC各自出手,塞勒称行业应优先落地产品。
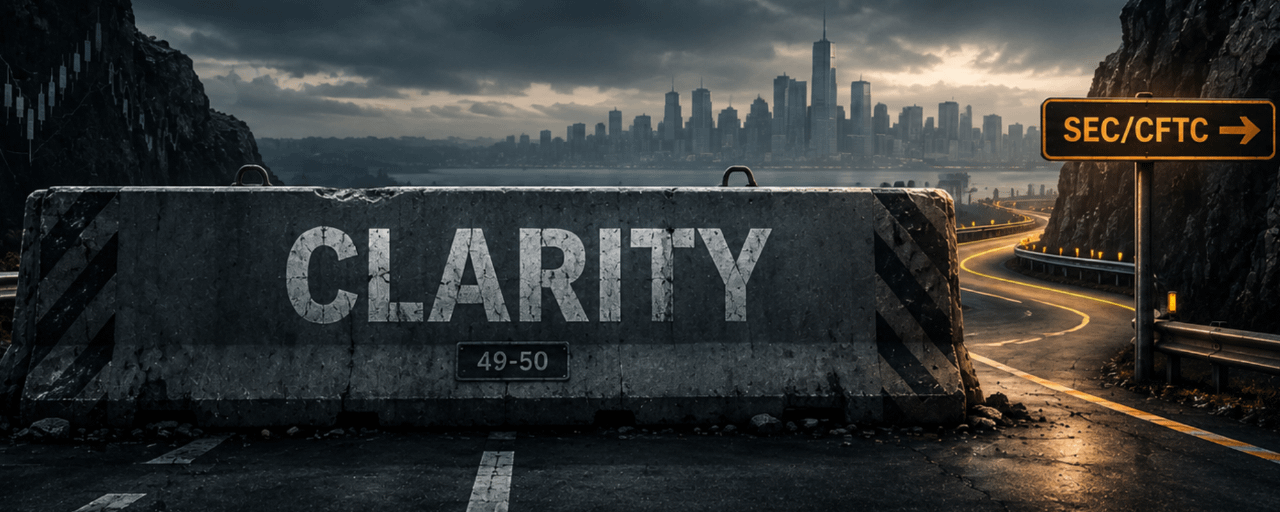
9月17日,SEC以第34106402号命令发布“创新豁免”框架,CFTC同日就被动软件提供商发布不采取行动立场。两天前,参议院以49票赞成、50票反对的程序性投票结果,未能推进CLARITY Act进入下一审议阶段。
9月20日,Strategy执行主席迈克尔·塞勒在X上发帖,直接点出了当前局面的核心矛盾:与其接受CLARITY法案最终妥协版本中的种种限制,数字资产行业不如利用未来两年,在SEC、CFTC、财政部和银行监管机构的支持下推进合规产品落地。
这不是一句随口的评论。它指向一个已经在发生的事实:在国会立法停滞的同时,联邦监管机构正在用自己的权限,逐项搭建加密行业的运营框架。塞勒的立场是,这条路径比接受一部充满约束的法案更有利。
妥协案里的三层约束
要理解塞勒为什么拒绝,需要看清CLARITY妥协案里写了什么。
稳定币收益是第一个约束。妥协案将禁止服务提供商仅因用户持有支付稳定币而向其支付收益,但允许基于合格活动的奖励。财政部还被授权在认定社区银行出现大量有害存款转移时,限制某些奖励。塞勒的判断很直接:维持银行流动性稳定,和保护银行免受竞争,是两个不同的目标。
第二个约束在创新沙盒。妥协案原本将参与沙盒的企业限制在25名员工以内,每个委员会每年仅批准20个项目。这个规模的沙盒,对于需要快速迭代产品、积累用户反馈的金融科技公司来说,几乎不具备实际操作空间。
第三个约束在GENIUS Act的既有规定中。GENIUS Act已于2025年7月签署,明确禁止支付稳定币发行方向持有者支付任何形式的利息或收益。但一个被广泛讨论的漏洞在于:该法禁止的是发行人向持有人直接付息,并未明确禁止交易所向客户支付奖励。实践中,Circle将部分储备收入按比例支付给Coinbase,后者再以奖励形式回馈USDC持有者。CLARITY妥协案试图堵上这个通道,而塞勒的反对,在某种程度上是在维护这一通道的存续空间。
塞勒的逻辑是:GENIUS Act已经对发行人付息做出了规定,不需要在立法层面叠加更多限制。叠加的结果不是更安全,而是更慢。
监管机构已经在做的事
塞勒的立场之所以有说服力,是因为监管机构确实在动。
SEC的“创新豁免”允许符合条件的代币化证券交易场所(TSVs)通过许可制AMM和流动性池,开展代币化NMS股票的链上交易,豁免期五年。这等于为代币化股票在链上的合法流通开辟了一条受控通道。同一天,CFTC发布不采取行动立场,明确不会对提供被动软件的开发商以未注册介绍经纪商为由采取执法行动。
SEC主席阿特金斯在CLARITY投票失败后的表态也很明确:“无论有没有那项立法,这届政府将为美国投资者和技术创新者兑现承诺。”
这些动作的规模不大,但方向清晰。它们不是在等待国会授权,而是在现有法律框架内,用豁免、不采取行动立场和规则提案的方式,逐项确认哪些链上活动可以合法进行。
塞勒看到了这一点。他给出的路径是:2027年至2028年,将有用产品规模化,将临时救济转化为持久规则。目标是让5000万美国选民使用改善生活的数字金融产品。
市场在定价什么
CLARITY投票失败当天,Coinbase、Circle和Strategy股价下跌5%至10%,比特币短线下跌逾3%。但到9月18日,比特币已回升至77,500美元附近,市场开始消化SEC和CFTC的监管动作。到9月20日,比特币报81,647美元,24小时涨幅1.21%,7日涨幅5.82%。
Strategy的股价在9月18日收盘时上涨16.39%至153.92美元。这个涨幅的幅度说明,市场对Strategy的定价已经不再单纯锚定比特币现货价格,而是在定价一个更具体的东西:Strategy持有的843,775枚比特币,以及塞勒所描述的“数字资本+数字信贷+数字股权”的组合结构,在监管框架逐步清晰后的变现路径。
塞勒在帖子中列举了BTC、STRC、MSTR、Coinbase和USDC五个标的,称它们可以协同运作。这个列表本身就是一个信号:他看到的不是单项资产的价格波动,而是一个产品矩阵在监管跑道上的铺开速度。
接下来看什么
SEC创新豁免的实际使用率。 五年豁免框架已经建立,但有多少TSV会申请、有多少股票会被代币化、交易量能否达到有意义的水位,取决于执行层面的推进。如果第一批TSV的申请在2026年第四季度提交,2027年初的运营数据将成为衡量这条路径有效性的第一个硬指标。
CFTC的规则提案进程。 CFTC已向白宫信息与监管事务办公室提交了“加密资产交易监管”和“加密资产市场监管”两项规则草案。这两项规则从提案到最终生效通常需要数月,但如果顺利推进,将为加密资产的现货交易和中介运营提供比豁免更稳定的法律基础。
CLARITY是否在参议院获得重新审议的窗口。 共和党参议员Tillis在投票期间将赞成改为反对,随后提交了重新审议动议。7名民主党参议员在投票后表示愿意继续谈判。但鉴于本届国会的政治结构,重新审议的窗口即使打开,妥协案的约束条款大概率不会比9月版本更宽松。塞勒的“不接受限制”立场,在这个背景下更像是一种策略选择:与其在立法层面继续消耗,不如在监管层面加速推进,用实际的产品使用数据来倒逼未来的规则设计。
更大的棋盘
塞勒的帖子有一个容易被忽略的措辞:他说的是“利用未来两年”,而不是“等待两年”。这个区别很重要。等待意味着被动接受国会的节奏,利用意味着主动填充监管机构已经打开的窗口。
SEC的创新豁免、CFTC的不采取行动立场、财政部和OCC的稳定币实施细则——这些不是立法,它们随时可能被下一届政府调整或撤回。但如果在这两年里,代币化股票在链上产生了真实的交易量,比特币托管和借贷服务有了可审计的运营记录,稳定币支付嵌入了实际的商业场景,那么这些“临时措施”就会积累起足够的用户基础和产业惯性,使得撤回它们的政治成本远高于维持它们。
塞勒说的“真正的保护来自数百万满意用户”,指向的正是这个机制。不是法律条文保护了行业,而是行业已经大到法律无法忽视。
#CLARITY法案 #SEC #CFTC #稳定币 #MichaelSaylor