
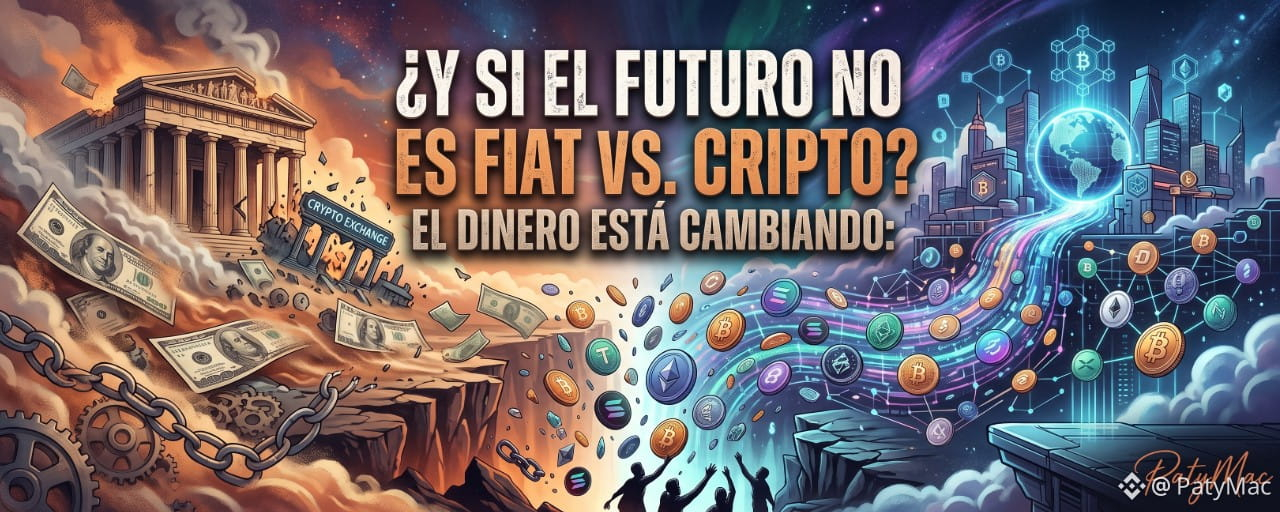
Das nächste Finanzsystem könnte nicht einfach eine Geldart durch eine andere ersetzen, sondern mehrere nebeneinander möglich machen
Seit Jahren wurde die Debatte über die Zukunft des Geldes recht einfach dargestellt:
traditionelles Geld versus Kryptowährungen.
Auf der einen Seite:
Dollar, Euro, Guaraníes und Banken.
Auf der anderen Seite:
Bitcoin, Ethereum und Blockchain.
Doch im Jahr 2026 wird diese Einteilung immer unzureichender.
Denn während ein Teil der Welt weiterhin darüber diskutiert, ob Kryptowährungen das traditionelle Geld ersetzen werden, passiert gerade eine viel tiefgreifendere Veränderung:
das traditionelle Geld selbst beginnt, digitale programmierbare Technologie zu übernehmen.
Stablecoins.
Tokenisierte Einlagen.
Digitale Währungen von Zentralbanken.
Tokenisierte Assets.
Zahlungssysteme auf Blockchain.
Finanzielle Infrastruktur auf Basis von DLT.
Die Frage ist nicht mehr nur:
„Wird Krypto das Geld ersetzen?“
Die Frage kann viel interessanter sein:
„Wie wird ein System aussehen, in dem verschiedene Formen von digitalem Geld nebeneinander existieren?“
Zuerst muss man verstehen, was wir „Geld“ nennen
Geld ist nicht einfach etwas, das wir über das Internet schicken können.
Geld erfüllt mehrere Funktionen:
dient als Zahlungsmittel;
ermöglicht es, Preise auszudrücken;
erleichtert das Sparen;
ermöglicht die Abwicklung von Verpflichtungen;
funktioniert als Recheneinheit.
Und hinter dem Geld steckt etwas noch Wichtigeres:
Vertrauen.
Wenn du eine Banknote oder eine Bankeinlage erhältst, musst du normalerweise nicht die gesamte Historie des Instruments untersuchen, bevor du es akzeptierst.
Es gibt eine institutionelle Infrastruktur im Hintergrund.
In Paraguay ist zum Beispiel der Guaraní die Währung der Republik und hat gesetzlichen Status. Der BCP weist darauf hin, dass Bitcoin und andere private Kryptowährungen diese Eigenschaft und keine staatliche Garantie haben.
Das bedeutet nicht, dass eine Kryptowährung keinen Wert haben kann.
Das bedeutet, dass ihre wirtschaftliche und rechtliche Natur nicht dieselbe ist wie die des gesetzlichen Zahlungsmittels.
Bitcoin wurde nicht geboren, um eine digitale Bank zu sein
Bitcoin hat eine revolutionäre Idee eingeführt:
Können wir digitalen Wert übertragen, ohne von einer zentralen Autorität abhängig zu sein, die jede Transaktion validiert?
Die technologische Antwort lautete: ja.
Blockchain ermöglichte es, ein Netzwerk aufzubauen, in dem Transaktionen über Konsensmechanismen protokolliert werden.
Aber Bitcoin hat eine grundlegende Eigenschaft:
sein Preis ist nicht darauf ausgelegt, gegenüber dem Dollar oder dem Guaraní stabil zu bleiben.
Kann steigen.
Es könnte fallen.
Du kannst eine enorme Volatilität erleben.
Darum kann Bitcoin als digitales Asset, als Anlageinstrument oder als Wertaufbewahrung für bestimmte Nutzer funktionieren, aber es sollte nicht automatisch mit gesetzlichem Zahlungsmittel verwechselt werden.
Dann tauchten Stablecoins auf
Stablecoins versuchen, eines der wichtigsten Probleme volatiler Krypto-Assets zu lösen:
preisliche Stabilität.
Ein Stablecoin, der an den Dollar gekoppelt ist, will eine Referenz ungefähr:
1 Token ≈ 1 Dollar.
Das verändert die Nutzbarkeit komplett.
Eine Person möchte vielleicht Bitcoin als Anlage nutzen und einen Stablecoin als Mittel für Überweisungen oder als Referenzeinheit innerhalb des digitalen Ökosystems.
Stablecoins sind schnell gewachsen und heute viel stärker mit traditionellen Finanzsystemen verbunden als noch vor einigen Jahren. Der IWF hebt ihre zunehmende Nutzung bei Zahlungen und grenzüberschreitenden Überweisungen hervor, weist aber auch auf Risiken im Zusammenhang mit Währungsersetzung, Kapitalflüssen, fragmentierter Regulierung und finanzieller Stabilität hin.
Ist ein Stablecoin einfach „ein digitaler Dollar“?
Nicht unbedingt.
Das ist eine extrem wichtige Unterscheidung.
Wenn du Folgendes hast:
100 USD in Bargeld
du hast eine Art Asset.
Wenn du Folgendes hast:
100 USD auf einem Bankkonto
du hast eine rechtliche Beziehung zu einer Finanzinstitution.
Wenn du Folgendes hast:
100 Einheiten eines auf den Dollar bezogenen Stablecoins
du hast eine andere Art von Instrument, mit eigener Struktur.
Die rechtliche und wirtschaftliche Frage ist:
Was sichert den Token ab und welche Rechte hat der Inhaber genau?
Die Absicherung ist entscheidend
Stellen wir uns einen Stablecoin vor, der behauptet, eine Parität von:
1 Token = 1 USD.
Der Nutzer könnte fragen:
„Wo ist dieser Dollar?“
Die Antwort könnte sein:
Bargeld;
Einlagen;
Staatsanleihen;
andere liquide Vermögenswerte;
eine Kombination von Instrumenten;
oder eine andere Struktur.
Aber wir müssen auch fragen:
Wer verwaltet diese Vermögenswerte?
Wer kann sie zurückfordern?
Wie funktioniert die Rückerstattung?
Was passiert während einer Krise?
Die Stabilität eines Stablecoins hängt von viel mehr ab als vom Namen.
Das Geld kommt auch in die Blockchain
Und hier beginnt der wirklich spannende Teil.
Bis vor Kurzem wurde Blockchain vor allem als Infrastruktur für Bitcoin und andere Krypto-Assets gesehen.
Jetzt ist das institutionelle Gespräch anders.
Es wird untersucht, wie Tokenisierung genutzt werden kann, um zu repräsentieren:
Bankeinlagen;
Zentralbankgeld;
Anleihen;
Wertpapiere;
Finanzielle Vermögenswerte;
und andere Instrumente.
Die BIS schlägt genau eine Architektur vor, in der tokenisiertes Zentralbankgeld, tokenisiertes Bankgeld und tokenisierte Finanz-Assets miteinander über programmierbare Infrastrukturen interagieren können.
Das bedeutet: Die Zukunft wird möglicherweise nicht unbedingt:
Bank gegen Blockchain.
Es könnte sein:
Bank + Blockchain.
Was ist eine tokenisierte Einlage?
Stellen wir uns vor, du hast:
10.000.000 Gs. in einer Bank.
Traditionell wird diese Einlage über konventionelle Banksysteme verwaltet.
Stellen wir uns nun vor, diese Einlage wird durch einen Token in einer programmierbaren Infrastruktur dargestellt.
Das Geld würde weiterhin eine Verbindlichkeit der Bank sein.
Aber die Art, wie dieser Wert erfasst und übertragen wird, könnte Eigenschaften der Blockchain- oder DLT-Technologie integrieren.
Die BIS definiert tokenisierte Einlagen als Bankeinlagen, die in einem programmierbaren oder tokenisierten Register dargestellt werden, und weist darauf hin, dass sie weiterhin Verbindlichkeiten der emittierenden Bank sind und zu pari mit den normalen Bankeinlagen rückzahlbar oder übertragbar sein sollten.
Das ist sehr unterschiedlich davon, eine private Kryptowährung ohne Bezug zu einer Bankeinlage zu schaffen.
Und eine CBDC?
CBDC bedeutet:
Central Bank Digital Currency
oder digitales Zentralbankgeld.
Das wäre eine digitale Form von Geld, das von der Zentralbank emittiert wird.
Das ist nicht dasselbe wie Bitcoin.
Nicht dasselbe wie ein privater Stablecoin.
Und es ist auch nicht einfach „die Banking-App nutzen“.
Bei einer CBDC wäre die Natur des Geldes direkt mit der monetären Autorität verbunden, die es ausgibt.
Paraguay hat diese Möglichkeit untersucht: Der BCP hat 2021 eine Arbeitsgruppe eingerichtet, um internationale Initiativen zu CBDCs zu überwachen und ihre Implikationen zu analysieren.
Das bedeutet nicht, dass Paraguay eine CBDC eingeführt hat.
Das bedeutet, dass die Institution das Phänomen untersucht hat.
Dann können wir vier verschiedene Welten haben
Wir können uns Folgendes vorstellen:
1. Traditionelles Geld
Guaraníes, Dollar, Euro.
2. Native Krypto-Assets
Bitcoin, Ether und andere digitale Assets.
3. Stablecoins
Tokens, die dafür entworfen sind, eine Wertreferenz beizubehalten.
4. Tokenisiertes oder im Finanzsystem emittiertes digitales Geld
Tokenisierte Einlagen und, je nach Land, mögliche CBDCs.
Und alle können nebeneinander existieren.
Würde Bitcoin verschwinden?
Es gibt keine Grundlage dafür zu behaupten, dass das Auftauchen von Stablecoins oder tokenisiertem Geld impliziert, dass Bitcoin verschwinden wird.
Sie erfüllen unterschiedliche Funktionen.
Bitcoin hat eigene Eigenschaften:
begrenztes Angebot;
dezentrale Abwicklung;
Abwesenheit eines zentralen Emittenten;
globaler Markt;
relativ hohe Liquidität;
Volatilität.
Ein Stablecoin zielt auf Stabilität gegenüber einer Referenz ab.
Eine tokenisierte Einlage bleibt eine Verbindlichkeit einer Bank.
Eine CBDC wäre Geld, das von einer Zentralbank ausgegeben wird.
Das sind unterschiedliche Strukturen.
Und wenn wir in Zukunft mit Stablecoins bezahlen?
Das ist keine rein theoretische Hypothese mehr.
Der IWF hat darauf hingewiesen, dass Stablecoins das Potenzial haben, internationale Zahlungen schneller und günstiger zu machen, insbesondere bei Überweisungen und grenzüberschreitenden Transfers. Gleichzeitig warnt er, dass ihre Ausweitung Risiken in Bezug auf Fragmentierung, Währungsersetzung und Kapitalbewegungen mit sich bringt, die regulatorische Koordination erfordern.
Stellen wir uns ein paraguayisches Unternehmen vor, das einem ausländischen Anbieter zahlen muss.
Heute könnte es Folgendes geben:
Unternehmen → Bank → Korrespondenzbank → ausländische Bank → Anbieter.
In bestimmten zukünftigen Modellen könnte es Folgendes geben:
Unternehmen → digitales Asset → Anbieter.
Die Abwicklung könnte viel schneller sein.
Aber das bedeutet nicht automatisch, dass es in allen Fällen besser ist.
Es tauchen neue Fragen auf:
Welches Gesetz gilt?
Wer prüft die Identität?
Wie werden die Pflichten zur Verhinderung von Geldwäsche erfüllt?
Wie wird eine fehlerhafte Überweisung korrigiert?
Was passiert, wenn der Stablecoin-Emittent ausfällt?
Wie geht man mit Sanktionen und Einschränkungen um?
Wie wird der Verbraucher geschützt?
Die Technologie kann den Transfer beschleunigen.
Es beseitigt nicht die rechtlichen Pflichten.
Und hier taucht ein wichtiges Problem für Lateinamerika auf
Viele lateinamerikanische Volkswirtschaften haben eine sehr besondere Beziehung zum Dollar.
Menschen nutzen Dollar für:
sparen;
sich gegen Inflation absichern;
handeln;
Überweisungen senden;
Preise festlegen;
internationale Geschäfte durchführen.
Wenn ein Stablecoin es erlaubt, eine digitale Darstellung des Dollars global zu halten und zu übertragen, kann er zu einem sehr mächtigen Werkzeug werden.
Aber auch makroökonomische Fragen können entstehen:
Was passiert, wenn eine Bevölkerung beginnt, massenhaft eine digitale Fremdwährung zu verwenden?
Der IWF hat genau vor Risiken der Währungsersetzung und dem Verlust der Kontrolle über bestimmte Kapitalströme gewarnt.
Paraguay: die Debatte könnte besonders interessant sein
Paraguay hält den Guaraní als gesetzliches Zahlungsmittel.
Bitcoin und andere private Kryptowährungen haben kein gesetzliches Zahlungsmittel und keine staatliche Garantie.
Aber das bedeutet nicht, dass digitale Technologie nicht die Art verändern kann, wie das Geld zirkuliert.
Wir könnten in der Zukunft Folgendes haben:
sofortige Zahlungen;
Stablecoins;
tokenisierte Einlagen;
tokenisierte Assets;
CBDC, falls man sie irgendwann beschließen würde;
finanzielle Infrastruktur auf Basis von DLT.
Die große Frage wird sein:
Wie kann man Innovation integrieren, ohne Stabilität, Schutz für den Nutzer und finanzielle Integrität zu verlieren?
Das Recht muss Technologie von der Funktion trennen
Das ist entscheidend.
Man sollte nicht nur fragen:
„Ist das in der Blockchain?“
Wir sollten fragen:
„Welche Funktion erfüllt es?“
Ist das Geld?
Ist das eine Investition?
Ist das ein Wertpapier?
Ist das ein Forderungsrecht?
Ist das ein Zahlungsmittel?
Ist das ein Utility-Token?
Ist das ein spekulatives Asset?
Ist das eine tokenisierte Einlage?
Die gleiche Technologie kann genutzt werden, um rechtlich sehr unterschiedliche Instrumente darzustellen.
Auch die Regulierung ändert sich
Der internationale Trend zeigt, dass Regulierer digitale Assets nicht länger nur als Randphänomen analysieren können.
Die FATF berichtete 2026, dass die Jurisdiktionen weiterhin Rahmen für Registrierung, Lizenzerteilung und Aufsicht über Anbieter von Diensten für virtuelle Vermögenswerte entwickeln, obwohl weiterhin bedeutende Unterschiede und Umsetzungslücken bestehen. Außerdem identifizierte sie zunehmende Risiken im Zusammenhang mit Stablecoins, nicht gehosteten Wallets, Offshore-Anbietern und bestimmten DeFi-Strukturen.
Das ist wichtig:
Die digitale Wirtschaft globalisiert sich schneller als die Regulierungsgrenzen.
Was kann mit den Banken passieren?
Hier taucht eine faszinierende Möglichkeit auf.
Anstatt dass Blockchain die Banken abschafft, können Banken nutzen:
Tokenisierung + Künstliche Intelligenz + Blockchain + traditionelle Systeme.
Eine Bank könnte DLT-Technologie nutzen für:
Geschäfte abwickeln;
Einlagen tokenisieren;
Wertpapiere verarbeiten;
internationale Zahlungen durchführen;
Smart Contracts automatisieren;
Sicherheiten verwalten.
Die BIS untersucht genau eine Architektur, bei der die Tokenisierung in das bestehende Geldsystem integriert wird, statt es vollständig zu ersetzen.
Die Zukunft könnte programmierbar sein
Das ist vielleicht die tiefgreifendste Transformation.
Stellen wir uns Geld vor, das nicht nur gesendet werden kann.
Sondern dass es programmierbar werden kann.
Zum Beispiel:
„Die Zahlung freigeben, sobald die Lieferung bestätigt wurde.“
Oder:
„Automatisch einen bestimmten Betrag übertragen, wenn eine Bedingung erfüllt ist.“
Oder:
„Zwei Vermögenswerte gleichzeitig abwickeln, wenn beide Parteien die vereinbarten Leistungen erbringen.“
Das verbindet sich direkt mit:
Smart Contracts + Tokenisierung + digitales Geld.
Und dort beginnt eine neue Phase der Finanzen.
Aber Programmierbarkeit heißt nicht absolute Freiheit
Ein programmierbares System kann ebenfalls Regeln haben.
Und diese Regeln können Folgendes beinhalten:
Grenzen;
Identifizierung;
Kontrollen;
Einschränkungen;
Berechtigungen;
regulatorische Compliance.
Darum gibt es eine sehr wichtige philosophische und rechtliche Frage:
Wer programmiert die Regeln des Geldes?
In Bitcoin sind die grundlegenden Regeln im Protokoll und im Konsens des Netzwerks verankert.
Bei einem Stablecoin gibt es Emittenten und Governance-Strukturen.
Bei einer tokenisierten Einlage ist eine Bankeinheit beteiligt.
Bei einer CBDC würde das Design von der Zentralbank und dem entsprechenden Rechtsrahmen abhängen.
Die eigentliche Veränderung kann unsichtbar sein
Vielleicht ist die größte geldpolitische Transformation nicht, dass wir eines Tages keine Banknoten mehr verwenden.
Sie kann viel „stiller“ sein.
Man könnte weiterhin so nachdenken:
„Ich habe 1.000 Dollar.“
aber hinter diesen 1.000 Dollar stünden unterschiedliche technologische Formen, um sie darzustellen:
Bargeld;
Bankeinlage;
Stablecoin;
tokenisierte Einlage;
eventuell digitales Zentralbankgeld.
Der Nennwert kann gleich aussehen.
Aber die rechtliche Natur, der Emittent, das Risiko und die Transferregeln können völlig unterschiedlich sein.
Also: Was wird das Geld der Zukunft sein?
Wahrscheinlich gibt es keine einzige Antwort.
Wir könnten ein Ökosystem haben, in dem sich Folgendes begegnet:
öffentliches Geld + Bankgeld + Stablecoins + Krypto-Assets + tokenisierte Vermögenswerte.
Der echte Wettbewerb wird nicht notwendigerweise:
Bitcoin gegen Dollar.
Es kann sein:
Welche Infrastruktur bietet für jeden Zweck den größten Nutzen, die beste Sicherheit, Liquidität, Interoperabilität und das nötige Vertrauen?
Und das verändert auch den Begriff „Bank“
Wenn eine Person digitale Assets halten, sie global transferieren und programmierbare Protokolle nutzen kann, muss die Bank in etwas mehr konkurrieren als nur darin, Geld aufzubewahren.
Es muss bieten:
Vertrauen;
Sicherheit;
Compliance;
Liquidität;
Dienstleistungen;
Interoperabilität;
rechtlicher Schutz;
Infrastruktur.
Die Technologie kann bestimmte Funktionen demokratisieren.
Aber das Vertrauen wird weiterhin ein grundlegender Vermögenswert sein.
die Paradoxie
Bitcoin wurde unter anderem als Alternative zur Abhängigkeit von Intermediären geboren.
Aber jetzt untersuchen Banken Blockchain.
Stablecoins verbinden Krypto mit traditionellen Finanzen.
Wertpapiermärkte integrieren immer stärker die Tokenisierung.
Und Zentralbanken untersuchen digitales Geld.
Dann endet die Geschichte vielleicht nicht bei:
„Krypto hat die traditionellen Finanzen ersetzt.“
Kann am Ende sein:
„Traditionelle Finanzsysteme haben Teile der Krypto-Technologie übernommen.“
Fazit
Die Zukunft des Geldes wird wahrscheinlich nicht ein Krieg sein zwischen:
Fiat vs. Krypto.
Es wird ein viel komplexeres System sein.
Bitcoin kann weiterhin als dezentralisiertes digitales Asset existieren.
Stablecoins können als Zahlungsmittel wachsen.
Banken können tokenisierte Einlagen verwenden.
Zentralbanken können weiterhin CBDCs untersuchen.
Und die Märkte können immer mehr Assets tokenisieren.
Die eigentliche Herausforderung wird darin bestehen, dass all diese Bausteine nebeneinander existieren können, ohne die Elemente zu zerstören, die dafür sorgen, dass Geld funktioniert:
Vertrauen, Stabilität, Interoperabilität, Sicherheit und klare Regeln.
Die BIS hat 2026 vorgeschlagen, dass die monetäre Innovation genau diese Eigenschaften bewahren muss, und betont, dass Tokenisierung, tokenisierte Einlagen und Zentralbankgeld Teil einer finanziellen Architektur der nächsten Generation sein können.
Darum ist die richtige Frage für 2030 vielleicht nicht:
„Wird Bitcoin den Dollar ersetzen?“
Nicht bei:
„Werden Kryptowährungen die Banken ersetzen?“
Die Frage könnte viel interessanter sein:
„Welche Art von Geld werden wir für jede Situation nutzen und wer wird die Infrastruktur kontrollieren, die es bewegt?“
Denn das Geld ändert sich.
Und dieses Mal besteht die Revolution vielleicht nicht darin, das zu eliminieren, was wir als Geld kennen.
Es kann daraus bestehen, die Art zu verändern, wie dieses Geld existiert, zirkuliert und programmiert wird.
Spannende Fragen
Kann Bitcoin das Geld der Zukunft werden?
Es kann bestimmte wirtschaftliche Funktionen für seine Nutzer erfüllen, aber derzeit hat es in Paraguay keinen gesetzlichen Status und sein Preis weist eine erhebliche Volatilität auf. Es sollte nicht mit gesetzlichem Zahlungsmittel verwechselt werden.
Ist ein Stablecoin dasselbe wie ein Dollar?
Nicht unbedingt. Ein Stablecoin ist ein digitales Asset, dessen Design darauf abzielt, eine Wertreferenz beizubehalten; seine Struktur, Absicherung, der Emittent und die Rechte des Nutzers hängen vom konkreten Instrument ab.
Kann ein Stablecoin für internationale Zahlungen verwendet werden?
Ja, das ist eine der Anwendungen, die Organisationen wie der IWF als potenziell relevant ansehen, insbesondere für grenzüberschreitende Zahlungen und Überweisungen, obwohl es regulatorische und makrofinanzielle Risiken gibt.
Was ist der Unterschied zwischen einem Stablecoin und einer tokenisierten Einzahlung?
Ein Stablecoin und eine tokenisierte Bankeinlage können für den Transfer von Wert eine ähnliche Technologie nutzen, aber rechtlich sind sie nicht notwendigerweise dasselbe. Eine tokenisierte Einlage bleibt eine Verbindlichkeit der emittierenden Bank; ein Stablecoin hat eine andere Struktur und hängt von seinem Emittenten und dem anwendbaren Regime ab.
Ist eine CBDC eine Kryptowährung?
Nicht im üblichen Sinn privater Kryptowährungen. Eine CBDC wäre digitales Geld, das von einer Zentralbank ausgegeben wird, und hätte eine andere institutionelle und rechtliche Natur.
Hat Paraguay eine CBDC?
Wir können nicht behaupten, dass es eine Entscheidung zur Einführung gibt. Die BCP hat das Phänomen über eine 2021 eingerichtete Arbeitsgruppe untersucht, aber das bedeutet nicht, dass derzeit eine paraguayische CBDC existiert.
Werden die Banken verschwinden, wenn Krypto wächst?
Es gibt keine Grundlage, das zu behaupten. Tatsächlich umfasst der aktuelle Trend sowohl Banken als auch Finanzbehörden, die Tokenisierung und neue digitale Infrastrukturen untersuchen.
Wird die Zukunft vollständig ohne Bargeld sein?
Das lässt sich nicht behaupten. Die Digitalisierung kann wachsen, ohne dass das notwendigerweise das sofortige Verschwinden von Bargeld bedeutet.
Wer wird das digitale Geld kontrollieren?
Es hängt vom Instrument ab. Bitcoin funktioniert über ein dezentrales Netzwerk; ein Stablecoin hat einen Emittenten; eine tokenisierte Einlage ist an eine Bank gebunden; und eine CBDC wäre an eine Zentralbank gebunden.
Was ist an dieser Transformation wirklich revolutionär?
Nicht nur, dass das Geld digital ist, sondern dass es programmierbar werden kann: durch Smart Contracts und tokenisierte Assets lassen sich bestimmte Vorgänge automatisieren.



#FutureOfMoney #Stablecoins #Tokenization #Blockchain #CryptoEducation