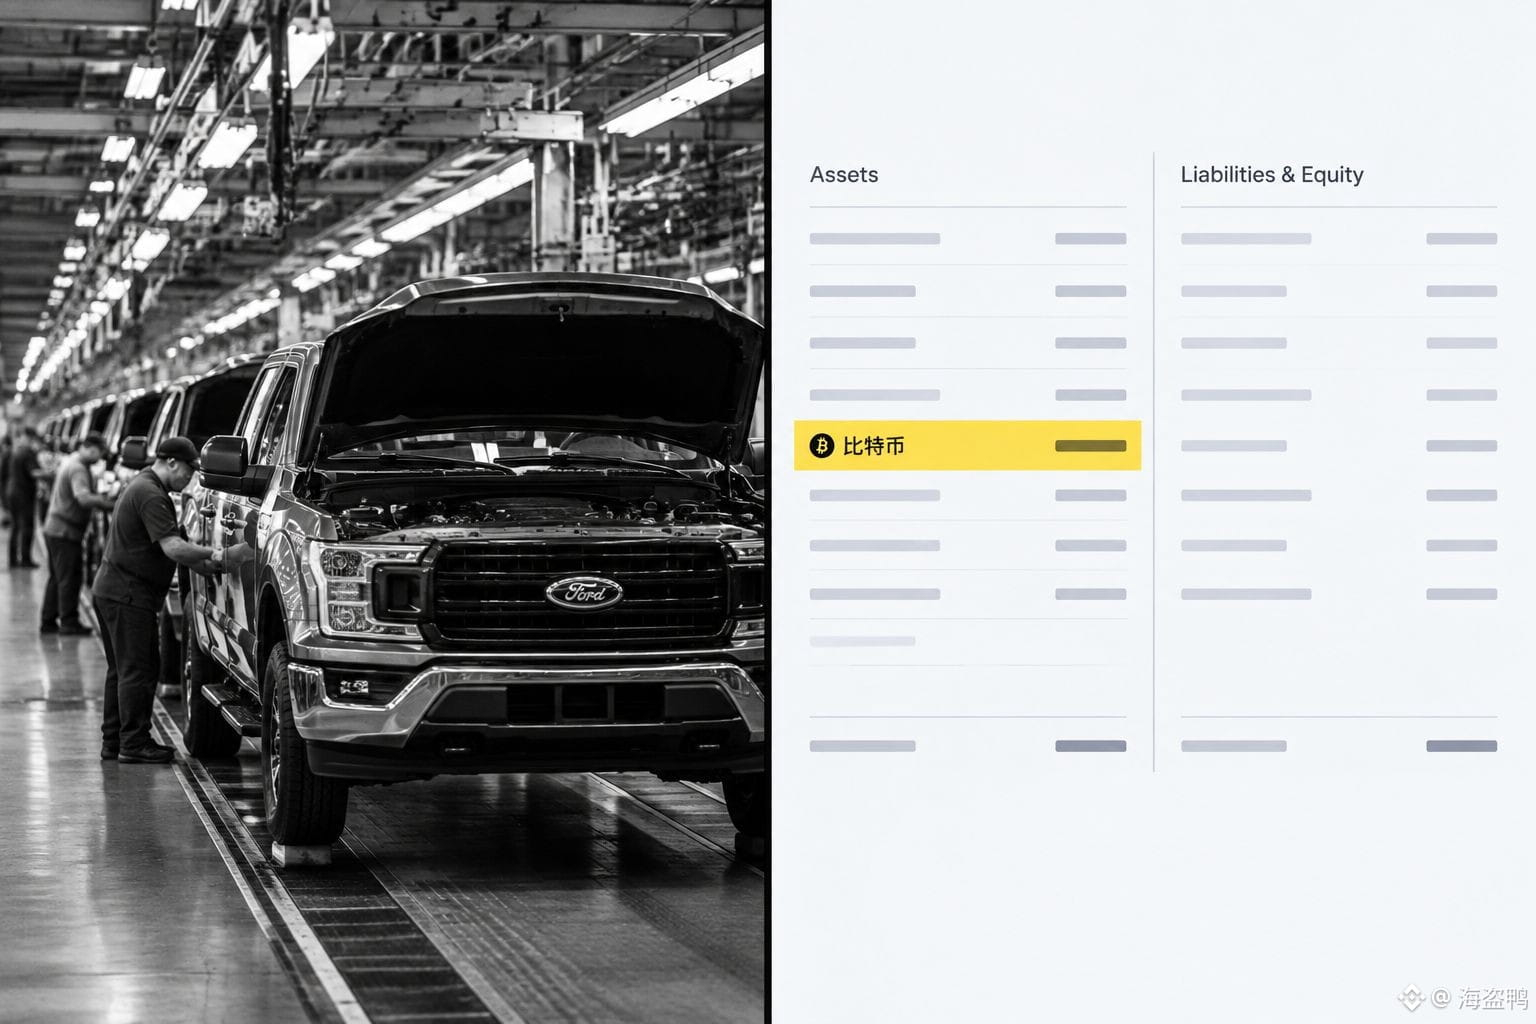
Eine Firma, die kein einziges Auto baut und keine einzige Batterie produziert, hat eine Marktkapitalisierung, die sogar über Ford hinausgeht.
Ford verkauft jedes Jahr ein paar Millionen Autos, hat weltweit Zehntausende Mitarbeiter, dazu Produktionslinien und Vertriebskanäle mit über hundert Jahren Erfahrung. Das Wertvollste, was auf der „Strategie“-Seite ganz konkret in der Bilanz steht, sind diese ganzen Bitcoins. Der Markt bewertet die beiden Dinge unterschiedlich: Für das eine zahlt er weniger als für das andere.
Was heißt das? Wer heute bereit ist, für „die Vermögensstruktur“ einen Aufschlag zu zahlen, zahlt mehr als jemand, der für „Kapazität“ einen Aufschlag zahlen würde. Das Geld fürs Autbauen muss erst in Werkshallen, in Bestände und in Händler-Rabatte fließen – jeder Cent wird zuerst zu Kosten. Hält man dagegen die Coins, liegen sie einfach in der Bilanz und können jederzeit als Sicherheiten dienen, um sich erneut zu finanzieren. Das eine verdient mit operativen Gewinnen, das andere mit der Vorstellungskraft des Marktes über seine Fähigkeit, sich Geld zu beschaffen.
Ich glaube nicht, dass das nur Selbstbeweihräucherung aus dem Krypto-Umfeld ist. In den letzten zwei Jahren wurde der Bewertungsmaßstab für fast alle alten, kapitalintensiven Unternehmen mit dünnen Gewinnmargen praktisch neu angesetzt – Strategy hat das nur auf die Spitze getrieben: Es hat das Unternehmen kurzerhand selbst in einen Asset-Container verwandelt.
Das Problem ist: Wenn die Fantasie dem Cashflow vorausläuft, liegt die Preisgestaltung nicht mehr in der Hand des Unternehmens. Glaubst du, Ford ist unterbewertet – oder ist Strategy überbewertet? Diese beiden Antworten führen zu völlig unterschiedlichen Positionen.
Ford verkauft jedes Jahr ein paar Millionen Autos, hat weltweit Zehntausende Mitarbeiter, dazu Produktionslinien und Vertriebskanäle mit über hundert Jahren Erfahrung. Das Wertvollste, was auf der „Strategie“-Seite ganz konkret in der Bilanz steht, sind diese ganzen Bitcoins. Der Markt bewertet die beiden Dinge unterschiedlich: Für das eine zahlt er weniger als für das andere.
Was heißt das? Wer heute bereit ist, für „die Vermögensstruktur“ einen Aufschlag zu zahlen, zahlt mehr als jemand, der für „Kapazität“ einen Aufschlag zahlen würde. Das Geld fürs Autbauen muss erst in Werkshallen, in Bestände und in Händler-Rabatte fließen – jeder Cent wird zuerst zu Kosten. Hält man dagegen die Coins, liegen sie einfach in der Bilanz und können jederzeit als Sicherheiten dienen, um sich erneut zu finanzieren. Das eine verdient mit operativen Gewinnen, das andere mit der Vorstellungskraft des Marktes über seine Fähigkeit, sich Geld zu beschaffen.
Ich glaube nicht, dass das nur Selbstbeweihräucherung aus dem Krypto-Umfeld ist. In den letzten zwei Jahren wurde der Bewertungsmaßstab für fast alle alten, kapitalintensiven Unternehmen mit dünnen Gewinnmargen praktisch neu angesetzt – Strategy hat das nur auf die Spitze getrieben: Es hat das Unternehmen kurzerhand selbst in einen Asset-Container verwandelt.
Das Problem ist: Wenn die Fantasie dem Cashflow vorausläuft, liegt die Preisgestaltung nicht mehr in der Hand des Unternehmens. Glaubst du, Ford ist unterbewertet – oder ist Strategy überbewertet? Diese beiden Antworten führen zu völlig unterschiedlichen Positionen.