🚨 Eine Bitcoin-Tresorunternehmen: Bei Vorstands- und Manageranreizen fließen 14,7% der vollständig verwässerten Aktienzahl
Gruppe: 点击进入玖玖的粉丝群
Der Markt schaut täglich auf den Bitcoin-Kurs, aber nur wenige sehen sich an, wem diese Tresorunternehmen das Geld tatsächlich geben. Ein gerade veröffentlichter Bericht von VanEck legt genau dieses blinde Fleck offen.
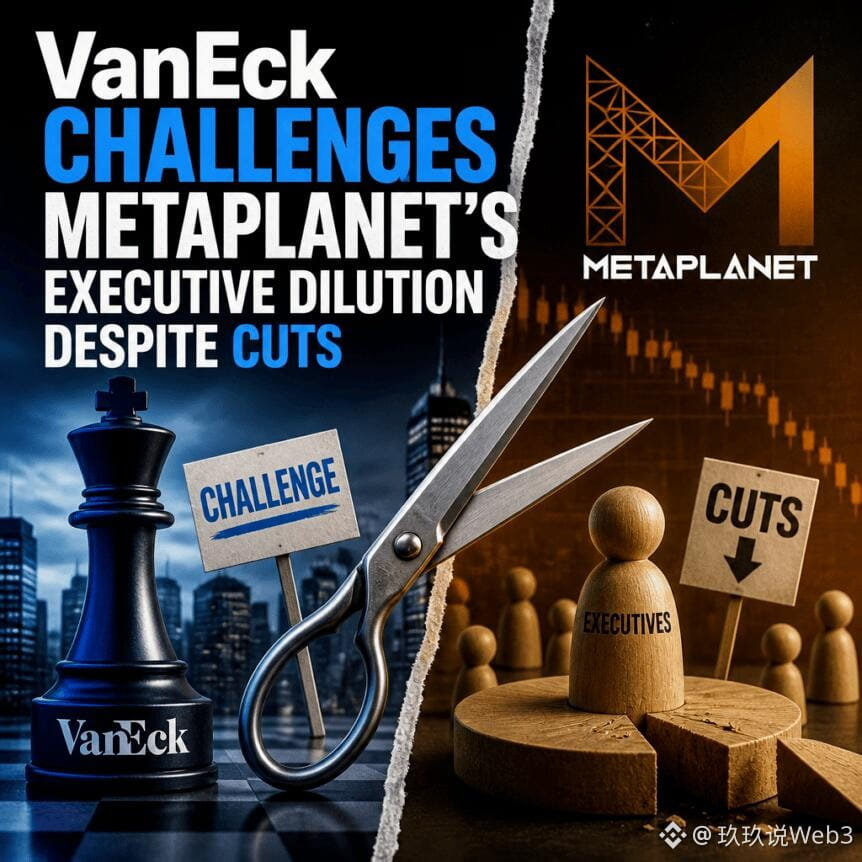
VanEck hat 10 der größten digitalen Asset-Tresorunternehmen verglichen und Metaplanet allein die schlechteste Bewertung gegeben. Der Grund ist sehr konkret: Die aktienbasierte Anreizvergütung entspricht 14,7% der vollständig verwässerten Aktien, und der persönliche Anteil der Führungskräfte liegt bei 8,2%📊. Im Branchenschnitt beträgt der persönliche Anteil der Führungskräfte nur 0,8%, und das Gesamtpaket ist insgesamt auch nur etwa ein Viertel so groß. Zum Vergleich: Der größte Unternehmens-Inhaber von Coins, Strategy, hat ein Aktienprogramm von 2%, der persönliche Anteil der Führungskräfte liegt bei 0,5% — und bekam dafür ein gutes Rating.
Schauen wir auf die zweite Ebene: Metaplanet hat sich nicht gar nichts geändert. Es hat Ende August die automatischen Anpassungsbestimmungen beendet und im September den Optionspool um 41% gekürzt. Die Logik der alten Klausel war recht klar: Wenn das Unternehmen neue Aktien ausgibt, um damit Coins zu kaufen, wächst der Optionspool automatisch mit. Das entspricht im Grunde dazu, die Kosten der Verwässerung stillschweigend auf alle zu verteilen. VanEck findet jedoch, dass diese Nachbesserungen bei Weitem nicht ausreichen, und fordert sogar, dass die zuvor freigegebenen rund 273 Millionen Aktien zum Ausbau zurückgenommen werden⚠️.
Natürlich sagen auch manche: Wenn Führungskräfte mehr Aktien bekommen, soll das sie binden, damit sie weiter Coins kaufen. Die Motivation ist nicht falsch. Verwaltung zu binden braucht Spielraum, aber entscheidend ist: Aus wessen Tasche kommt dieser Spielraum? Das ist für mich nur zur Hälfte richtig. Denn wenn sich der Aktienpool durch die Emission von Aktien automatisch aufbläht, zahlen am Ende immer die gewöhnlichen Aktionäre mit, die gar nicht am Tisch sitzen. Bitcoin rauf oder runter ist eine Sache des Marktes — die Verwässerung aber ist eine Entscheidung des Unternehmens.
Wie auch immer: Ich glaube, dass Institutionen derzeit vor allem eines im Blick haben sollten — nicht ob ein Tresorunternehmen Coins kauft, sondern ob die Anreizstruktur bei den eigenen Leuten still und heimlich undicht wird💡. Die Daten decken nur 10 Unternehmen ab; die Stichprobe ist nicht groß, aber die Richtung ist bereits genug, um aufhorchen zu lassen. Die einen sagen: Man sollte Führungskräften mehr Spielraum geben. Die anderen sagen: Man muss die Aktionäre abstimmen lassen. Auf welcher Seite stehst du👀
Tippe auf das Profilbild, um den Livestream anzusehen + trete der Jiǔjiǔ-Chatgruppe bei, um täglich Strategien zu erhalten🚀
#比特币 #机构资金 #Kryptoaufsicht
Gruppe: 点击进入玖玖的粉丝群
Der Markt schaut täglich auf den Bitcoin-Kurs, aber nur wenige sehen sich an, wem diese Tresorunternehmen das Geld tatsächlich geben. Ein gerade veröffentlichter Bericht von VanEck legt genau dieses blinde Fleck offen.
VanEck hat 10 der größten digitalen Asset-Tresorunternehmen verglichen und Metaplanet allein die schlechteste Bewertung gegeben. Der Grund ist sehr konkret: Die aktienbasierte Anreizvergütung entspricht 14,7% der vollständig verwässerten Aktien, und der persönliche Anteil der Führungskräfte liegt bei 8,2%📊. Im Branchenschnitt beträgt der persönliche Anteil der Führungskräfte nur 0,8%, und das Gesamtpaket ist insgesamt auch nur etwa ein Viertel so groß. Zum Vergleich: Der größte Unternehmens-Inhaber von Coins, Strategy, hat ein Aktienprogramm von 2%, der persönliche Anteil der Führungskräfte liegt bei 0,5% — und bekam dafür ein gutes Rating.
Schauen wir auf die zweite Ebene: Metaplanet hat sich nicht gar nichts geändert. Es hat Ende August die automatischen Anpassungsbestimmungen beendet und im September den Optionspool um 41% gekürzt. Die Logik der alten Klausel war recht klar: Wenn das Unternehmen neue Aktien ausgibt, um damit Coins zu kaufen, wächst der Optionspool automatisch mit. Das entspricht im Grunde dazu, die Kosten der Verwässerung stillschweigend auf alle zu verteilen. VanEck findet jedoch, dass diese Nachbesserungen bei Weitem nicht ausreichen, und fordert sogar, dass die zuvor freigegebenen rund 273 Millionen Aktien zum Ausbau zurückgenommen werden⚠️.
Natürlich sagen auch manche: Wenn Führungskräfte mehr Aktien bekommen, soll das sie binden, damit sie weiter Coins kaufen. Die Motivation ist nicht falsch. Verwaltung zu binden braucht Spielraum, aber entscheidend ist: Aus wessen Tasche kommt dieser Spielraum? Das ist für mich nur zur Hälfte richtig. Denn wenn sich der Aktienpool durch die Emission von Aktien automatisch aufbläht, zahlen am Ende immer die gewöhnlichen Aktionäre mit, die gar nicht am Tisch sitzen. Bitcoin rauf oder runter ist eine Sache des Marktes — die Verwässerung aber ist eine Entscheidung des Unternehmens.
Wie auch immer: Ich glaube, dass Institutionen derzeit vor allem eines im Blick haben sollten — nicht ob ein Tresorunternehmen Coins kauft, sondern ob die Anreizstruktur bei den eigenen Leuten still und heimlich undicht wird💡. Die Daten decken nur 10 Unternehmen ab; die Stichprobe ist nicht groß, aber die Richtung ist bereits genug, um aufhorchen zu lassen. Die einen sagen: Man sollte Führungskräften mehr Spielraum geben. Die anderen sagen: Man muss die Aktionäre abstimmen lassen. Auf welcher Seite stehst du👀
Tippe auf das Profilbild, um den Livestream anzusehen + trete der Jiǔjiǔ-Chatgruppe bei, um täglich Strategien zu erhalten🚀
#比特币 #机构资金 #Kryptoaufsicht