JPM hat gerade ihre neueste Karte zur KI-Infrastruktur veröffentlicht — und das ist kein weiterer GPU-Hype-Zyklus.
Die eigentliche Geschichte: ASICs, Networking und Anlagen für die Wafer-Produktion übernehmen die nächste Runde.
Die Verfügbarkeit bleibt der Engpass.
Cloud-Capex in ihrem Abdeckungsuniversum:
• 2025: 491 Mrd. USD
• 2026: 954 Mrd. USD
• 2027: 1,4 Bio. USD
• 2028: 1,55 Bio. USD
• 2029–2030: hält sich nahe 1,6 Bio. USD
Das Umsatzwachstum der Hyperscaler erreichte mit 69% YoY seinen Höhepunkt. Das Wachstum des operativen Gewinns lag bei 65%. Beides — Kühlung eingeschlossen — aber immer noch auf Hochtouren.
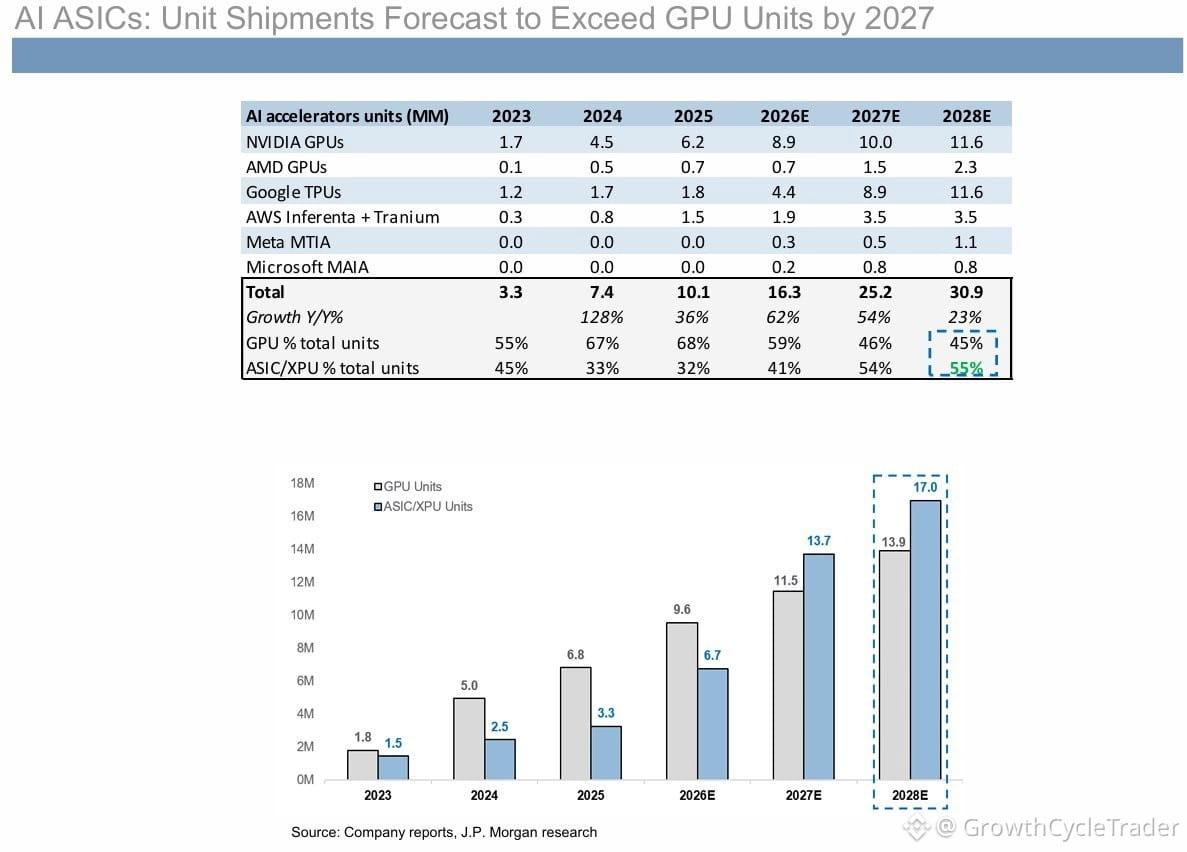
Versand von Accelerator-Einheiten:
• 2025: 10,1 Mio.
• 2026: 16,3 Mio.
• 2027: 25,2 Mio.
• 2028: 30,9 Mio.
Die $NVDA-GPUs bleiben die größte Kategorie — 8,9 Mio. Einheiten im Jahr 2025, steigend auf 10,0 Mio. und dann 11,6 Mio.
Aber hier kommt die Verschiebung: $GOOG-TPUs explodieren von 4,4 Mio. auf 11,6 Mio. Maßgeschneiderte Siliziumlösungen bei AWS, Meta und Microsoft beschleunigen ebenfalls.
Anteil von ASIC- und XPU-Einheiten an der Gesamtzahl:
• 2025: 32%
• 2026: 41%
• 2027: 54%
• 2028: 55%
ASIC-Einheiten überholen GPU-Einheiten etwa ab 2027–28.
$AVGO sitzt im Zentrum — und beliefert Google, Meta, OpenAI, SoftBank, Arm und Anthropic.
Networking ist der nächste Engpass.
Tomahawk 6 ist bereits durch bis ins Kalenderjahr 2027 ausverkauft.
Wafer-Fab-Anlagen (WFE) werden für 2026 um 31% und für 2027 um 38% nach oben modelliert — getrieben durch TSMC N2/N3, HBM und DRAM.
Kapazitäten im Reinraum sind jetzt die wichtigste physische Obergrenze.
Bewertungs-Check:
• $NVDA: 15,8x NTM-Erträge — unter seinem historischen Multiples im mittleren Bereich
• $AVGO: 18,6x
Die Positionierung bei Halbleitern ist nach Anfang 2025 stark angestiegen und hat sich seitdem etwas beruhigt.
Die Capex-Welle ist real. Die Lieferkette rotiert. Der nächste Engpass ist bereits sichtbar.
Die eigentliche Geschichte: ASICs, Networking und Anlagen für die Wafer-Produktion übernehmen die nächste Runde.
Die Verfügbarkeit bleibt der Engpass.
Cloud-Capex in ihrem Abdeckungsuniversum:
• 2025: 491 Mrd. USD
• 2026: 954 Mrd. USD
• 2027: 1,4 Bio. USD
• 2028: 1,55 Bio. USD
• 2029–2030: hält sich nahe 1,6 Bio. USD
Das Umsatzwachstum der Hyperscaler erreichte mit 69% YoY seinen Höhepunkt. Das Wachstum des operativen Gewinns lag bei 65%. Beides — Kühlung eingeschlossen — aber immer noch auf Hochtouren.
Versand von Accelerator-Einheiten:
• 2025: 10,1 Mio.
• 2026: 16,3 Mio.
• 2027: 25,2 Mio.
• 2028: 30,9 Mio.
Die $NVDA-GPUs bleiben die größte Kategorie — 8,9 Mio. Einheiten im Jahr 2025, steigend auf 10,0 Mio. und dann 11,6 Mio.
Aber hier kommt die Verschiebung: $GOOG-TPUs explodieren von 4,4 Mio. auf 11,6 Mio. Maßgeschneiderte Siliziumlösungen bei AWS, Meta und Microsoft beschleunigen ebenfalls.
Anteil von ASIC- und XPU-Einheiten an der Gesamtzahl:
• 2025: 32%
• 2026: 41%
• 2027: 54%
• 2028: 55%
ASIC-Einheiten überholen GPU-Einheiten etwa ab 2027–28.
$AVGO sitzt im Zentrum — und beliefert Google, Meta, OpenAI, SoftBank, Arm und Anthropic.
Networking ist der nächste Engpass.
Tomahawk 6 ist bereits durch bis ins Kalenderjahr 2027 ausverkauft.
Wafer-Fab-Anlagen (WFE) werden für 2026 um 31% und für 2027 um 38% nach oben modelliert — getrieben durch TSMC N2/N3, HBM und DRAM.
Kapazitäten im Reinraum sind jetzt die wichtigste physische Obergrenze.
Bewertungs-Check:
• $NVDA: 15,8x NTM-Erträge — unter seinem historischen Multiples im mittleren Bereich
• $AVGO: 18,6x
Die Positionierung bei Halbleitern ist nach Anfang 2025 stark angestiegen und hat sich seitdem etwas beruhigt.
Die Capex-Welle ist real. Die Lieferkette rotiert. Der nächste Engpass ist bereits sichtbar.