
Wosh erhöht um 25 bp
Am 16. September erhöhte die Fed den Leitzins um 25 Basispunkte auf 3,75 % bis 4,00 %; die Punktediagramme zeigen, dass bis zum Jahresende noch einmal nachgelegt wird. Die nächste Zinserhöhung wird voraussichtlich Anfang Dezember auf der FOMC-Sitzung umgesetzt.
Wosh sagt: Es sei schwer, das aktuelle Zinsumfeld als restriktiv zu bezeichnen. Der unterschwellige Punkt ist: Die Fed glaubt nicht, dass die Zinsen jetzt schon eng genug sind. Die Erwartung, dass die Inflation auf 2 % zurückkehrt, wurde bis 2029 verschoben.
Die Marktauslegung in Bezug auf die Zinsen tendiert zu der Interpretation „erst Ausverkauf nach der schlechten Nachricht, dann erschöpft sich der Verkaufsdruck + Short Squeeze“. Dennoch muss man die Mikrostruktur beurteilen, wenn es nächste Woche nach oben über entscheidende Marken ausbricht. Jetzt gleich zu urteilen, dass der Bullenmarkt zu schnell wieder zurückkommt, wäre zu voreilig.
Kann CoreWeave die Zinsen nicht mehr zahlen?
Diese Woche hat CoreWeave Wandelanleihen (Convertible Notes) im Volumen von 3,7 Milliarden US-Dollar mit Fälligkeit 2033 begeben, Kupon 2,875 %. CRWV hatte zuvor über den Anleihemarkt Senior Notes mit einer Verzinsung von 8,5 % bis 9,75 % emittiert.
CRWV hat im Q2 einen Quartals-Zinsaufwand von 640 Millionen US-Dollar, während der bereinigte operative Umsatz nur 128 Millionen US-Dollar beträgt. Die Zinsen machen 25 % des Gesamtumsatzes aus. Auf EBITDA-Ebene bricht der Cashflow zwar nicht zusammen, aber der operative Gewinn reicht nicht aus, um die Expansions-„Flywheel“-Erzählung zu tragen. Unter der doppelten Wirkung anhaltender Sorgen über externes KI-Wachstum und gestiegener Zinsen sind die Kosten für klassische Fremdfinanzierungskanäle inzwischen so hoch, dass sie nicht mehr akzeptabel sind.
Wandelanleihen sind ebenfalls eine Form der Finanzierung. Das Unternehmen erhält das Geld, zahlt planmäßig Zinsen und tilgt am Ende den Betrag. Anders als bei einer herkömmlichen Fremdfinanzierung kann man bei Wandelanleihen die Schulden zu einem vereinbarten Umtauschpreis in Aktien tauschen. Die Wandelanleihe von CRWV setzt den Umtauschkurs in eine Aktie von 97,85 US-Dollar um. Wenn der Aktienkurs bei Fälligkeit über 97,85 steigt, können Gläubiger wählen, zu 97,85 in Aktien zu wandeln und die Aktien dann am Markt zu einem höheren Preis zu verkaufen — so verdienen sie Geld. Wenn der Kurs nicht über 97,85 steigt, behält man die Anleihe bis zur Fälligkeit und verdient die Zinsen. Gleichzeitig wollen Inhaber von Wandelanleihen typischerweise nicht selbst Aktionäre werden. Daher gehen sie häufig gleichzeitig eine Short-Position auf die Aktie von CRWV ein, um die Richtung abzusichern und eine risikofreie Spanne zu erzielen.
Der Zinsunterschied zwischen Wandelanleihen und vorrangigen Schuldverschreibungen beträgt 6 %. Das Management hat die Kursobergrenze gedrückt, um sich heutige Niedrigzins-Finanzierung zu sichern und dafür die Interessen künftiger Aktionäre geopfert. Das Risiko ist von der Unternehmensentwicklung und der Zinsseite hin zu den Aktionärsrechten verschoben.
Der Schmetterlingseffekt von CRWV
Cloud-Service-Anbieter haben an sich keinen Burggraben und keine Kernwettbewerbsfähigkeit. Im Grunde handelt es sich um kapitalintensive, schnell umschlagende Finanzunternehmen. Niedrigzins-Ausbau bedeutet: Geld aufnehmen, Grafikkarten kaufen und die Rechenleistung gegen zeitabhängige Miete weitervermieten. Der Gewinn kommt aus der Spanne und der Umschlagshäufigkeit. Wenn sich gleichzeitig die Finanzierungsumgebung und das Kreditrisiko auf Unternehmensseite verschlechtern, trifft es CoreWeave, Nebius und ähnliche Firmen, die keine Rechenleistung-übergreifenden Kerngeschäfte haben, als Erste.
Änderungen an den Finanzmärkten beeinflussen direkt die Betriebsentscheidungen von Rechenzentrums-Betreibern; dazu kommt, dass AI Labs sich bei der Iteration neuer Modelle zurückzieht. Weniger Offenlegung neuer Mietverträge für Rechenleistung, eine Senkung der CAPEX- (Investitionsausgaben-)Guidance und Verzögerungen bei im Bau befindlichen Rechenzentren — diese strategische Schrumpfung dürfte sich innerhalb eines Quartals bemerkbar machen.
Obwohl das Management von SK Hynix und Micron prognostiziert, dass die DRAM-Angebote erst nach 2027 ihren Höchststand erreichen könnten, glaube ich: Wenn die Nachfrage um ein bis zwei Quartale nach hinten versetzt schwächelt, wird sich diese Schwäche zuerst in die Kurs-Erwartungen der Halbleiterunternehmen auf der Angebotsseite übertragen. Und die verbleibenden zwei bis drei Monate im Jahr 2026 werden eine gute Gelegenheit sein, Halbleiterpositionen zu beenden. Man kann nicht einfach deshalb, weil man früher im Halbleiterbereich viel Geld verdient hat, eine Pfadabhängigkeit entwickeln und glauben, dass es dich immer weiter Geld verdienen lassen wird.
Zwischenwahlen und neue Story
Wenn man KI und Halbleiter ausklammert: Welche neue Geschichte würden Anleger wohl am liebsten hören?
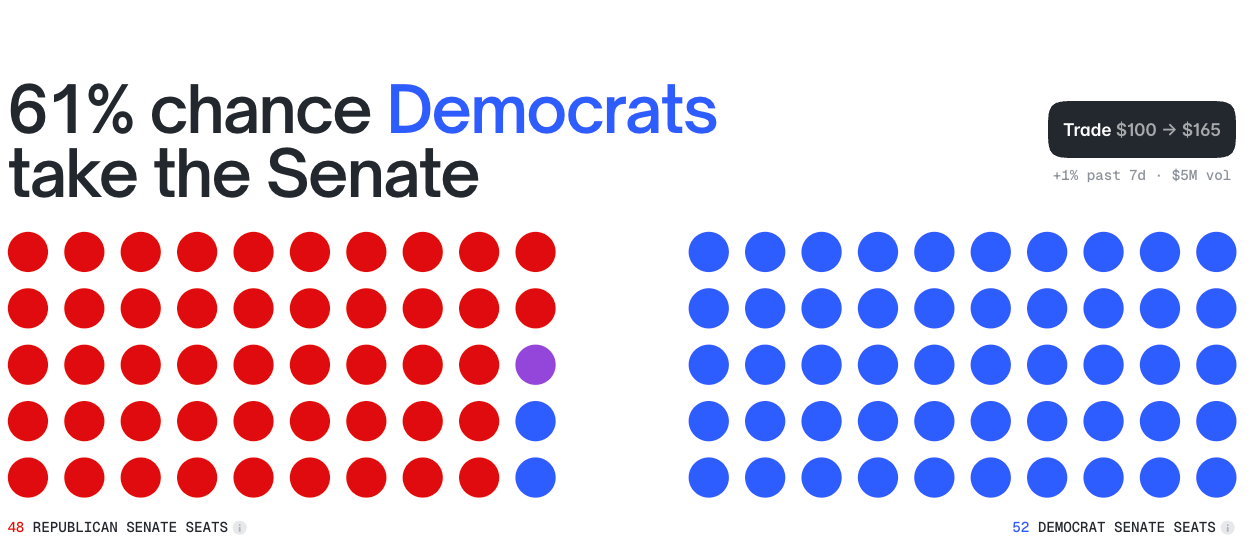
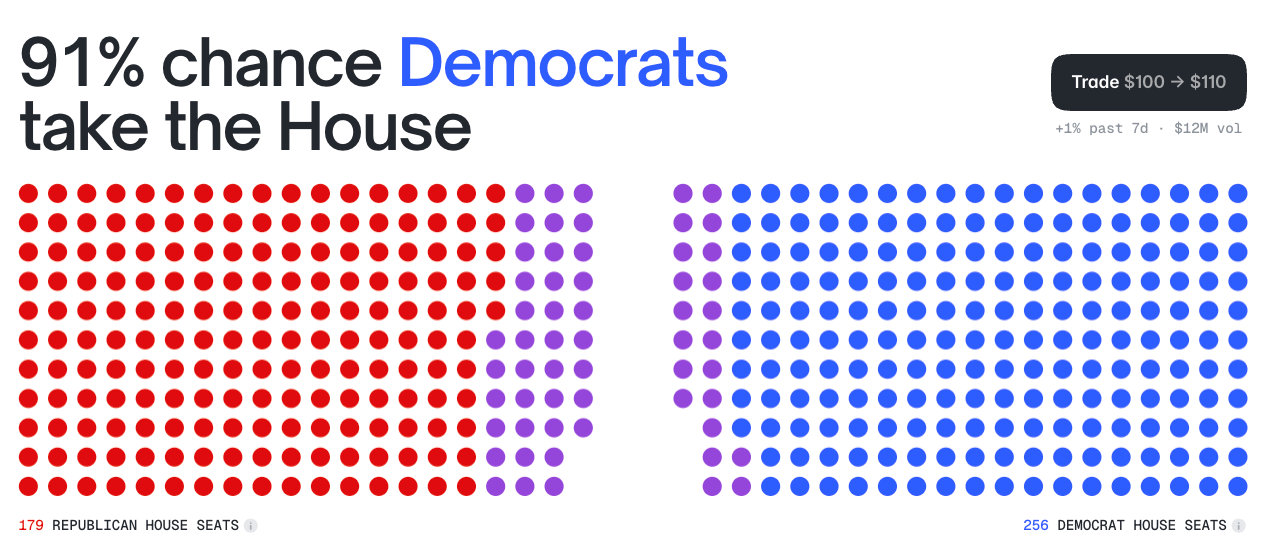
Ich denke, die klarste Chance in Q4 liegt in der Sektorrotation rund um die Zwischenwahlen. Auf Polymarket liegen die Wahrscheinlichkeiten, dass die Demokraten sowohl das Repräsentantenhaus als auch den Senat gewinnen, bei 61 % bzw. 91 %. Der Machtwechsel bringt auch eine Richtungsänderung in der Politik mit sich.
Die Schwerpunkte dieses demokratischen Wahlkampfs drehen sich um die „Bezahlbarkeit“ („Affordability“) der Rechnungen von Haushalten. Also etwa Medizin, Versorger, Ölpreise usw. … Die Stromrechnung ist das zentrale Thema innerhalb des „Haushaltsrechnungs“-Rahmens.
Drei Faktoren wirken zusammen: steigende Energiepreise durch Inflation und Geopolitik, sowie ein starker Anstieg der Stromnachfrage von Rechenzentren. In den USA sind die Einzelhandelstrompreise der Haushalte im vergangenen Jahr um 10 % gestiegen. Die Stromkosten machen aus dem Strompreis ein Thema der Bezahlbarkeit. Und der Ersatz durch saubere Energie ist eine Lösung, die sowohl „politisch korrekt“ zur demokratischen Agenda passt als auch zunehmend ökonomisch vorteilhaft ist.
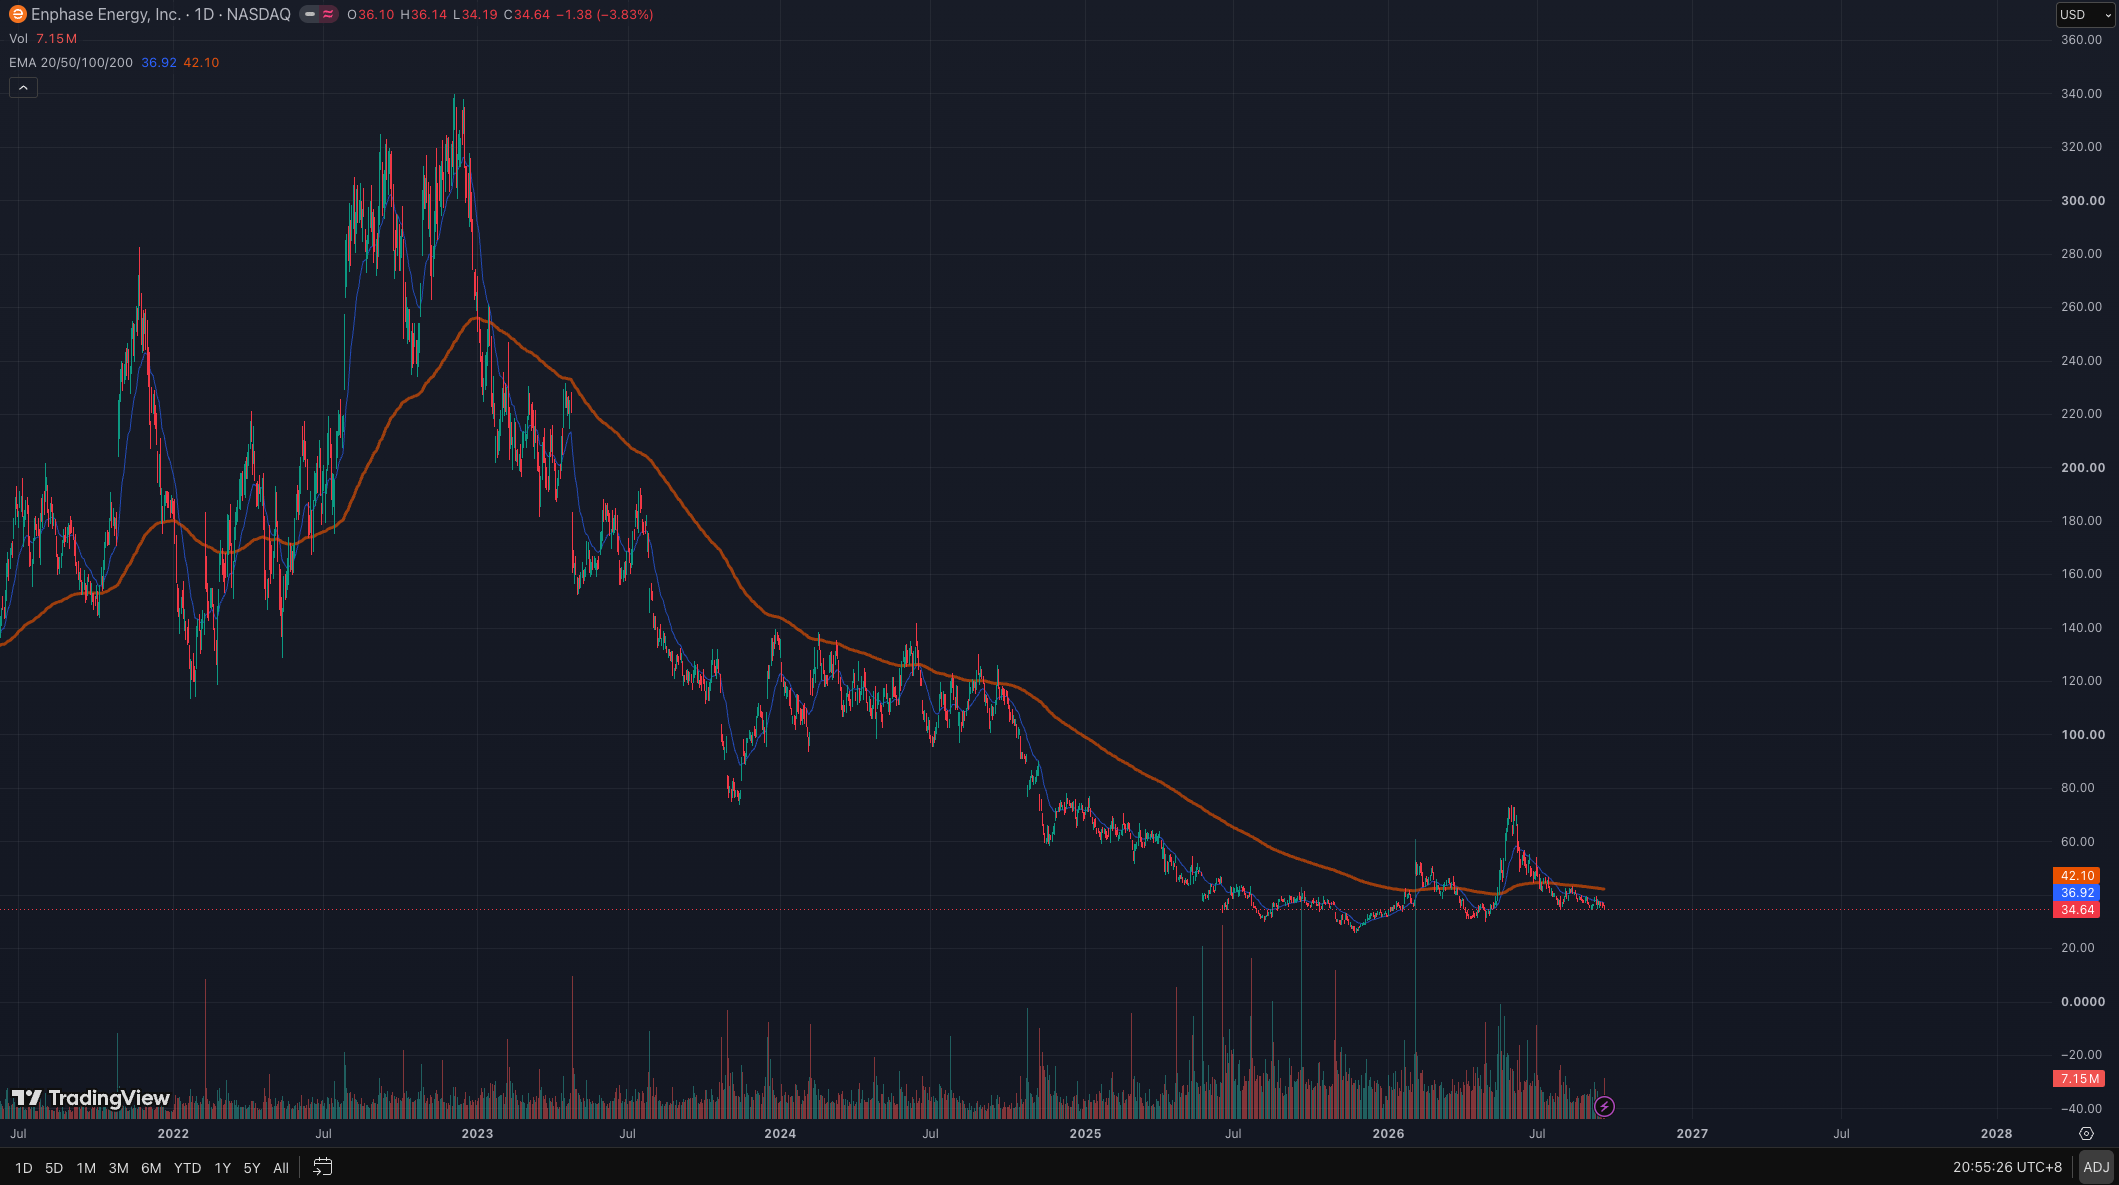
Bei einem Szenario eines deutlichen Siegs der Demokraten bei den Zwischenwahlen hat der Photovoltaik-Wechselrichterhersteller Enphase Energy Hoffnung auf ein schnelles Wachstum in den kommenden zwei Jahren (keine Empfehlung). Je weiter die Strompreise steigen, desto stärker wird die Politik stützen müssen — und zu Hause will man umso eher installieren, beidseitiges Commitment. Obwohl der Umsatz von ENPH im Jahresvergleich in Q2 um 19,6 % gesunken ist und der Kurs seit der Halbzeit im Juni halbiert wurde, ist der Konsens extrem gespalten. In diesem Kanal nehmen wir ENPH deshalb auf die Beobachtungsliste und warten auf die Chancen auf der rechten Seite.