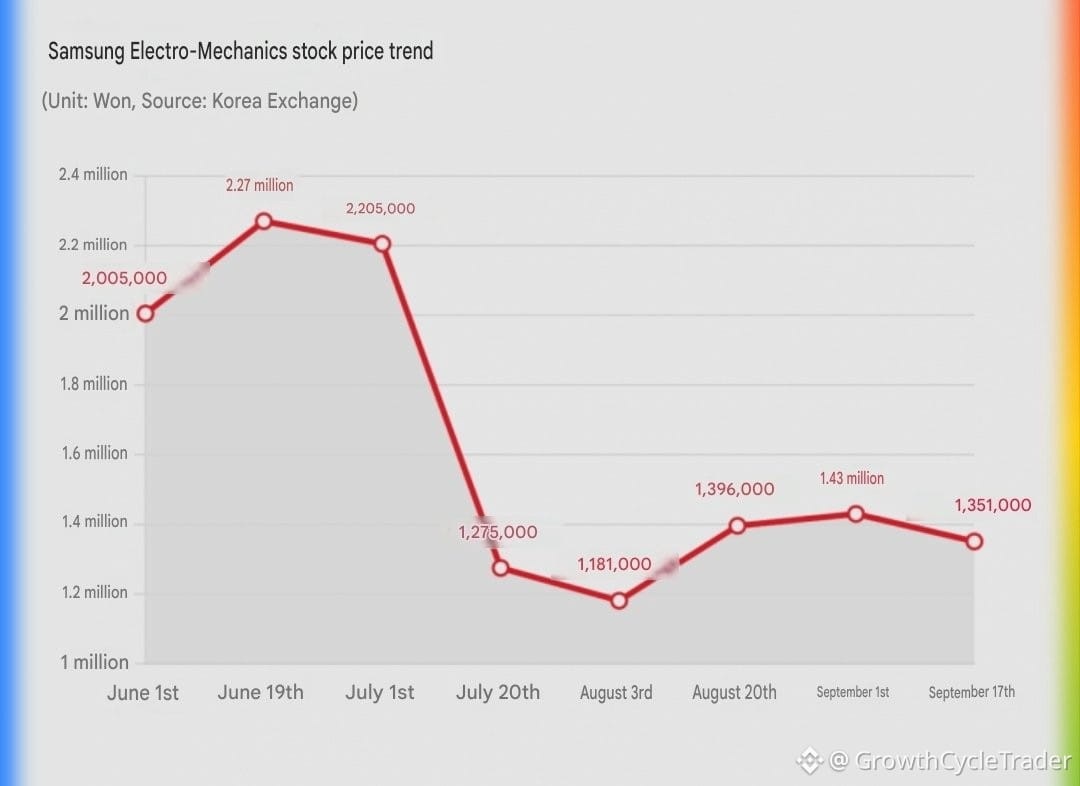
Samsung Electro-Mechanics ist seit den Hochs im Juni um über 40% gefallen, obwohl sich die Grundlagen branchenweit verbessern.
KB Securities vermerkt, dass der Rückgang von 2,27 Bio. Won (19. Juni) eintrat, obwohl das Unternehmen drei langfristige MLCC-Lieferverträge mit US-Großkonzernen aus der Big-Tech-Branche abgeschlossen hat. Die Kapazität bei Package-Substraten bleibt knapp. Es werden weitere Verträge mit Anzahlungen und Gewinnschutzklauseln erwartet.
KB prognostiziert ein Rekord-Q3:
• Umsatz: 3,83 Bio. Won (+33% YoY)
• Operatives Ergebnis: 660,1 Mrd. Won (+154% YoY)
• Konsens vor drei Monaten: ~470 Mrd. Won
Der Vorsprung wird von Komponenten für KI-Server angetrieben, nicht von Smartphones.
Analyst Lee Chang-min ordnet den Kursrutsch als klassische Entkopplung zwischen Kurs und dem Gewinn-Impuls ein. KB hält an Buy fest, nennt ein Kursziel von 3 Mio. Won und sieht IT-Komponenten als Top-Auswahl.
Das ist die Ausgangslage, auf die Growth-Trader setzen – strukturelle Nachfrage trifft auf panikartiges Abverkaufen.
KB Securities vermerkt, dass der Rückgang von 2,27 Bio. Won (19. Juni) eintrat, obwohl das Unternehmen drei langfristige MLCC-Lieferverträge mit US-Großkonzernen aus der Big-Tech-Branche abgeschlossen hat. Die Kapazität bei Package-Substraten bleibt knapp. Es werden weitere Verträge mit Anzahlungen und Gewinnschutzklauseln erwartet.
KB prognostiziert ein Rekord-Q3:
• Umsatz: 3,83 Bio. Won (+33% YoY)
• Operatives Ergebnis: 660,1 Mrd. Won (+154% YoY)
• Konsens vor drei Monaten: ~470 Mrd. Won
Der Vorsprung wird von Komponenten für KI-Server angetrieben, nicht von Smartphones.
Analyst Lee Chang-min ordnet den Kursrutsch als klassische Entkopplung zwischen Kurs und dem Gewinn-Impuls ein. KB hält an Buy fest, nennt ein Kursziel von 3 Mio. Won und sieht IT-Komponenten als Top-Auswahl.
Das ist die Ausgangslage, auf die Growth-Trader setzen – strukturelle Nachfrage trifft auf panikartiges Abverkaufen.