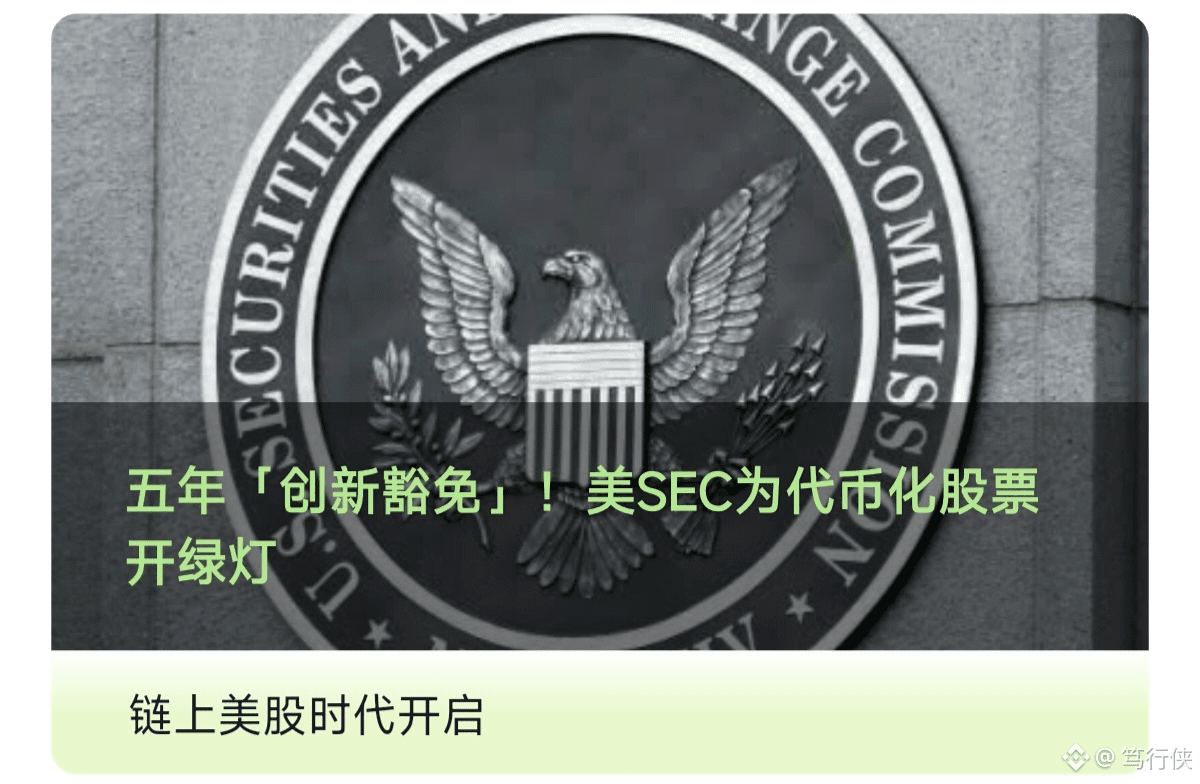
17. September: Die SEC veröffentlicht die „Innovationsfreistellung“: Zulässige Plattformen können tokenisierte Handelstoken US-Aktien handeln, ohne Registrierung an der Börse. Gültig für ganze 5 Jahre — 17. September 2026 bis 17. September 2031
Citi rechnet vor: Das Volumen tokenisierter Vermögenswerte wird in den 2030er-Jahren 5,5 Billionen US-Dollar erreichen. Wenn diese Tür aufgeht, ruft das ganze Netz sofort „das Zeitalter der börsengehandelten US-Aktien on-chain“ aus.
Aber ich gieße erst mal kaltes Wasser nach: Das grüne Licht ist real — die Fahrspur ist aber verdammt eng.
Vier harte Bedingungen zeigen, worum es geht:
Nur NMS-Aktien, die offiziell an der NYSE oder Nasdaq gelistet sind — OTC ist komplett ausgeschlossen;
Die Token müssen alle Aktionärsrechte vollständig abbilden: Dividenden und Stimmrechte dürfen in nichts fehlen;
Drittanbieter-Tokenisierung muss die börsennotierte Gesellschaft 30 Tage vorher informieren und ein Widerspruchsfenster einräumen — der Satz von AMC-CEO „eine nahezu falsche Marktlandschaft“ war der Funke;
Am härtesten: Plattformen sind verpflichtet, keine Hebelwirkung, kein Lending und kein Re-pledging (erneute Verpfändung) zu erlauben.
Übersetzt in normales Deutsch: Das ist, als würde man ein kleines Stück Land von der NYSE auf eine „permissionierte Blockchain“ umziehen — nicht der Sieg von DeFi. Synthese-Token bekommen nicht mal Zutritt zur Startaufstellung: Die „Shadow-Stock“-Modelle der Robinhoods im Ausland müssen entweder neu aufgebaut werden oder sie fliegen raus.
Die Spielordnung wird sofort neu sortiert: Coinbase steigt im Handel zeitweise um fast 4% und sichert sich die erste Platzierung im Inland; Galaxy verkündet direkt, dass der eigene On-Chain-Secondary-Channel für tokenisierte Aktien freigeschaltet ist. Der echte Entscheidungshebel ist die 30-tägige Widerspruchsfrist — wenn die börsennotierten Unternehmen kollektiv „Nein“ sagen, wird der Liquiditätspool sehr flach.
Zu validieren sind drei Punkte: die Liste der ersten TSV-Plattformen, die Anzahl der Widerspruchsfälle sowie ob der US-Senat das „CLEAR Act“ nutzt, um die Sache wiederzubeleben.
Meine Einschätzung: Das ist der härteste positive Impuls für den RWA-Sektor seit über zwei Jahren — aber man muss strikt zwischen „Chance für die Infrastruktur“ und „Chance für die Token“ unterscheiden: Erstere profitieren von Plattform-Aktien wie COIN. Letztere — bis heute — wurde noch keine einzige regelkonforme tokenisierte US-Aktie an den Start gebracht. Ab heute gibt es nur zwei Arten von Leuten: die, die die Grenzen der Klauseln verstanden haben, und die, die die Überschrift als Zeitansage missverstehen.
Merksatz: Die Regulierung eröffnet ein Testfeld — kein Privatgrundstück. Die Positionsgröße ist immer wichtiger als die Richtung.
#代币化股票 #链上美股
Citi rechnet vor: Das Volumen tokenisierter Vermögenswerte wird in den 2030er-Jahren 5,5 Billionen US-Dollar erreichen. Wenn diese Tür aufgeht, ruft das ganze Netz sofort „das Zeitalter der börsengehandelten US-Aktien on-chain“ aus.
Aber ich gieße erst mal kaltes Wasser nach: Das grüne Licht ist real — die Fahrspur ist aber verdammt eng.
Vier harte Bedingungen zeigen, worum es geht:
Nur NMS-Aktien, die offiziell an der NYSE oder Nasdaq gelistet sind — OTC ist komplett ausgeschlossen;
Die Token müssen alle Aktionärsrechte vollständig abbilden: Dividenden und Stimmrechte dürfen in nichts fehlen;
Drittanbieter-Tokenisierung muss die börsennotierte Gesellschaft 30 Tage vorher informieren und ein Widerspruchsfenster einräumen — der Satz von AMC-CEO „eine nahezu falsche Marktlandschaft“ war der Funke;
Am härtesten: Plattformen sind verpflichtet, keine Hebelwirkung, kein Lending und kein Re-pledging (erneute Verpfändung) zu erlauben.
Übersetzt in normales Deutsch: Das ist, als würde man ein kleines Stück Land von der NYSE auf eine „permissionierte Blockchain“ umziehen — nicht der Sieg von DeFi. Synthese-Token bekommen nicht mal Zutritt zur Startaufstellung: Die „Shadow-Stock“-Modelle der Robinhoods im Ausland müssen entweder neu aufgebaut werden oder sie fliegen raus.
Die Spielordnung wird sofort neu sortiert: Coinbase steigt im Handel zeitweise um fast 4% und sichert sich die erste Platzierung im Inland; Galaxy verkündet direkt, dass der eigene On-Chain-Secondary-Channel für tokenisierte Aktien freigeschaltet ist. Der echte Entscheidungshebel ist die 30-tägige Widerspruchsfrist — wenn die börsennotierten Unternehmen kollektiv „Nein“ sagen, wird der Liquiditätspool sehr flach.
Zu validieren sind drei Punkte: die Liste der ersten TSV-Plattformen, die Anzahl der Widerspruchsfälle sowie ob der US-Senat das „CLEAR Act“ nutzt, um die Sache wiederzubeleben.
Meine Einschätzung: Das ist der härteste positive Impuls für den RWA-Sektor seit über zwei Jahren — aber man muss strikt zwischen „Chance für die Infrastruktur“ und „Chance für die Token“ unterscheiden: Erstere profitieren von Plattform-Aktien wie COIN. Letztere — bis heute — wurde noch keine einzige regelkonforme tokenisierte US-Aktie an den Start gebracht. Ab heute gibt es nur zwei Arten von Leuten: die, die die Grenzen der Klauseln verstanden haben, und die, die die Überschrift als Zeitansage missverstehen.
Merksatz: Die Regulierung eröffnet ein Testfeld — kein Privatgrundstück. Die Positionsgröße ist immer wichtiger als die Richtung.
#代币化股票 #链上美股