Der Supply-Druck von PENDLE dreht sich
$PENDLEUSDT hat eine viel spannendere Geschichte als nur die heutige Kursbewegung.
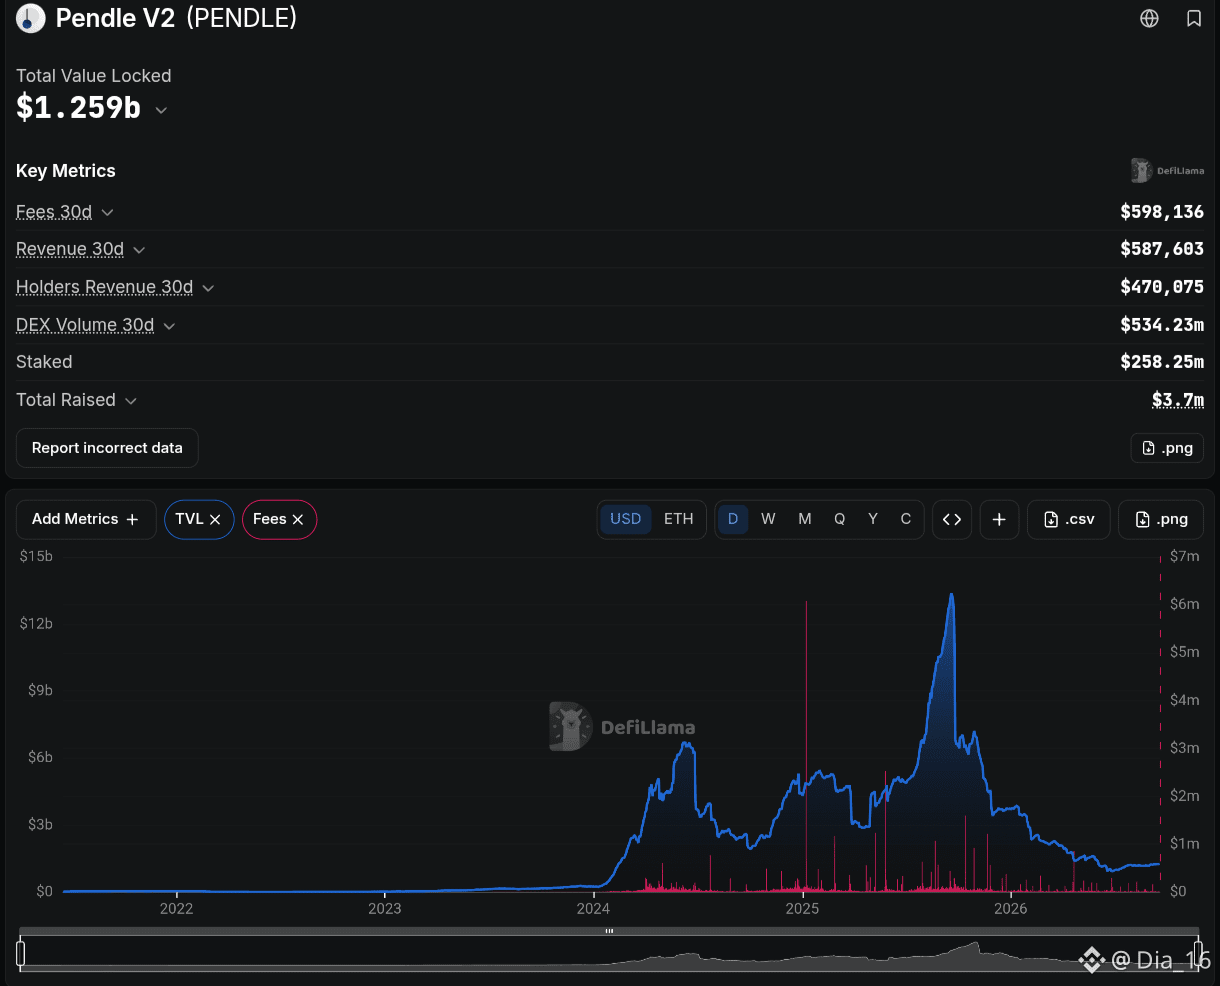
Das V2-Gebührenmodell von Pendle lenkt jetzt 80% der Yield- und Swap-Gebühren in PENDLE-Rückkäufe.
Das allein ist schon entscheidend, aber die größere Veränderung spielt sich auf der Angebotsseite ab.
Laut heute zitierten Daten sind die PENDLE-Emissionen seit Beginn 2026 um etwa 92% gefallen, während die Rückkaufaktivität inzwischen mit rund dem 10-fachen Tempo der neuen Token-Zufuhr läuft.
Das verändert die Tokenomics-Gleichung.
Früher:
Mehr Aktivität im Protokoll → mehr Gebühren, aber es werden trotzdem weiterhin relevante Emissionen als Supply hinzugefügt.
Jetzt:
Mehr Aktivität im Protokoll → mehr Gebühren → mehr PENDLE-Rückkäufe,
bei gleichzeitig drastisch komprimierten Emissionen.
Die offizielle Dokumentation von Pendle bestätigt, dass Protokollgebühren alle zwei Wochen eingesammelt und dann in der folgenden Woche über einen 1-stündigen TWAP genutzt werden, um PENDLE zu kaufen. Bis zu 100% dieser zurückgekauften Tokens können an aktive sPENDLE-Inhaber verteilt werden.
Es gibt außerdem einen frischen Katalysator auf der Nachfrageseite.
Eine Partners Group-Infrastrukturstrategie mit rund 1 Mrd. USD an Assets ist nun über Pendle via NGI+ onchain zugänglich und bringt damit institutionelle Exposure auf reale Vermögenswerte in das Protokoll.
Die These ist damit nicht mehr nur: „Yield-Trading wächst.“
Sie entwickelt sich zu:
Mehr Assets auf Pendle
→ mehr Yield- und Swap-Aktivität
→ mehr Protokollgebühren
→ mehr PENDLE, das am Markt zurückgekauft wird
→ während neue Emissionen weiter schrumpfen.
Das ist ein deutlich saubererer Value-Capture-Loop als bei Pendle in der Phase mit stärkeren Emissionen.
Aber das Risiko ist wichtig.
Rückkäufe bleiben nur dann stark, wenn die gebühren-erzeugende Aktivität hoch bleibt. Ein neuer RWA-Markt kann in Bezug auf AUM beeindruckend wirken, aber was für PENDLE-Inhaber letztlich zählt, ist, ob dieses Kapital tatsächlich relevante Handelsaktivität und Gebühren erzeugt.
Das ist die Kennzahl, die ich als Nächstes im Blick behalten würde:
Nicht, wie viele Assets Pendle listet,
sondern ob das Wachstum der Protokollgebühren weiterhin schneller ist als die Tokenausgabe.
Wenn diese Lücke weiter größer wird, wird die Story auf der Angebotsseite zunehmend schwer zu ignorieren.
$PENDLE #PENDLE
$PENDLEUSDT hat eine viel spannendere Geschichte als nur die heutige Kursbewegung.
Das V2-Gebührenmodell von Pendle lenkt jetzt 80% der Yield- und Swap-Gebühren in PENDLE-Rückkäufe.
Das allein ist schon entscheidend, aber die größere Veränderung spielt sich auf der Angebotsseite ab.
Laut heute zitierten Daten sind die PENDLE-Emissionen seit Beginn 2026 um etwa 92% gefallen, während die Rückkaufaktivität inzwischen mit rund dem 10-fachen Tempo der neuen Token-Zufuhr läuft.
Das verändert die Tokenomics-Gleichung.
Früher:
Mehr Aktivität im Protokoll → mehr Gebühren, aber es werden trotzdem weiterhin relevante Emissionen als Supply hinzugefügt.
Jetzt:
Mehr Aktivität im Protokoll → mehr Gebühren → mehr PENDLE-Rückkäufe,
bei gleichzeitig drastisch komprimierten Emissionen.
Die offizielle Dokumentation von Pendle bestätigt, dass Protokollgebühren alle zwei Wochen eingesammelt und dann in der folgenden Woche über einen 1-stündigen TWAP genutzt werden, um PENDLE zu kaufen. Bis zu 100% dieser zurückgekauften Tokens können an aktive sPENDLE-Inhaber verteilt werden.
Es gibt außerdem einen frischen Katalysator auf der Nachfrageseite.
Eine Partners Group-Infrastrukturstrategie mit rund 1 Mrd. USD an Assets ist nun über Pendle via NGI+ onchain zugänglich und bringt damit institutionelle Exposure auf reale Vermögenswerte in das Protokoll.
Die These ist damit nicht mehr nur: „Yield-Trading wächst.“
Sie entwickelt sich zu:
Mehr Assets auf Pendle
→ mehr Yield- und Swap-Aktivität
→ mehr Protokollgebühren
→ mehr PENDLE, das am Markt zurückgekauft wird
→ während neue Emissionen weiter schrumpfen.
Das ist ein deutlich saubererer Value-Capture-Loop als bei Pendle in der Phase mit stärkeren Emissionen.
Aber das Risiko ist wichtig.
Rückkäufe bleiben nur dann stark, wenn die gebühren-erzeugende Aktivität hoch bleibt. Ein neuer RWA-Markt kann in Bezug auf AUM beeindruckend wirken, aber was für PENDLE-Inhaber letztlich zählt, ist, ob dieses Kapital tatsächlich relevante Handelsaktivität und Gebühren erzeugt.
Das ist die Kennzahl, die ich als Nächstes im Blick behalten würde:
Nicht, wie viele Assets Pendle listet,
sondern ob das Wachstum der Protokollgebühren weiterhin schneller ist als die Tokenausgabe.
Wenn diese Lücke weiter größer wird, wird die Story auf der Angebotsseite zunehmend schwer zu ignorieren.
$PENDLE #PENDLE