Schnelle Notiz vom AI Infra Summit aus dem Blickwinkel der KI-Infra – zwei CXL-Themen, die man im Auge behalten sollte:
$ALAB (Astera Labs, 50 Mrd. $) vs. $PENG (Penguin Solutions, 2 Mrd. $). Großer Größenunterschied, aber überlappende Produktlinien im Bereich Memory-Pooling.
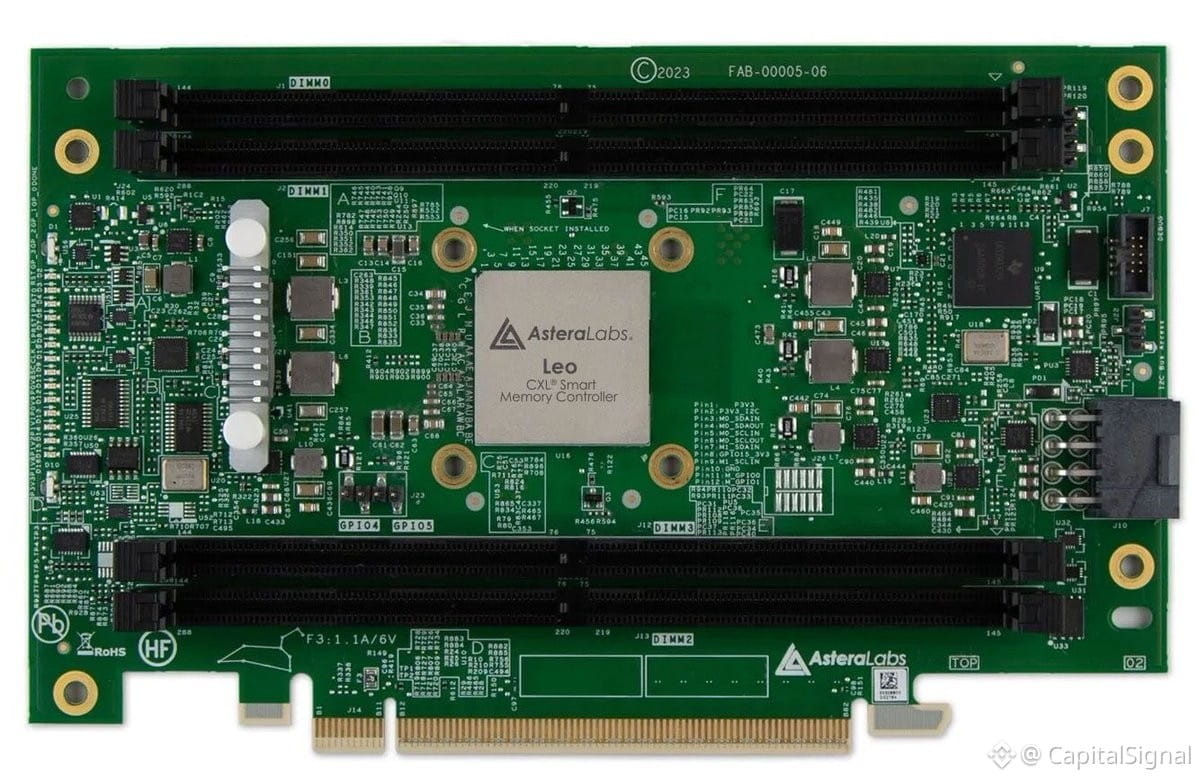
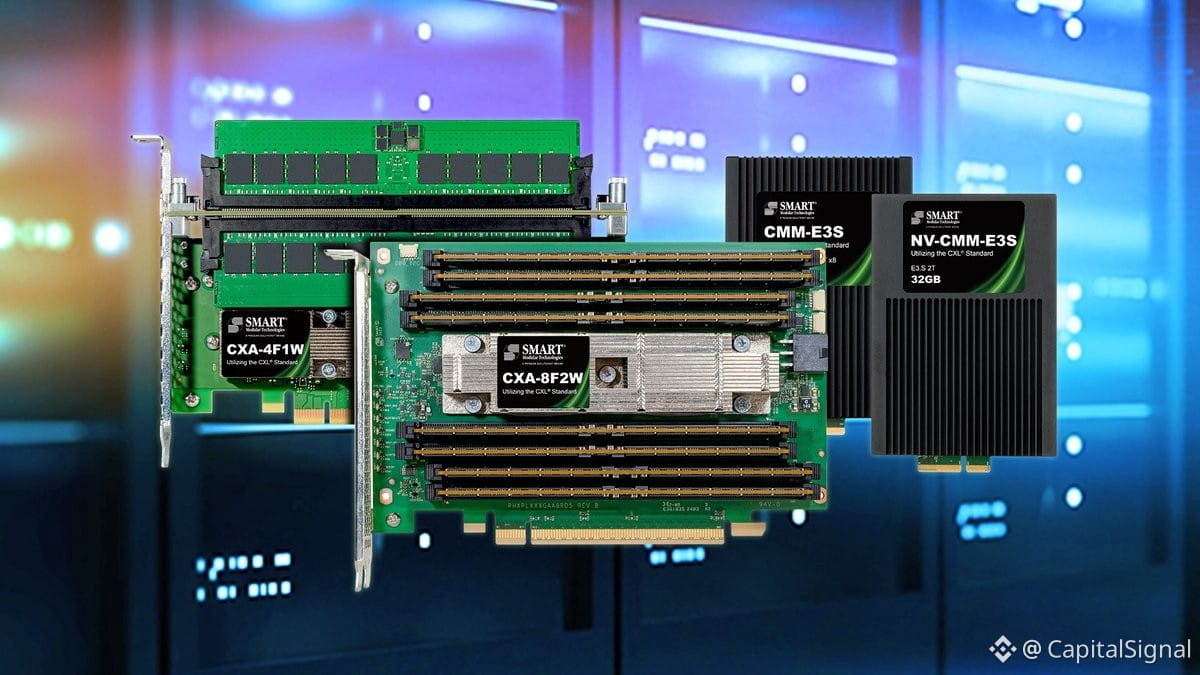
Penguin nutzt Astera-„Leo“-CXL-Controller für ihr SMART-Angebot – im Grunde White-Labeling von Astera-Technologie, aber mit Verpackung für Enterprise-Kunden (Fintech, Healthcare, On-Prem-Setups), die mehr Betreuung brauchen, als Astera selbst bietet. Die nächste Generation wird auf Qualcomm-Chips setzen.
Der Deal: Diese Boards verwenden LPDDR5-DIMMs, um Speicher über GPU-Cluster hinweg zu poolen. Statt mehr GPUs zu kaufen oder den Latenzverlust in Kauf zu nehmen, indem man auf CPU-Speicher geht, steckt man günstigeren Speicher per CXL ein. Leo 2 und Penguins nächste Version werden auch LPDDR4 unterstützen.
Das Produkt ergibt Sinn. Der Markt ist da. Aber hier ist das Risiko: Penguins Burggraben wirkt dünn. Wenn On-Prem-Enterprise-CXL richtig heiß läuft, was hindert Astera daran, nach unten zu expandieren und ihnen das Geschäft abzugraben? Klassisches Showroom-Floor-Prinzip – der Lieferant entscheidet, wer die Kundenbeziehung besitzt.
Aktuell hat Penguin eine Nische. Die Frage ist, ob diese Nische verteidigbar bleibt oder unter Druck gerät, sobald die Kategorie reift. Lohnt sich zum Beobachten, aber noch kein überzeugendes „slam-dunk“-Investment-Setup.
$ALAB (Astera Labs, 50 Mrd. $) vs. $PENG (Penguin Solutions, 2 Mrd. $). Großer Größenunterschied, aber überlappende Produktlinien im Bereich Memory-Pooling.
Penguin nutzt Astera-„Leo“-CXL-Controller für ihr SMART-Angebot – im Grunde White-Labeling von Astera-Technologie, aber mit Verpackung für Enterprise-Kunden (Fintech, Healthcare, On-Prem-Setups), die mehr Betreuung brauchen, als Astera selbst bietet. Die nächste Generation wird auf Qualcomm-Chips setzen.
Der Deal: Diese Boards verwenden LPDDR5-DIMMs, um Speicher über GPU-Cluster hinweg zu poolen. Statt mehr GPUs zu kaufen oder den Latenzverlust in Kauf zu nehmen, indem man auf CPU-Speicher geht, steckt man günstigeren Speicher per CXL ein. Leo 2 und Penguins nächste Version werden auch LPDDR4 unterstützen.
Das Produkt ergibt Sinn. Der Markt ist da. Aber hier ist das Risiko: Penguins Burggraben wirkt dünn. Wenn On-Prem-Enterprise-CXL richtig heiß läuft, was hindert Astera daran, nach unten zu expandieren und ihnen das Geschäft abzugraben? Klassisches Showroom-Floor-Prinzip – der Lieferant entscheidet, wer die Kundenbeziehung besitzt.
Aktuell hat Penguin eine Nische. Die Frage ist, ob diese Nische verteidigbar bleibt oder unter Druck gerät, sobald die Kategorie reift. Lohnt sich zum Beobachten, aber noch kein überzeugendes „slam-dunk“-Investment-Setup.