Jeder Preis $TAO und $RENDER als zwei separate KI-Compute-Wetten.
Legt man dieselbe Linse über beide, werden sie in Wirklichkeit zu einem Geschäft in zwei unterschiedlichen Phasen desselben Problems.
Beginnen Sie mit der Falle, die die meisten Inhaber übersehen.
Emissionen sind kein Umsatz.
Sie sind ein Anreizbudget, das gedruckt wird, um die Versorgung online zu halten.
Umsatz ist Geld, das hereinkommt, weil jemand tatsächlich für die Arbeit bezahlt hat.
Bei Bittensor waren die letzten 30 Tage sauber.
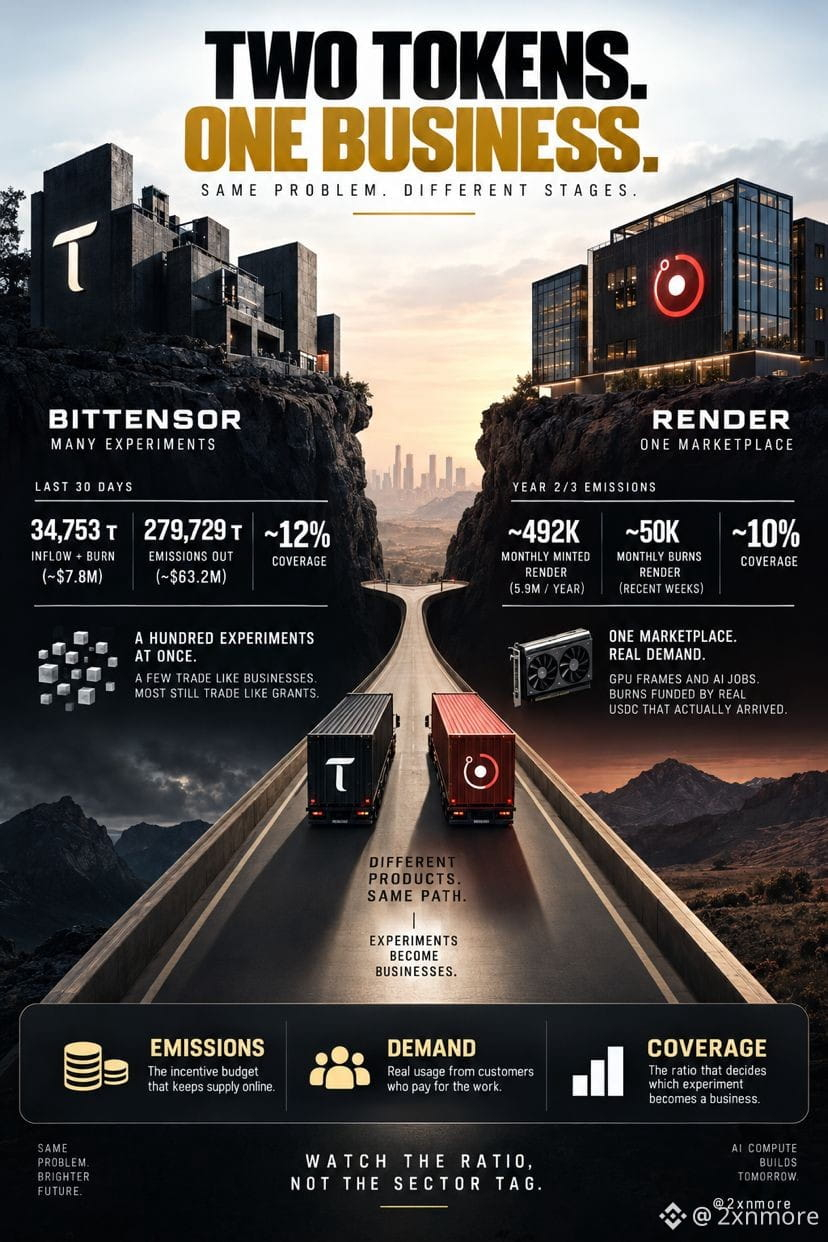
Zufluss plus Burn: 34.753 τ (~$7,8M)
Emissionen raus: 279.729 τ (~$63,2M)
Deckung: ~12%
Für jede acht ausgezahlten TAO kam eine zurück.
Die anderen sieben wurden still von den Inhabern finanziert.
Render stellt die sauberere Version der exakt gleichen Maschine dar.
Sein Burn-Mint-Gleichgewicht preist Jobs in Dollar. Der Großteil dieser Liquidität kauft RENDER und verbrennt es. Nodes verdienen neu gemintetes RENDER in einem abnehmenden Zeitplan.
Emissionen aus Jahr 2/3 liegen bei etwa 5,9M RENDER.
Das sind ungefähr 492k Token pro Monat.
Die Burns haben sich beschleunigt, aber sie liegen immer noch eine Größenordnung dahinter.
Jüngste On-Chain-Wochen: ~10k RENDER verbrannt gegenüber ~113k gemintet.
Nutzung für das gesamte Jahr 2025: $2,69M gegenüber 5,64M emittierten Token.
Unabhängige Auswertungen: monatliche Burns nahe 50k gegenüber ~500k gemintet.
Die Deckung landet im selben Umfeld, etwa 10%.
Gleiches Verhältnis, anderes Produkt.
Render verkauft einen Marktplatz: GPU-Frames, und jetzt verteilte KI-Jobs. Die Nachfrage ist real. Sogar in Q2 gab es zeitweise nicht genug freie Karten. Der Burn wird durch USDC finanziert, das tatsächlich angekommen ist, nicht durch recycelte Emissionen.
Bittensor verkauft hundert Experimente auf einmal. Ein paar werden bereits wie Unternehmen gehandelt. Die meisten werden weiterhin wie Zuschüsse gehandelt. Es produziert mehr in Dollar-Werten, weil es viele Märkte gleichzeitig subventioniert.
Das ist der Teil, den der Markt immer noch schlecht einpreist.
Ein 80%-Deckungs-Subnet mit einem kleinen Cap ist nicht dasselbe Asset wie ein 3%-Deckungs-Subnet, das einen riesigen Emissionsanteil auffrisst.
Ein GPU-Netzwerk, das 10% von dem verbrennt, was es mintet, ist nicht dasselbe Asset wie eines, das BME bereits umgedreht hat.
Beobachten Sie das Verhältnis, nicht das Sektor-Tag.
Budget, Nachfrage, Deckung.
Emissionen kaufen das Experiment. Die Deckung entscheidet, welches Experiment zu einem Unternehmen wird.
Legt man dieselbe Linse über beide, werden sie in Wirklichkeit zu einem Geschäft in zwei unterschiedlichen Phasen desselben Problems.
Beginnen Sie mit der Falle, die die meisten Inhaber übersehen.
Emissionen sind kein Umsatz.
Sie sind ein Anreizbudget, das gedruckt wird, um die Versorgung online zu halten.
Umsatz ist Geld, das hereinkommt, weil jemand tatsächlich für die Arbeit bezahlt hat.
Bei Bittensor waren die letzten 30 Tage sauber.
Zufluss plus Burn: 34.753 τ (~$7,8M)
Emissionen raus: 279.729 τ (~$63,2M)
Deckung: ~12%
Für jede acht ausgezahlten TAO kam eine zurück.
Die anderen sieben wurden still von den Inhabern finanziert.
Render stellt die sauberere Version der exakt gleichen Maschine dar.
Sein Burn-Mint-Gleichgewicht preist Jobs in Dollar. Der Großteil dieser Liquidität kauft RENDER und verbrennt es. Nodes verdienen neu gemintetes RENDER in einem abnehmenden Zeitplan.
Emissionen aus Jahr 2/3 liegen bei etwa 5,9M RENDER.
Das sind ungefähr 492k Token pro Monat.
Die Burns haben sich beschleunigt, aber sie liegen immer noch eine Größenordnung dahinter.
Jüngste On-Chain-Wochen: ~10k RENDER verbrannt gegenüber ~113k gemintet.
Nutzung für das gesamte Jahr 2025: $2,69M gegenüber 5,64M emittierten Token.
Unabhängige Auswertungen: monatliche Burns nahe 50k gegenüber ~500k gemintet.
Die Deckung landet im selben Umfeld, etwa 10%.
Gleiches Verhältnis, anderes Produkt.
Render verkauft einen Marktplatz: GPU-Frames, und jetzt verteilte KI-Jobs. Die Nachfrage ist real. Sogar in Q2 gab es zeitweise nicht genug freie Karten. Der Burn wird durch USDC finanziert, das tatsächlich angekommen ist, nicht durch recycelte Emissionen.
Bittensor verkauft hundert Experimente auf einmal. Ein paar werden bereits wie Unternehmen gehandelt. Die meisten werden weiterhin wie Zuschüsse gehandelt. Es produziert mehr in Dollar-Werten, weil es viele Märkte gleichzeitig subventioniert.
Das ist der Teil, den der Markt immer noch schlecht einpreist.
Ein 80%-Deckungs-Subnet mit einem kleinen Cap ist nicht dasselbe Asset wie ein 3%-Deckungs-Subnet, das einen riesigen Emissionsanteil auffrisst.
Ein GPU-Netzwerk, das 10% von dem verbrennt, was es mintet, ist nicht dasselbe Asset wie eines, das BME bereits umgedreht hat.
Beobachten Sie das Verhältnis, nicht das Sektor-Tag.
Budget, Nachfrage, Deckung.
Emissionen kaufen das Experiment. Die Deckung entscheidet, welches Experiment zu einem Unternehmen wird.