
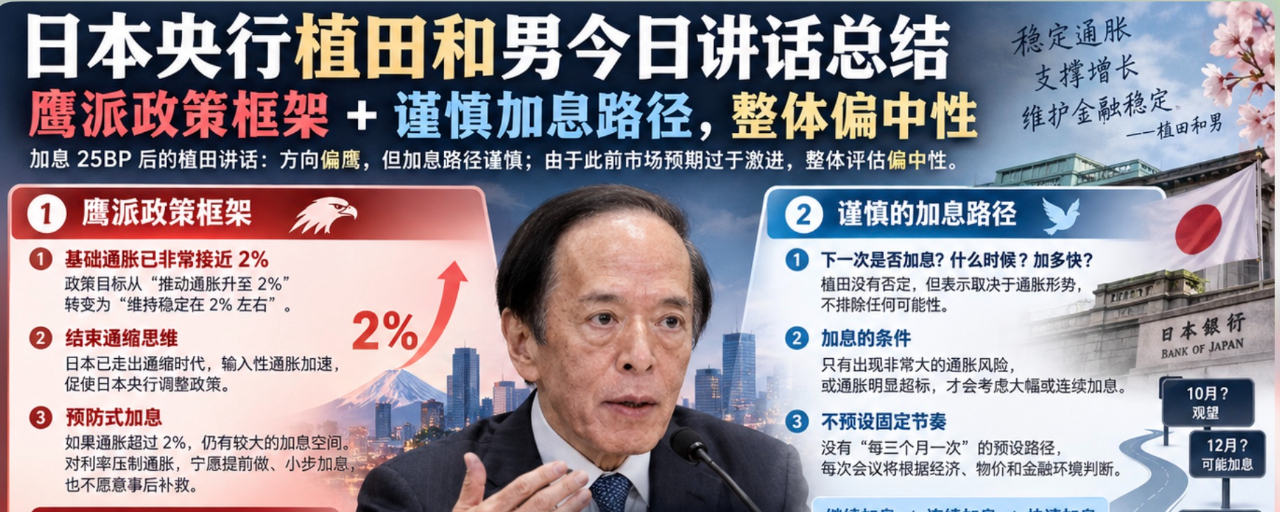

Zusammenfassung der heutigen Rede von Kazuo Ueda von der Bank of Japan: hawkischer Politikrahmen + vorsichtiger Zinserhöhungspfad, insgesamt eher neutral!
Nachdem die Bank of Japan den Leitzins heute um 25 Basispunkte angehoben hat, wirkten die Aussagen des Gouverneurs Kazuo Ueda hinsichtlich der zukünftigen Geldpolitik im Vergleich eher hawkisch. Beim Zinspfad zeigte er sich jedoch vorsichtig. Da die Märkte zuvor bereits zu hawkischen Erwartungen tendierten, bewerte ich die Einschätzung nach der Rede als eher neutral.
Hawkischer Rahmen: #日本央行加息至31年高位
Ueda hat klar gesagt, dass die Kerninflation bereits sehr nahe bei 2% liegt. Daher hat sich das Ziel der Bank of Japan von dem, die Inflation auf 2% zu bringen, hin zu einer stabilen Aufrechterhaltung von 2% verlagert.
Japan ist in den letzten Jahren gerade erst aus der Deflationsphase herausgekommen. Eine zu geringe Inflation führte zu unzureichenden Löhnen und zu schwacher Nachfrage. Doch inzwischen beschleunigt sich die importierte Inflation, weshalb die Bank of Japan ihre Politik anpasst.
Diese Politik bedeutet: Sobald die Inflation später über 2% steigt, bleibt der Spielraum und die Möglichkeit für weitere Yen-Zinserhöhungen groß. Außerdem sagte Ueda, dass man die Inflation lieber frühzeitig bekämpft – auch mit kleinen Zinsschritten –, statt sie hinterher korrigieren zu müssen, um die Inflation unter Kontrolle zu halten.
Vorsichtiger Pfad der Zinserhöhungen:
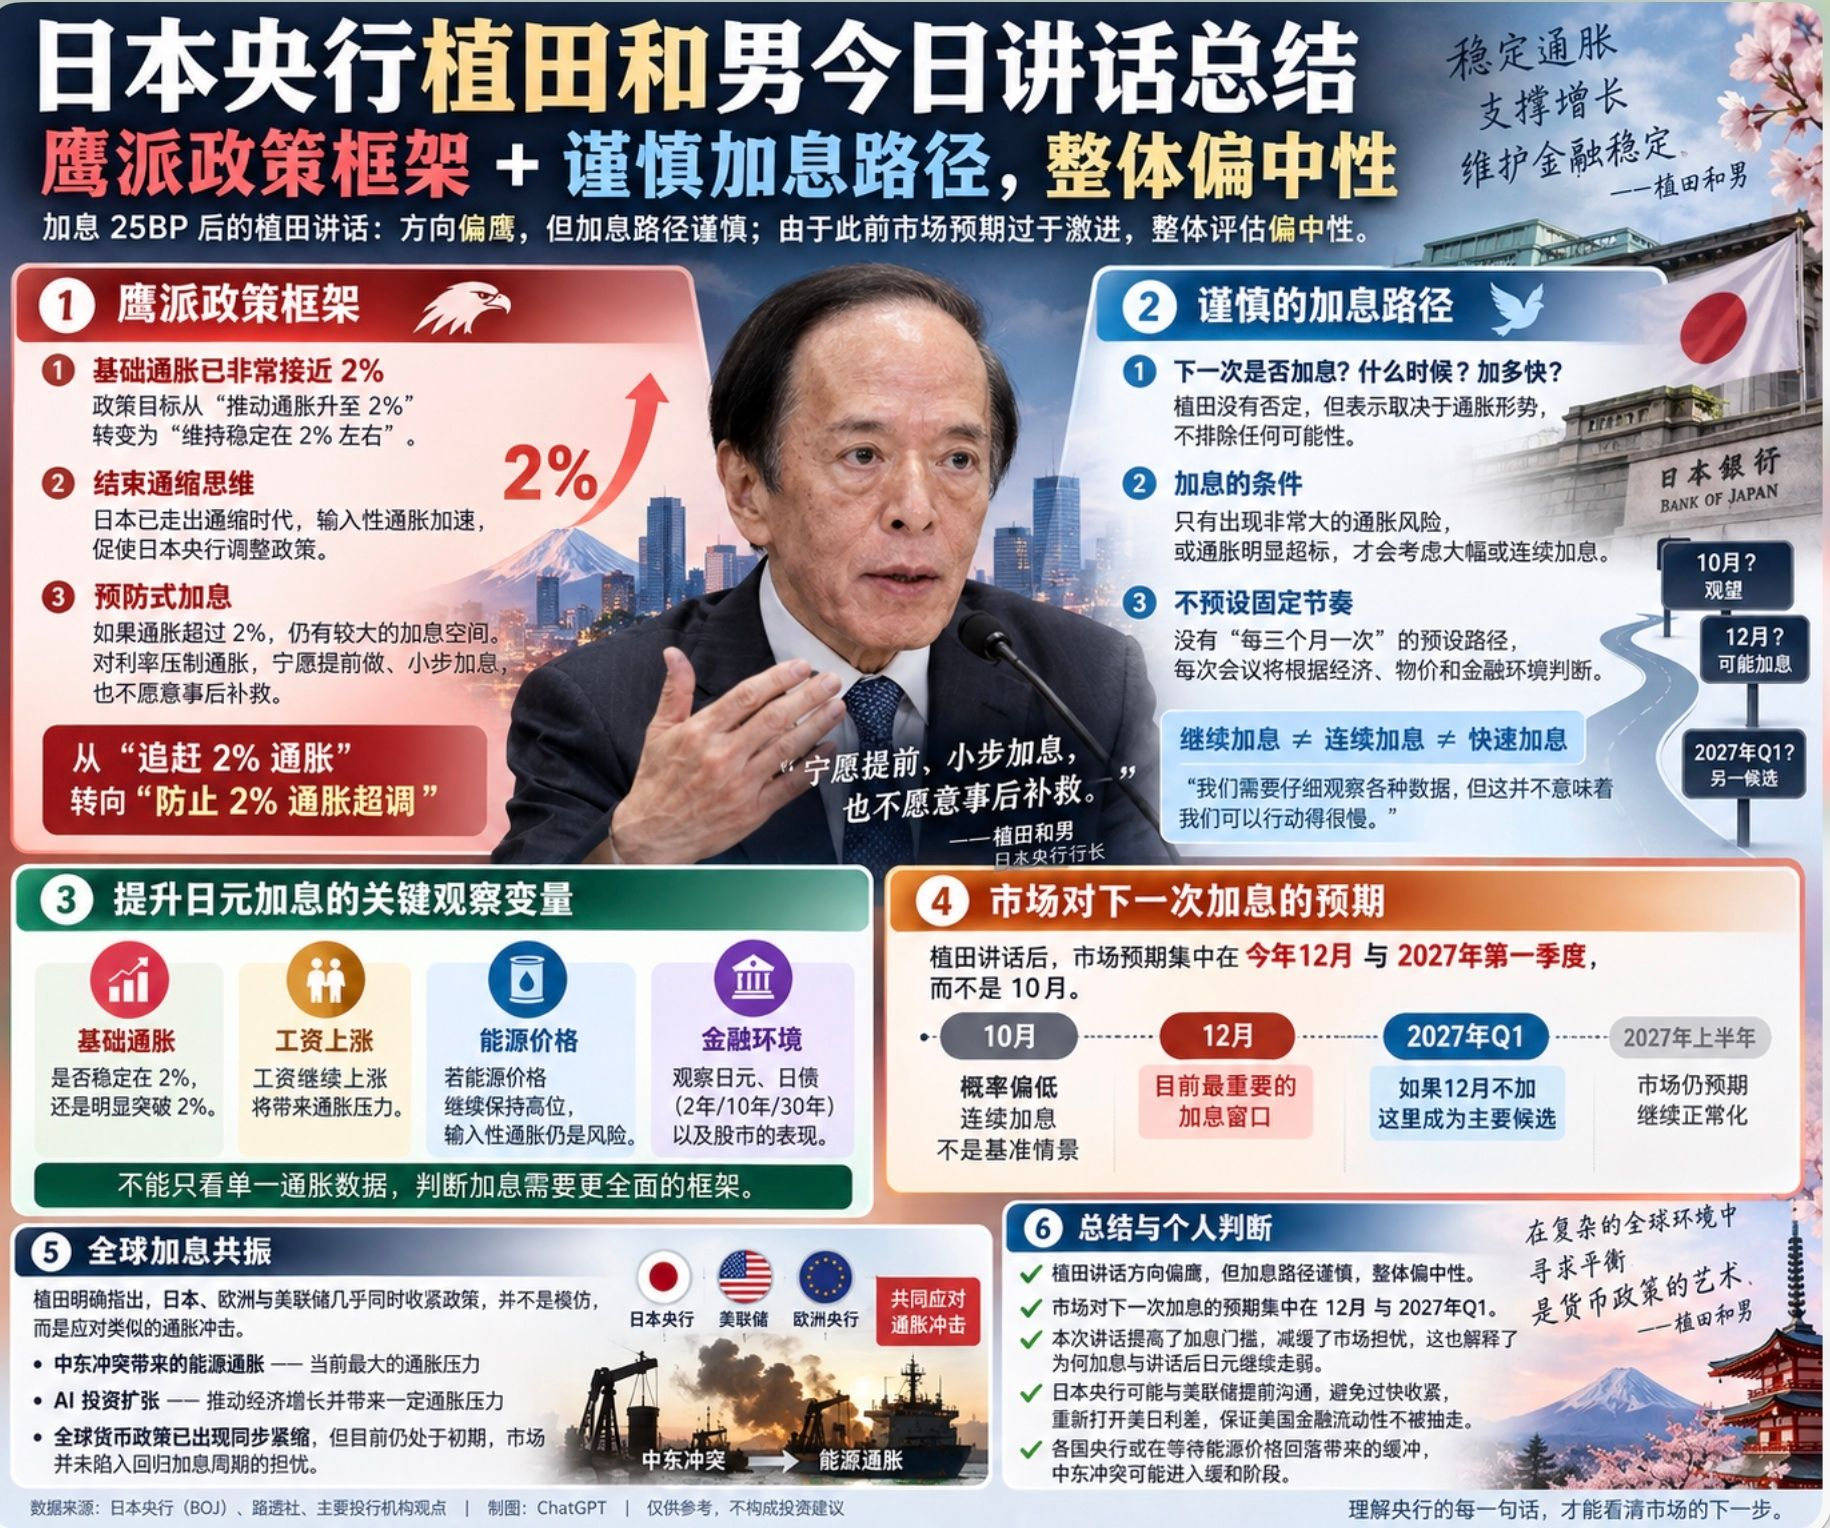
Als Ueda gefragt wurde, ob Japan als Nächstes noch weiter zinserhöht und wann das wäre – wie schnell, und ob es sogar Zinserhöhungen um 50 Basispunkte gäbe und dann fortlaufend weiter erhöht würde – hat Ueda es nicht ausgeschlossen. Er sagte vielmehr, dass es von der Inflationslage abhängt. Dabei schließt er keine Möglichkeit aus.
Und zusätzlich hat er Bedingungen an die Zinserhöhungen geknüpft: Nur wenn es ein sehr großes Inflationsrisiko gibt oder die Inflation deutlich über das Ziel hinausgeht, wird man über eine deutliche oder fortlaufende Zinserhöhung nachdenken. Dieser Stil passt hervorragend zu dem, was bei Wurst/Watsh zu erwarten ist.
Erforderliche Bedingungen für eine weitere Yen-Zinserhöhung:
Ich denke, dass man nach dieser Rede Uedas den ursprünglichen Beobachtungsrahmen anpassen muss. Bisher war es ausreichend, nur die Inflationsdaten zu betrachten, um zu beurteilen, ob der Yen weiter erhöht wird – das funktioniert so nicht mehr. Denn Ueda hat die Hürde für die nächste Zinserhöhung deutlich höher gesetzt und die Lage komplexer gemacht.
Im Folgenden sollte man vor allem beobachten, ob die Kerninflation bei 2% stabil bleibt. Zweitens: die Lage beim Lohnwachstum – wenn es weiter steigt, entsteht ein gewisser Inflationsdruck. Importierte Inflation durch Energiepreise: Wenn die Energie weiterhin auf hohem Niveau bleibt, ist die Inflation weiterhin gefährlich. Zudem die Finanzbedingungen in Japan: Beobachten Sie die Entwicklung des Yen, der japanischen Anleihen (2 Jahre, 10 Jahre, 30 Jahre) sowie die Entwicklung an den Aktienmärkten.
Zusammenfassung:
Nach Uedas Rede konzentrierten sich die Erwartungen des Marktes für die nächste Zinserhöhung in Japan auf Dezember dieses Jahres und das erste Quartal 2027.
Wenn man es isoliert betrachtet, ist Uedas Rede eher hawkisch. Zuvor hatte der Markt jedoch bereits damit gerechnet, dass Japan die Zinsen erhöht – sogar mit einer schnellen und durchgängigen Serie. Ueda stellte dagegen eine höhere Hürde für Zinserhöhungen auf und bremste so die Sorgen des Marktes. Daher halte ich die Rede im Hinblick auf die Erwartungen für relativ neutral. Das erklärt auch, warum der Yen nach der Rede weiter schwächer wurde.
Eigene Einschätzung: Die Bank of Japan dürfte sich sehr wahrscheinlich frühzeitig mit der US-Notenbank (Fed) abgestimmt haben. Uedas Aussagen haben die Zinserhöhungs-Erwartungen für den Yen weniger „eng“ gemacht und die Zinsdifferenz zwischen Japan und den USA wieder geöffnet – damit soll sichergestellt werden, dass die US-finanzielle Liquidität nicht abgezogen wird
Hinweis:
Bezüglich der globalen Zinsanhebungs-Resonanz ist Ueda der erste Zentralbankchef in dieser Phase, der die entsprechende Logik klar erklärt hat.
Ueda hat klar dargelegt, dass Japan, Europa und die Fed nahezu gleichzeitig die geldpolitische Straffung vornehmen. Das ist keine Imitation, sondern eine Reaktion auf ähnliche Inflationsschocks. Ueda hat außerdem betont, dass der größte Druck für die aktuelle Inflation von der Energieinflation herrührt, die durch den Konflikt im Nahen Osten ausgelöst wird.
Außerdem erwähnte Ueda: Der Ausbau von KI-Investitionen, das Wirtschaftswachstum sowie in gewissem Maße auch Inflationsdruck sind Faktoren, die die geldpolitische Straffung begünstigen.
Uedas Haltung ist eindeutig: Die globale Geldpolitik hat bereits begonnen, sich synchron zu verschärfen – also das, was ich als „Zinsanhebungs-Resonanz“ bezeichne. Natürlich ist diese Zinsanhebungs-Resonanz derzeit erst am Anfang; der Markt sorgt sich noch nicht intensiv darum, dass man wieder in einen Zinsanhebungszyklus zurückfällt. Daher ist es insgesamt noch recht moderat.
Daraus lässt sich erkennen: Egal ob in Japan oder bei der Fed – nach einer Zinserhöhung erhöhen die Zentralbanken die Hürde für die nächste Zinserhöhung im Grunde in der Erwartung, dass der Energiepreis-Spielraum als Puffer zurückkommt. Es scheint, dass die Zentralbanken bereits damit rechnen, dass sich der Konflikt im Nahen Osten in eine Entspannungsphase bewegt. Zusammen mit dem, was Trump gestern als wichtige Entscheidung genannt hat – heißt das wirklich, dass Truppen abgezogen werden sollen?