
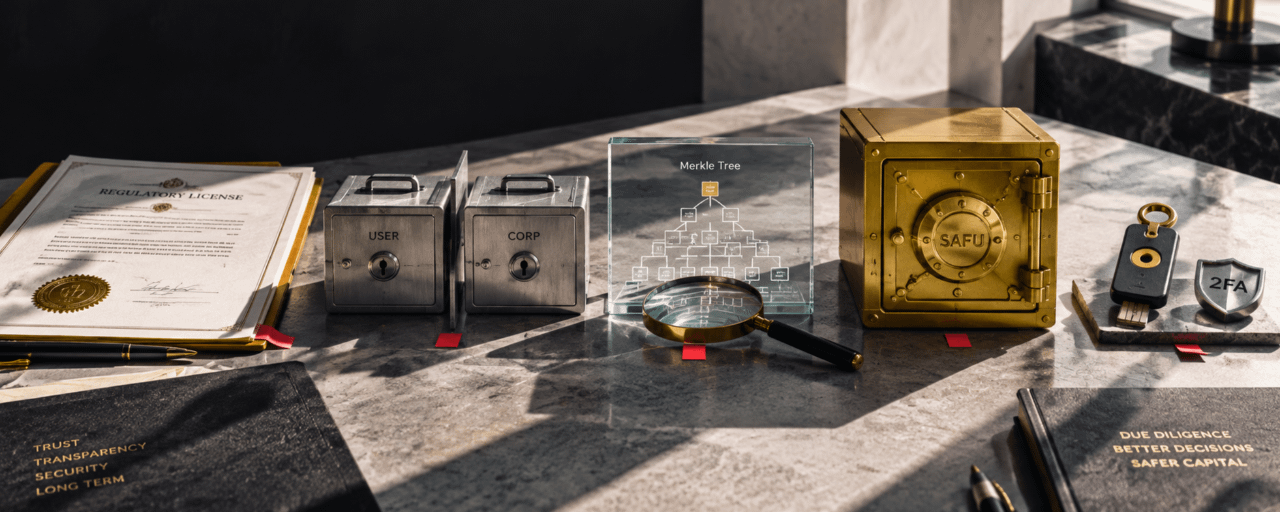
Unklare Lizenzierung, vermischte Gelder, kein Nachweis der Reserven, kein Notfallfonds, schwache Kontrollen das sind die Warnzeichen. Binance erfüllt alle fünf: regulierte Einheiten, getrennte Verwahrung, ein PoR mit Merkle-Überprüfung, 1 Mrd. $ SAFU und Passkeys + 2FA + Anti-Phishing-Codes + Auszahlungsfreigabe (Allowlisting).
🚩 Warum das wichtiger ist denn je
Die Kryptoindustrie ist gereift. Die Zeiten von „einfach eine Börse auswählen und hoffen“ sind vorbei. Im Jahr 2026 haben Nutzer echte Wahlmöglichkeiten Binance, Coinbase, Kraken, Revolut, Robinhood und Dutzende kleinerer Plattformen. Aber mit der Wahl kommt auch das Risiko: Nicht jede Plattform ist gleich aufgebaut, und der Unterschied zwischen einer sicheren, regulierten, gut kapitalisierten Börse und einer schlecht geführten besteht darin, ob Ihr Geld sicher ist oder ob es weg ist.
Das Problem ist, dass die meisten Nutzer – besonders neue Nutzer in Schwellenländern – nicht wissen, worauf sie achten sollten, bevor sie Geld einzahlen. Sie schauen sich die Benutzeroberfläche, die Token-Liste, die Gebühren und vielleicht einen Empfehlungsbonus an. Sie achten nicht auf die Faktoren, die tatsächlich darüber entscheiden, ob ihr Geld sicher ist.
Dieser Artikel schafft Abhilfe. Hier sind fünf Warnsignale, auf die Sie achten sollten, bevor Sie einer Krypto- oder Finanzplattform Ihr Geld anvertrauen – und wie Binance mit jedem einzelnen umgeht.
🚩 Warnsignal Nr. 1: Unklare oder fehlende Lizenzierung
Das Warnsignal: Die Plattform ist in den Rechtsordnungen, in denen sie tätig ist, ohne klare regulatorische Lizenzierung aktiv. Es gibt keine Informationen darüber, welche Gesellschaften von welchen Aufsichtsbehörden und auf Grundlage welcher Lizenzen reguliert werden. Die Seite „Über uns“ bleibt vage. Die Struktur der juristischen Personen wird verschleiert. In den Nutzungsbedingungen wird eine Briefkastengesellschaft in einer obskuren Rechtsordnung genannt.
Warum das wichtig ist: Ohne behördliche Aufsicht gibt es keine Rechenschaftspflicht. Wenn die Plattform Gelder falsch verwaltet, Konten ungerechtfertigt sperrt oder ganz zusammenbricht, haben Nutzer keine Aufsichtsbehörde, an die sie sich wenden können. Keine Lizenz bedeutet keine Möglichkeit, Abhilfe zu schaffen.
Worauf Sie achten sollten:
Gibt die Plattform klar an, welche Gesellschaften reguliert werden und von welchen Aufsichtsbehörden?
Lassen sich die Lizenzen auf der offiziellen Website der Aufsichtsbehörde überprüfen?
Ist die Plattform über regulierte Gesellschaften in wichtigen Rechtsordnungen (EU, Vereinigtes Königreich, USA, Asien) tätig?
Ist die Struktur der juristischen Personen transparent und öffentlich dokumentiert?
So geht Binance damit um:
Binance ist über ein Netzwerk regulierter Gesellschaften in verschiedenen Rechtsordnungen tätig. Dazu gehören regulierte Gesellschaften in Europa (über den EU-Hub von Binance), im Nahen Osten (über Binance Bahrain, reguliert durch die Zentralbank von Bahrain) und in weiteren wichtigen Märkten. Jede Gesellschaft ist lizenziert, wird geprüft und unterliegt der Aufsicht der zuständigen lokalen Behörde.
Binance veröffentlicht Informationen zu seinen regulatorischen Lizenzen und seiner Unternehmensstruktur. Nutzer können prüfen, welche Gesellschaft für ihre Region zuständig ist und welchem regulatorischen Rahmen sie unterliegt.
Fazit: Kann eine Plattform Ihnen nicht klar sagen, wer sie reguliert, zahlen Sie kein Geld ein. Eine regulierte Plattform nennt ihre Lizenzen offen. Eine nicht regulierte Plattform verschweigt sie.
🚩 Warnsignal Nr. 2: Vermischte Gelder – Ihr Geld wird mit dem Geld der Plattform vermischt
Das Warnsignal: Die Plattform trennt die Gelder der Nutzer nicht von den Unternehmensgeldern. Die Einlagen der Nutzer fließen in denselben Geldtopf, den die Plattform für ihren eigenen Betrieb, ihre Ausgaben und Investitionen nutzt. Es gibt keine klare Trennung zwischen „Geld, das den Nutzern gehört“ und „Geld, das der Plattform gehört“.
Warum das wichtig ist: Geht die Plattform bankrott, wird sie verklagt oder gerät sie in eine Finanzkrise, bedeutet die Vermischung der Gelder, dass Ihr Geld rechtlich nicht von den Geldern der Plattform zu unterscheiden ist. Sie werden zu einem ungesicherten Gläubiger – und müssen sich hinter anderen Gläubigern anstellen, in der Hoffnung, einen Teil Ihrer Einzahlung zurückzuerhalten.
Genau das geschah beim Zusammenbruch von FTX. Nutzergelder wurden mit dem Handelskapital von Alameda Research vermischt. Als das System zusammenbrach, stellten die Nutzer fest, dass ihr Geld ihnen nicht mehr gehörte – es war weg und mit einem Berg von Unternehmensverlusten vermischt.
Worauf Sie achten sollten:
Gibt die Plattform ausdrücklich an, dass die Gelder der Nutzer auf getrennten Konten verwahrt werden?
Sind die Gelder der Nutzer von den Betriebsmitteln der Plattform getrennt?
Nutzt die Plattform Drittverwahrer, um Nutzervermögen aufzubewahren?
Ist die Verwahrungsstruktur dokumentiert und überprüfbar?
So geht Binance damit um:
Binance verwahrt Gelder getrennt: Die Gelder der Nutzer werden separat von den Unternehmensgeldern gehalten. Nutzervermögen wird in eigens dafür vorgesehenen Wallets und Konten aufbewahrt, die von der betrieblichen Finanzreserve von Binance getrennt sind.
Das bedeutet: Selbst im schlimmsten Fall – wenn Binance in finanzielle Schwierigkeiten gerät – sind die Gelder der Nutzer für die Gläubiger von Binance nicht zugänglich. Ihr Geld gehört Ihnen. Es wird nicht mit dem Geld von Binance vermischt.
Fazit: Kann eine Plattform nicht klar erklären, wie die Gelder der Nutzer von den Unternehmensgeldern getrennt werden, sollten Sie kein Geld einzahlen. Vermischte Gelder sind die häufigste Ursache für Totalverluste bei Börsenpleiten.
🚩 Warnsignal Nr. 3: Kein Reservennachweis
Das Warnsignal: Die Plattform legt keine überprüfbaren Belege dafür vor, dass sie die Vermögenswerte tatsächlich hält, die sie nach eigenen Angaben verwahrt. Die Aussage „Wir sind zahlungsfähig“ ist eine Pressemitteilung, kein kryptografischer Nachweis. Nutzer können nicht unabhängig überprüfen, ob ihr Kontostand in den Büchern der Plattform ausgewiesen ist.
Warum das wichtig ist: Ohne Reservennachweis müssen Sie sich auf das Wort der Plattform verlassen. In der Geschichte der gescheiterten Kryptobörsen – Mt. Gox, FTX, Celsius, BlockFi – finden sich Plattformen, die ihre Zahlungsfähigkeit behaupteten, während sie in Wirklichkeit zahlungsunfähig waren. Eine Aussage ist kein Nachweis. Ein Screenshot ist kein Nachweis. Eine Prüfung, die nur eine Momentaufnahme erfasst, ist kein Nachweis.
Ein echter Reservenachweis muss Folgendes sein:
Kryptografisch – mit Merkle-Bäumen oder ähnlichen überprüfbaren Datenstrukturen
Von Nutzern überprüfbar – einzelne Nutzer können bestätigen, dass ihr eigener Kontostand enthalten ist
Regelmäßig – nach einem wiederkehrenden Zeitplan veröffentlicht, nicht nur einmal im Jahr
Umfassend – deckt alle Nutzervermögen ab, nicht nur einen Teil davon
Worauf Sie achten sollten:
Veröffentlicht die Plattform einen Proof of Reserves?
Ist der PoR kryptografisch (auf Merkle-Bäumen basierend) oder lediglich eine Erklärung im PDF-Format?
Können einzelne Nutzer überprüfen, ob ihr eigener Kontostand enthalten ist?
Wie oft wird der PoR aktualisiert?
So geht Binance damit um:
Binance veröffentlicht einen Proof of Reserves, der mithilfe von Merkle-Bäumen überprüft werden kann. Dieses kryptografische Verfahren ermöglicht es einzelnen Nutzern, zu überprüfen, ob ihr spezifischer Kontostand in den Gesamtreserven enthalten ist, ohne ihre Identität oder ihren Kontostand öffentlich offenzulegen.
Nutzer können selbst überprüfen, ob ihr Kontostand enthalten ist, indem sie für ihr Konto einen Merkle-Hash erzeugen und ihn mit der veröffentlichten Merkle-Wurzel abgleichen. Dieses System beruht nicht auf Vertrauen, sondern auf Mathematik. Ihr Kontostand ist entweder im Baum enthalten oder nicht – und Sie können es selbst überprüfen.
Binance veröffentlicht regelmäßig einen Reservenachweis, der alle wichtigen Vermögenswerte (BTC, ETH, USDT, USDC, BNB und weitere) abdeckt. Das System ist so konzipiert, dass jeder Nutzer unabhängig überprüfen kann, ob Binance die Vermögenswerte hält, die das Unternehmen nach eigenen Angaben verwahrt.
Fazit: Sagt eine Plattform „Vertrauen Sie uns, wir sind zahlungsfähig“, legt aber keinen kryptografischen Nachweis vor, ist das ein Warnsignal. Ein durch Merkle-Bäume überprüfter PoR ist der Branchenstandard. Plattformen, die ihn nicht anbieten, entscheiden sich für Intransparenz statt Transparenz.
🚩 Warnsignal Nr. 4: Kein Notfallfonds und keine Versicherung
Das Warnsignal: Die Plattform verfügt über keinen eigens eingerichteten Notfallfonds oder Versicherungspool, der Nutzer im Falle eines Sicherheitsvorfalls, Hackerangriffs oder katastrophalen Ereignisses schützt. Wenn etwas schiefgeht, lautet der Plan der Plattform: „Wir werden uns schon etwas einfallen lassen“ – was in der Regel bedeutet, dass die Nutzer den Verlust tragen.
Warum das wichtig ist: Kryptoplattformen verwahren Vermögenswerte von Nutzern im Wert von Milliarden Dollar. Selbst bei den besten Sicherheitsmaßnahmen ist das Risiko eines Sicherheitsvorfalls, eines Smart-Contract-Exploits oder eines unvorhergesehenen Ereignisses nie gleich null. Eine Plattform ohne Notfallfonds verlangt von ihren Nutzern, 100 % des Extremrisikos zu tragen.
Traditionelle Banken bieten eine Einlagensicherung (in den USA die FDIC, in anderen Ländern vergleichbare Systeme). Die meisten Kryptoplattformen bieten das nicht – denn Kryptowährungen gehören nicht zum traditionellen Bankwesen. Verantwortungsbewusste Anbieter haben jedoch einen eigenen vergleichbaren Schutz.
Worauf Sie achten sollten:
Verfügt die Plattform über einen eigens eingerichteten Notfallfonds?
Wie groß ist der Fonds im Verhältnis zu den Nutzervermögen?
Ist der Fonds von den Betriebsmitteln getrennt?
Wurde der Fonds jemals eingesetzt, und wie ist die Plattform mit dem Vorfall umgegangen?
So geht Binance damit um:
Binance unterhält den SAFU (Secure Asset Fund for Users), einen eigens eingerichteten Notfallfonds, dessen Wert derzeit über 1 Milliarde US-Dollar beträgt.
SAFU wurde 2018 eingerichtet und wird durch die Zuweisung eines Teils der Handelsgebühren finanziert. Der Fonds wird in separaten Cold Wallets aufbewahrt und kann weder für Betriebsausgaben noch für Unternehmensinvestitionen oder andere Zwecke verwendet werden. Er dient ausschließlich dazu, Nutzer im Falle eines Sicherheitsvorfalls oder eines katastrophalen Ereignisses zu entschädigen.
Der SAFU-Fonds kam 2019 zum Einsatz, als Binance Opfer eines Hackerangriffs wurde und 7.000 BTC (damals etwa 40 Millionen US-Dollar) verlor. Binance deckte den gesamten Verlust aus dem SAFU-Fonds. Kein Nutzer verlor auch nur einen Satoshi. Dafür gibt es einen Notfallfonds – und darin liegt der Unterschied zwischen einer Plattform, die sich auf den schlimmsten Fall vorbereitet, und einer, die das nicht tut.
Fazit: Eine Plattform ohne Notfallfonds verlangt von Ihnen, darauf zu vertrauen, dass sie niemals einen Fehler macht. Das kann keine Plattform garantieren. Verantwortungsbewusste Anbieter haben einen Fonds, der Sie schützt, wenn etwas schiefgeht – nicht falls, sondern wenn.
🚩 Warnsignal Nr. 5: Schwache Kontoschutzmaßnahmen
Das Warnsignal: Die Plattform bietet nur eine einfache Authentifizierung mit Benutzername und Passwort. Keine 2FA-Optionen, kein Phishing-Schutz, keine Freigabeliste für Auszahlungen, keine Geräteverwaltung und keine Passkey-Unterstützung. Das Sicherheitskonzept lautet: „Wählen Sie ein starkes Passwort und hoffen Sie das Beste.“
Warum das wichtig ist: Der häufigste Grund, warum Nutzer auf Kryptoplattformen Geld verlieren, ist kein Hackerangriff auf die Plattform – sondern die Übernahme ihres Kontos. Phishing-E-Mails, SIM-Swapping, das Ausprobieren gestohlener Zugangsdaten, bösartige Browsererweiterungen und Social-Engineering-Angriffe zielen auf den Kontozugriff der Nutzer ab. Eine Plattform mit schwachen Kontoschutzmaßnahmen macht solche Angriffe leicht.
Die Angriffsvektoren, gegen die starke Kontoschutzmaßnahmen schützen müssen:
Phishing – gefälschte E-Mails und Websites, die Zugangsdaten stehlen
SIM-Swapping – Angreifer übernehmen Ihre Telefonnummer, um SMS-basierte 2FA abzufangen
Credential Stuffing – Angreifer verwenden von anderen Diensten gestohlene Passwörter, um sich Zugang zu Ihrem Konto zu verschaffen
Malware – Keylogger und Hijacker der Zwischenablage, die Passwörter und kopierte Adressen stehlen
Social Engineering – Angreifer manipulieren Support-Teams, damit diese Ihr Konto zurücksetzen
Worauf Sie achten sollten:
Unterstützt die Plattform Hardware-Sicherheitsschlüssel (FIDO2/WebAuthn-Passkeys)?
Ist 2FA verpflichtend oder optional? (Bei optionaler 2FA werden die meisten Nutzer sie nicht aktivieren.)
Bietet die Plattform Anti-Phishing-Codes für E-Mails an?
Können Sie bestimmte Auszahlungsadressen auf eine Freigabeliste setzen, sodass Gelder nur an vorab genehmigte Wallets gesendet werden können?
Können Sie aktive Sitzungen und Geräte verwalten und den Zugriff widerrufen?
So geht Binance damit um:
Binance bietet ein mehrstufiges Kontosicherheitssystem, das alle wichtigen Angriffsvektoren abdeckt:
Passkeys (FIDO2/WebAuthn): Binance unterstützt Passkeys – die stärkste verfügbare Authentifizierungsmethode, die gegen Phishing, SIM-Swapping und den Diebstahl von Zugangsdaten resistent ist. Passkeys verwenden kryptografische Schlüsselpaare, die auf Ihrem Gerät gespeichert werden. Das bedeutet, dass Ihre Authentifizierungsdaten Ihr Gerät nie verlassen und nicht abgefangen werden können.
2FA (Zwei-Faktor-Authentifizierung): Binance unterstützt Google Authenticator und andere TOTP-basierte 2FA-Apps. Sie sind sicherer als SMS-basierte 2FA, die anfällig für SIM-Swapping ist. Nutzern wird dringend empfohlen, 2FA zu aktivieren; für bestimmte Aktionen (Auszahlungen, Erstellung von API-Schlüsseln) ist sie erforderlich.
Anti-Phishing-Codes: Binance ermöglicht es Nutzern, einen eigenen Anti-Phishing-Code festzulegen, der in jeder legitimen E-Mail von Binance erscheint. Enthält eine E-Mail Ihren Code nicht, stammt sie nicht von Binance. So lassen sich Phishing-E-Mails, die sich als Binance ausgeben, abwehren – Nutzer können gefälschte E-Mails sofort erkennen.
Freigabeliste für Auszahlungen: Binance ermöglicht es Nutzern, eine Whitelist mit genehmigten Auszahlungsadressen zu erstellen. Sobald diese Funktion aktiviert ist, können Auszahlungen nur an Adressen auf der Liste gehen. Das bedeutet: Selbst wenn ein Angreifer Zugriff auf Ihr Konto erhält, kann er kein Geld an seine eigene Wallet senden.
Geräte- und Sitzungsverwaltung: Binance erfasst aktive Sitzungen und Geräte. Nutzer können jederzeit von jedem Gerät aus den Zugriff überprüfen und widerrufen. Wenn Sie eine Anmeldung von einem unbekannten Gerät sehen, können Sie diese Sitzung sofort beenden.
Fazit: Eine Plattform, die nur Benutzername und Passwort anbietet, nimmt Ihre Sicherheit nicht ernst. Der Mindeststandard im Jahr 2026 sind Passkeys, 2FA, Anti-Phishing-Codes und eine Freigabeliste für Auszahlungen. Bietet eine Plattform nicht alle vier Funktionen, kann eine einzige Phishing-E-Mail ausreichen, um Ihr Konto leerzuräumen.
🏆 Die vollständige Checkliste – So bewerten Sie jede Plattform in 5 Minuten
Vor Ihrer Einzahlung 1. Lizenzierung: Können Sie klare, überprüfbare Informationen darüber finden, welche Aufsichtsbehörden die Plattform beaufsichtigen? Wenn nicht: Warnsignal.
2. Getrennte Verwahrung: Gibt die Plattform ausdrücklich an, dass die Gelder der Nutzer von den Unternehmensgeldern getrennt sind? Wenn nicht: Warnsignal.
3. Proof of Reserves: Veröffentlicht die Plattform einen kryptografischen, von Nutzern überprüfbaren Reservenachweis? Wenn nicht: Warnsignal.
4. Notfallfonds: Verfügt die Plattform über einen eigens eingerichteten Fonds, der Nutzer im Falle eines Sicherheitsvorfalls schützt? Wenn nicht: Warnsignal.
5. Kontoschutz: Unterstützt die Plattform Passkeys, 2FA, Anti-Phishing-Codes und eine Freigabeliste für Auszahlungen? Wenn nicht: Warnsignal.
Besteht eine Plattform auch nur eine dieser Prüfungen nicht, fragen Sie sich, warum. Besteht sie zwei oder mehr nicht, zahlen Sie kein Geld ein.
🌍 Warum das speziell für Nutzer in Afrika wichtig ist
Für Nutzer in Afrika, wo der regulatorische Verbraucherschutz oft schwächer, die Bankeninfrastruktur weniger zuverlässig und die Möglichkeiten, im Falle eines Plattformausfalls Abhilfe zu schaffen, begrenzt sind, sind diese fünf Prüfungen unverzichtbar. Sie machen den Unterschied zwischen einer sicheren Plattform und einem Glücksspiel aus.
Im Kongo können Sie sich nicht an eine Finanzombudsstelle wenden, wenn eine Kryptoplattform Ihr Geld verliert. Sie können sich nicht auf eine Einlagensicherung einer lokalen Aufsichtsbehörde verlassen. Sie können keine Sammelklage einreichen. Ihr einziger Schutz besteht darin, eine Plattform zu wählen, die eigene Schutzmaßnahmen eingerichtet hat – regulierte Gesellschaften, getrennte Verwahrung, kryptografische PoR, einen Notfallfonds in Milliardenhöhe und mehrstufige Kontosicherheit.
Deshalb sind diese fünf Warnsignale in Afrika wichtiger als anderswo. Wenn externe Schutzmaßnahmen schwach sind, kommt es ganz auf die Schutzmaßnahmen der Plattform selbst an.
Binance besteht alle fünf Prüfungen. Die meisten Plattformen tun das nicht. Das ist kein Marketing – das ist eine Checkliste, die Sie sofort selbst durchgehen können.
❓ Häufig gestellte Fragen
F: Was ist ein Proof of Reserves und wie kann ich ihn selbst überprüfen? A: Ein Proof of Reserves (PoR) ist ein kryptografisches Verfahren, mit dem eine Plattform nachweisen kann, dass sie die Vermögenswerte hält, die sie nach eigenen Angaben verwahrt, ohne die individuellen Kontostände der Nutzer offenzulegen. Binance verwendet eine Überprüfung über Merkle-Bäume: Der Kontostand jedes Nutzers ist als Blatt in einem Merkle-Baum enthalten, und die Plattform veröffentlicht die Merkle-Wurzel. Nutzer können für ihr eigenes Konto einen eindeutigen Merkle-Hash erzeugen und überprüfen, ob ihr Kontostand im veröffentlichten Baum enthalten ist. Das bedeutet, dass Binance seine Reserven nicht künstlich erhöhen und keine Kontostände von Nutzern ausschließen kann – die Rechnung geht entweder auf oder nicht, und Sie können sie selbst überprüfen.
F: Was ist SAFU und wie schützt es Nutzer? A: SAFU (Secure Asset Fund for Users) ist der eigens eingerichtete Notfallfonds von Binance, dessen Wert derzeit über 1 Milliarde US-Dollar beträgt. Er wurde 2018 eingerichtet und wird durch die Zuweisung eines Teils der Handelsgebühren finanziert. Der Fonds wird in separaten Cold Wallets aufbewahrt und nicht für Betriebsausgaben verwendet. Im Falle eines Sicherheitsvorfalls, Hackerangriffs oder katastrophalen Ereignisses dient SAFU dazu, betroffene Nutzer zu entschädigen – wie beim Hackerangriff auf Binance im Jahr 2019, bei dem 7.000 BTC gestohlen und vollständig aus dem SAFU-Fonds ersetzt wurden, sodass den Nutzern kein Verlust entstand.
F: Was ist der Unterschied zwischen vermischten Geldern und getrennter Verwahrung? A: Bei vermischten Geldern werden die Einlagen der Nutzer mit den Unternehmensgeldern der Plattform vermischt. Geht die Plattform bankrott, sind die Gelder der Nutzer rechtlich nicht mehr von den Unternehmensgeldern zu unterscheiden, und die Nutzer werden zu ungesicherten Gläubigern. Bei getrennter Verwahrung werden die Gelder der Nutzer auf separaten Konten und in separaten Wallets aufbewahrt, getrennt von den betrieblichen Geldern der Plattform. Im Falle eines Plattformausfalls bleiben getrennt verwahrte Gelder Eigentum der Nutzer und stehen den Gläubigern der Plattform nicht zur Verfügung. Binance verwahrt Gelder getrennt – Nutzergelder werden niemals mit Unternehmensgeldern vermischt.
📌 Quellen: Offizielle Seite zum Proof of Reserves von Binance; Dokumentation zu SAFU von Binance; offizielle Seite zu den Sicherheitsfunktionen von Binance; öffentliche Informationen zu den regulatorischen Lizenzen von Binance.
⚠️ Ausschließlich zu Bildungszwecken. Diese Checkliste ist ein allgemeiner Leitfaden zur Bewertung von Krypto- und Finanzplattformen und garantiert nicht die Sicherheit einer Plattform. Recherchieren Sie immer selbst, bevor Sie Geld einzahlen. Dies stellt keine Finanzberatung dar.