

Der Yen macht das Gegenteil von dem, was die Lehrbuch-Ökonomie vorhersagen würde. Höhere Zinssätze sollen eine Währung stützen. Stattdessen setzte der Yen seinen Abwärtstrend am Freitag fort, nachdem die Bank of Japan ihre Zielspanne für den kurzfristigen Zinssatz auf 1,25% von 1,00% angehoben hatte – ein Beschluss, der mit 7 zu 2 Stimmen durchging, wobei die Vorstandsmitglieder Asada und Sato dagegen waren. Die Verweigerung, mehr noch als die Zinserhöhung selbst, hat den Markt aus der Fassung gebracht: Zwei politische Entscheidungsträger, die sich weigerten, die Erhöhung mitzutragen, signalisieren, dass die BOJ möglicherweise nicht so schnell reagieren kann, wie sich einige erhofft hatten.
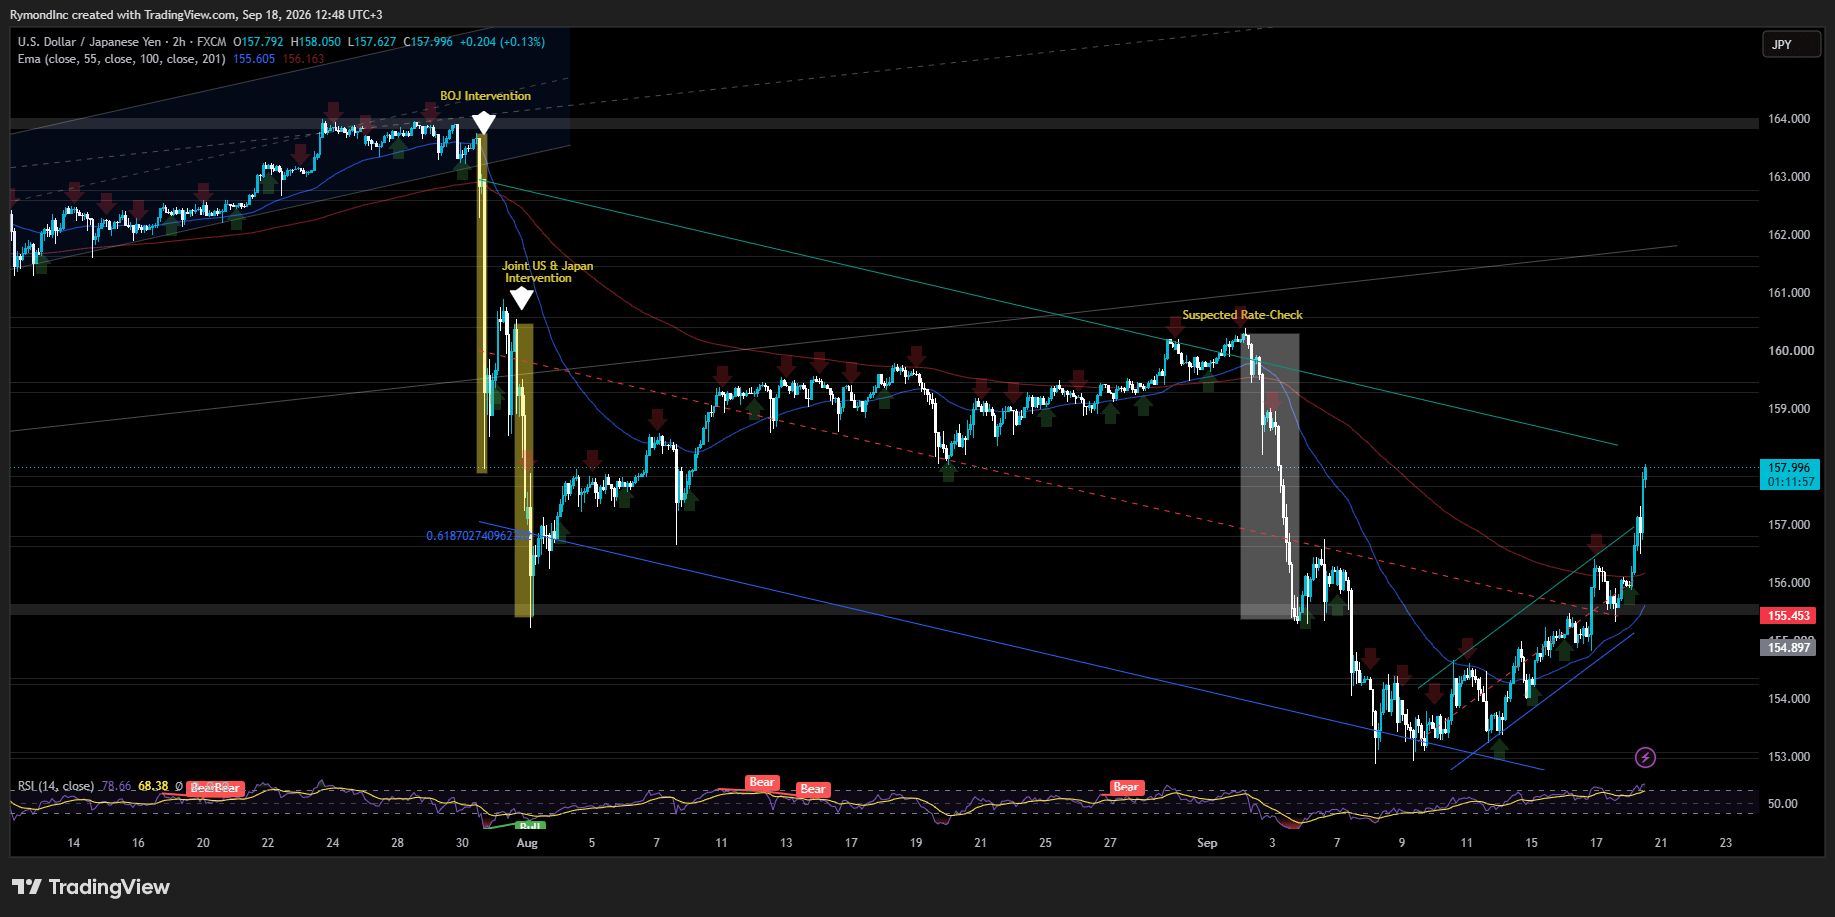
Die Währung fiel auf ein Zweiwochentief gegenüber dem Dollar und gab am Tag mehr als 1 % nach auf ¥157,90. Händler machten dafür vor allem die gespaltene Abstimmung verantwortlich: Sie argumentierten, dass ein zerstrittenes Gremium in der Zukunft weniger wahrscheinlich macht, dass es zu einem schnelleren Kurs der Straffung kommt.
Governor Kazuo Ueda hielt seine übliche Pressekonferenz nach der Entscheidung ab und ließ die Tür für weitere Anhebungen offen. Er sagte, die Bank werde die Zinssätze weiter erhöhen, als Reaktion darauf, wie sich die Wirtschaft und die Preise entwickeln, und dass sich die Phase für das Vorgehen der Geldpolitik verändert habe.
Doch der Ton war nicht so entschieden hawkisch, wie die Märkte es befürchtet hatten – zumal US-Finanzminister Scott Bessent zuvor die BOJ gedrängt hatte, entschlossen zu handeln, um die Yen-Schwäche zu stoppen und die Inflation zu verankern. Die Bank erhöhte zwar, aber die Währung bewegte sich trotzdem in die falsche Richtung.
Ob eine Bewegung um 50 Basispunkte oder gleich aufeinanderfolgende Anhebungen auf dem Tisch stehen, sagte Ueda:
"Das hängt davon ab, wie sich die Preisbedingungen entwickeln. Es könnte verschiedene Möglichkeiten geben. Wir sollten nichts ausschließen. Wir sind in einer Phase, in der wir verschiedene Daten sorgfältig prüfen müssen. Aber das bedeutet nicht, dass wir langsam vorgehen können. Wir werden Daten sorgfältig analysieren und bei Bedarf zeitnah handeln."
Zum Tempo künftiger Erhöhungen:
"Zum Tempo künftiger Zinserhöhungen haben wir uns keine vorab festgelegte Vorstellung gemacht, etwa einmal alle drei Monate. Wir werden bei jeder Sitzung festlegen, wie wir am besten sicherstellen, dass sich die zugrunde liegende Inflation auf 2 % stabilisiert."
Zu den Risiken vor uns:
"Wenn der erneute Anstieg der Energiekosten anhält, könnte das zusätzlichen Druck auf die Großhandelspreisinflation und dann auf die Verbraucherpreisinflation ausüben. Das ist etwas, worauf wir achten müssen."
Zu den Finanzierungsbedingungen:
"Die Finanzierungsbedingungen werden weniger entgegenkommend, wenn wir die Zinsen anheben ... Es ist wichtig, zu vermeiden, dass sich die Finanzierungsbedingungen zu stark verschärfen oder es zu einer großen Anpassung bei den Vermögenspreisen kommt, wenn die Zinsen zu schnell angehoben werden."
Ueda stellte zudem klar, dass er die Zinspolitik von der Währungssteuerung trenne. Dabei betonte er, dass die BOJ die Zinsen anhand von wirtschaftlichen Indikatoren und Inflationsrisiken festlegt – nicht, um den Wechselkurs des Yen direkt zu stützen oder zu steuern.
Kathleen Brooks, Research-Direktorin bei XTB, sagte, Ueda habe sich nicht so hawkisch angehört wie erwartet. In ihrer Einschätzung habe er die Botschaft verwischt: Er hob eine neue Phase der Politikgestaltung hervor und warnte zugleich davor, zu schnell vorzugehen und damit ein Risiko für die Volatilität der Vermögenspreise einzugehen.
Das, so argumentierte sie, trifft die eigentliche Zwickmühle der BOJ: Sie muss die Zinsen weiter erhöhen, um die Inflation unter Kontrolle zu bringen, aber Japans Schuldenlast ist so hoch, dass die Zentralbank es sich nicht leisten kann, den Anleihemarkt zu verunsichern und damit ein breiteres Aufflammen finanzieller Instabilität zu riskieren.
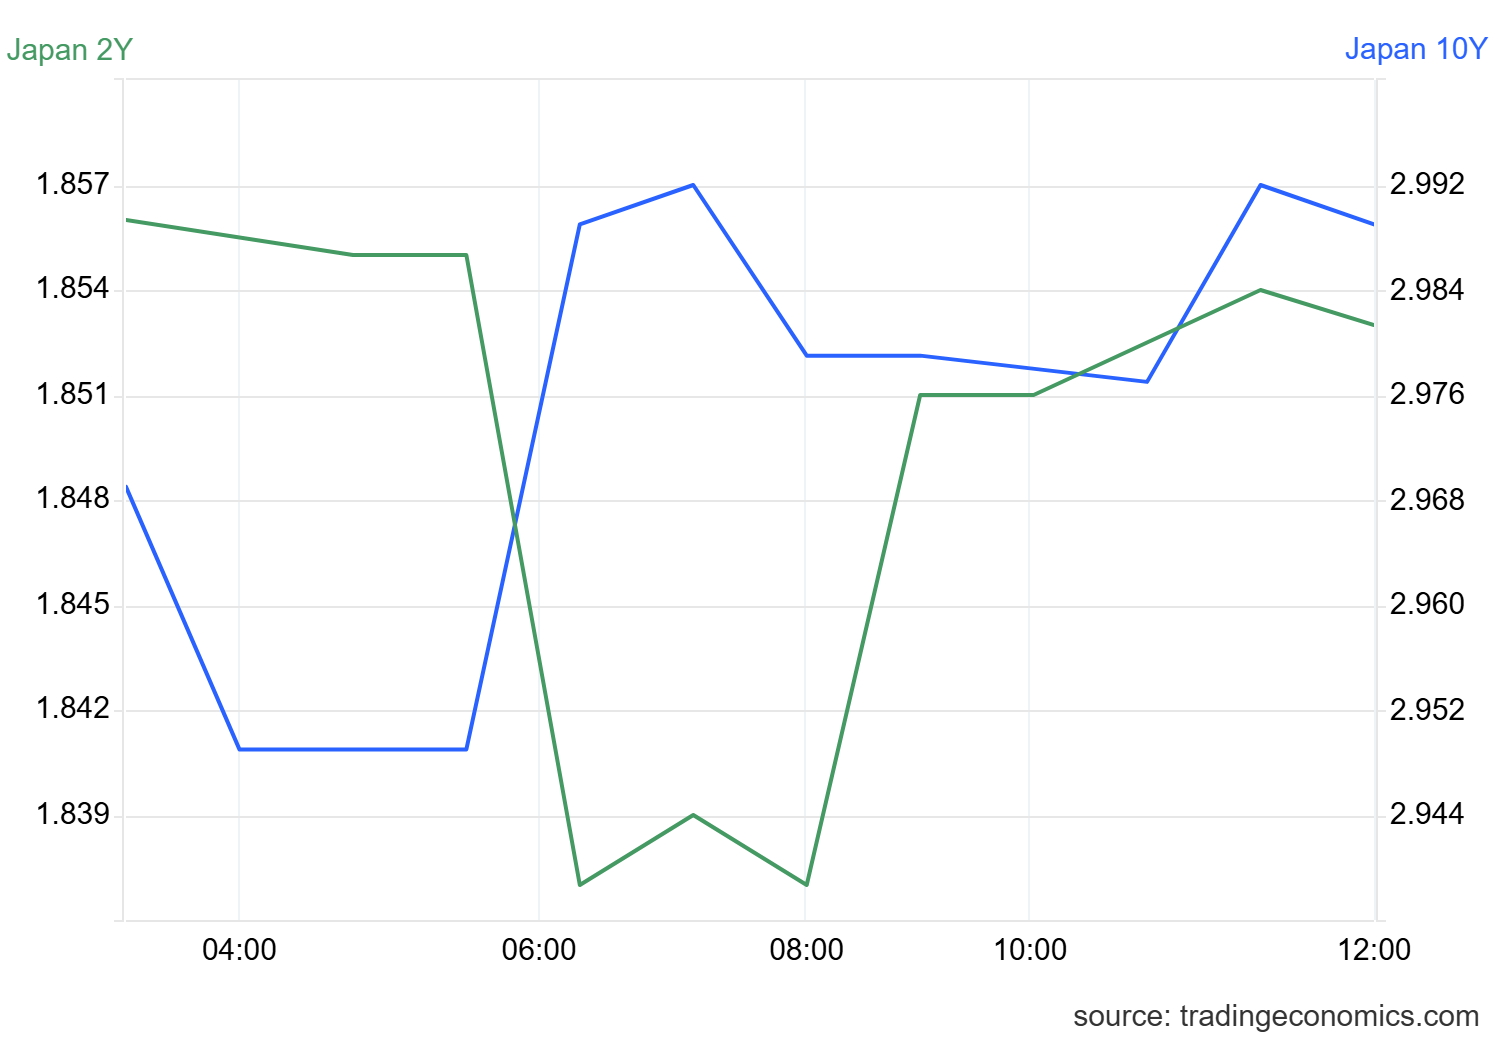
Wer darauf setzte, dass diese Zinserhöhung eine Welle der Rückführung von Kapital durch japanische Fonds und Privatanleger auslösen würde, lag falsch. Der Yen schwächte sich am selben Tag ab, und die Renditen japanischer Anleihen fielen über die gesamte Zinsstrukturkurve hinweg – genau das Gegenteil dessen, was eine Repatriierungsstory hervorbringen würde. Die Rendite der japanischen 2-jährigen Staatsanleihe sank auf 1,85 %, ein Rückgang um 0,01 Prozentpunkte gegenüber der vorherigen Sitzung. Die Rendite der 10-jährigen Staatsanleihe fiel am Freitag auf rund 2,95 % und verlängerte damit ihren Rückgang in die dritte Sitzung.
Der Yen nähert sich nun wieder den Niveaus, die im vergangenen Monat zu einem Eingreifen zwangen – darunter auch 160. Damals führten die USA und Japan zum ersten Mal seit mehr als zwei Jahrzehnten eine gemeinsame Operation durch, um die Währung zu verteidigen.
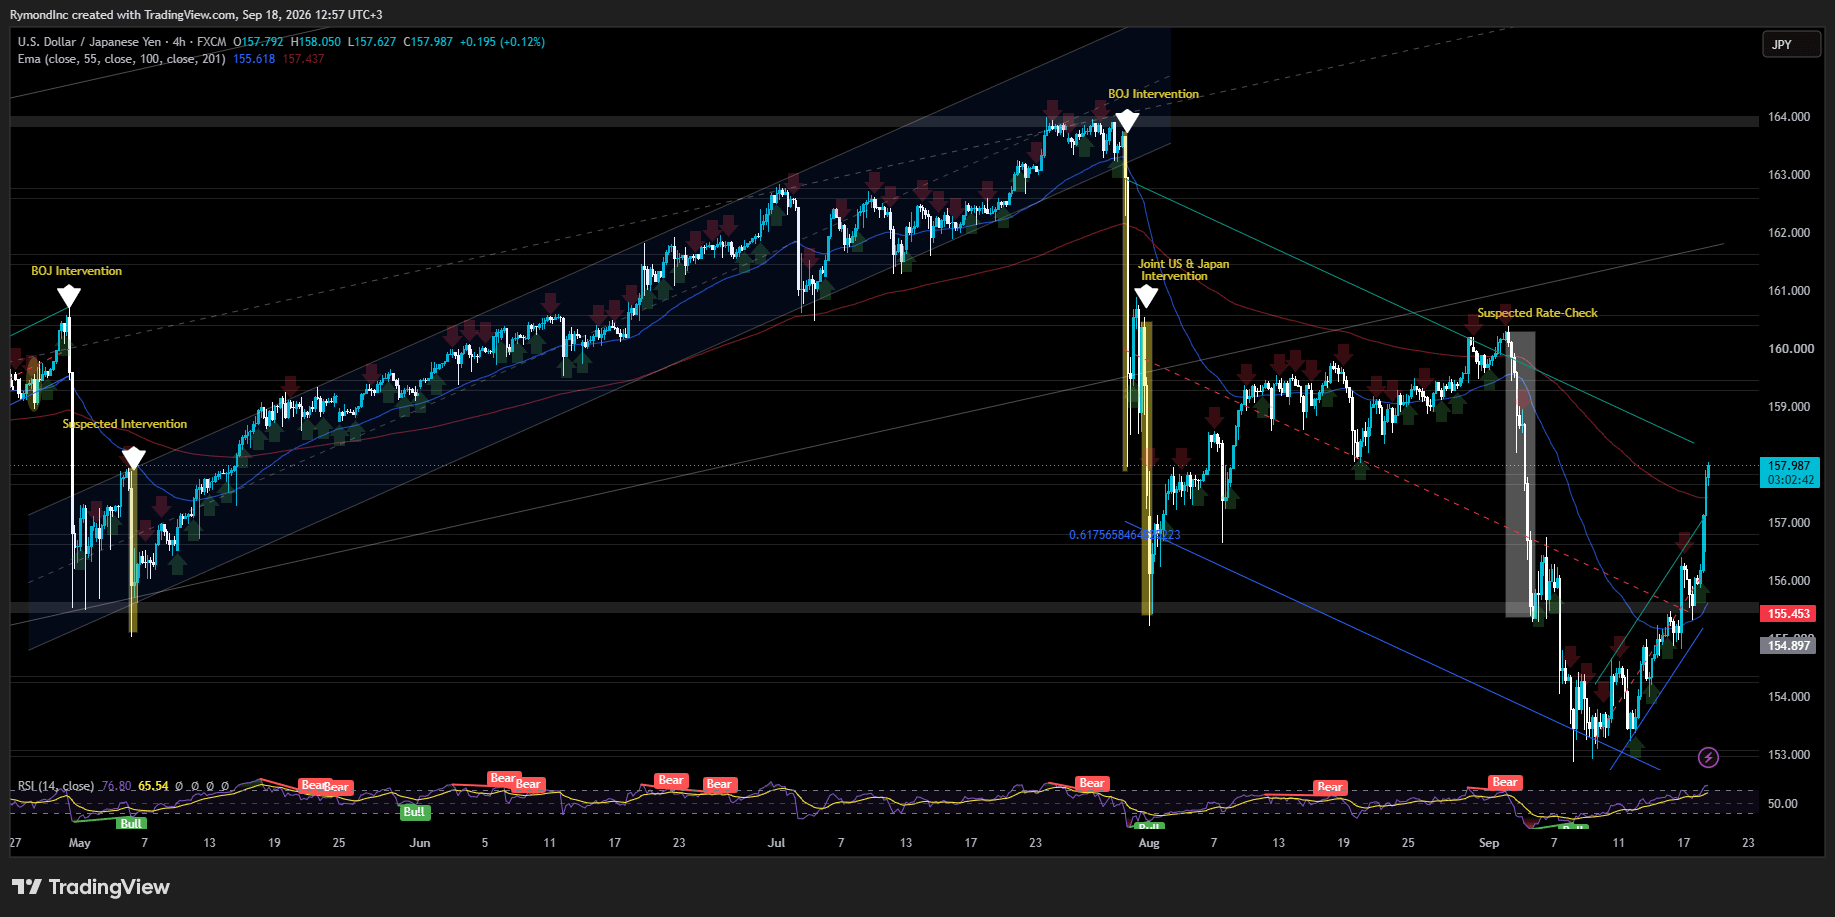
Die G7 hat sich schon einmal auf den Yen verständigt: Sie verkaufte ihn, um die Währung nach dem Erdbeben von 2011 zu schwächen – das war jedoch das Gegenteil dieses Handels. Für das letzte Mal, dass Washington und Tokio sich ausdrücklich zusammentaten, um Yen zu kaufen und ihn zu stützen, muss man bis ins Jahr 1998 zurückgehen, während der Bankenkrise in Japan.
Dieser Rettungsversuch wurde in zwei hektische Handelstage vorgezogen:
Japan's Total Spend: Japan setzte zwischen dem 30. Juli und dem 26. August 15,39 Billionen Yen (96,5 Milliarden US-Dollar) ein. Der überwiegende Teil davon – geschätzt bis zu 85 Milliarden US-Dollar – wurde in dem massiven zweitägigen Push verbrannt, gemeinsam mit den USA.
Der US Contribution: Während die exakte offizielle Zahl eng gehalten wird, war der US-Teil weitgehend symbolisch, aber hoch impaktful. Marktschätzungen zufolge liegt das Engagement der US Federal Reserve und des Finanzministeriums zwischen 5 Milliarden und 10 Milliarden US-Dollar.
Wer sich heute aufgrund dieser Zinserhöhung auf eine Rückführung japanischen Kapitals eingestellt hatte, lag mit dem Handel daneben. Der Yen schwächte sich. Die Renditen japanischer Staatsanleihen fielen über die gesamte Kurve. Die Zinsen stiegen. Die Währungslogik folgte nicht.
Die BOJ hat von hier aus noch Spielraum für Zinserhöhungen. Ob der Yen das rechtzeitig vor der nächsten Sitzung glaubt, ist die eigentliche Frage.
Quellen: Reuters, Bloomberg, CNBC, The Guardian, XTB