#chainlinkpowersbottomlinepaymentplatform
🏦 600+ Banken haben gerade eine stille Brücke zu Onchain-Zahlungen bekommen
Einige der bedeutendsten Nachrichten zur Krypto-Infrastruktur kommen nicht mit einer auffälligen Kursgrafik — sondern daher, dass der „Unterbau“ des globalen Finanzwesens im Stillen neu verkabelt wird.
Was passiert:
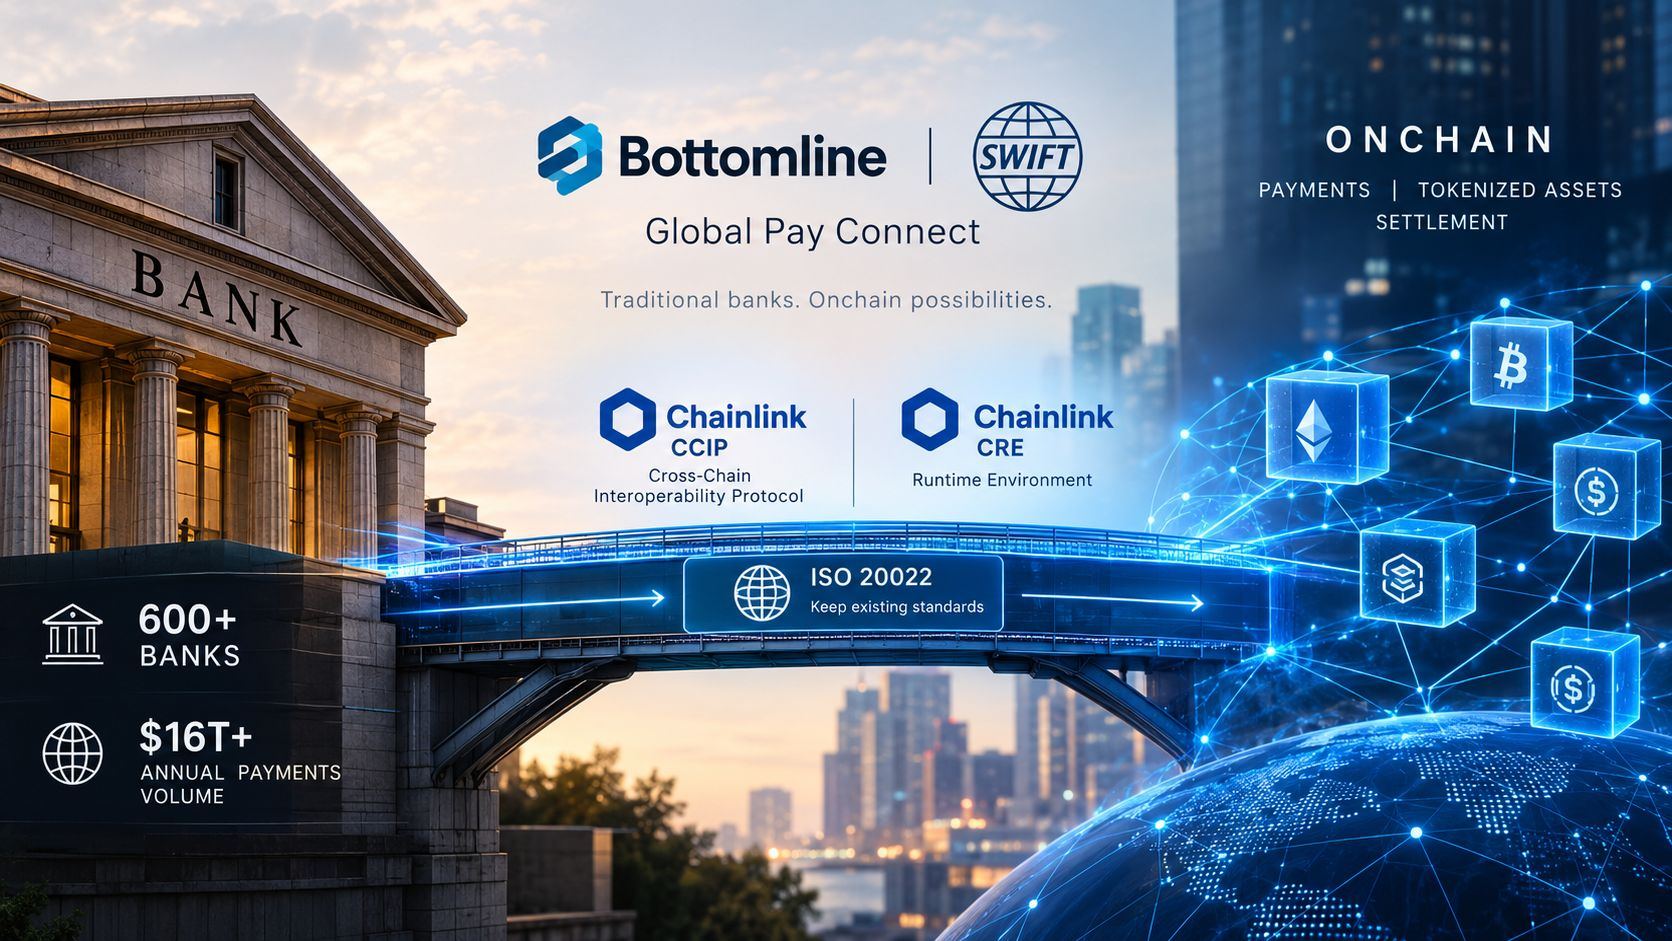
Kurz gesagt: Ein führender SWIFT-Dienstleister unter den Top 3, der jährlich mehr als 16 Billionen US-Dollar in Zahlungen bewegt, hat Global Pay Connect ins Leben gerufen — eine neue Plattform, die seinen 600+ Bankkunden eine direkte Route in Onchain-Zahlungs-„Rails“ eröffnet. Die Infrastruktur läuft auf Chainlinks Cross-Chain Interoperability Protocol (CCIP) und Chainlink Runtime Environment (CRE). Zusammen ermöglichen sie Banken, sich mit Blockchain-Netzwerken zu verbinden, während sie weiterhin die ISO-20022-Nachrichtenstandards verwenden, auf die sie bereits setzen. Die entscheidende Design-Entscheidung besteht darin, dass sie Konnektivität hinzufügt — statt bestehende Systeme zu ersetzen. So können Banken auf tokenisierte Vermögenswerte und Onchain-Abwicklung zugreifen, ohne ihre zentrale Zahlungsinfrastruktur neu aufbauen zu müssen. Der Launch folgt auf eine strategische Partnerschaft zwischen den beiden Unternehmen, die diesen Monat zuvor erstmals angekündigt wurde. Bemerkenswert: Der Preis von LINK hat sich durch die Nachricht kaum bewegt — derzeit wird ein technischer Support getestet, nachdem es nahe den jüngsten Hochs abgelehnt wurde. Das ist eine Erinnerung daran, dass sich der Infrastruktur-Use nicht immer synchron mit dem kurzfristigen Token-Preis entwickelt.
Warum es wichtig ist:
Das ist ein konkretes Beispiel dafür, wie sich die „Onchain-Migration“ des traditionellen Finanzwesens in bedeutendem Umfang abspielt – nicht als Pilotprojekt mit nur wenigen Institutionen, sondern als eine Konnektivitätsschicht, die auf einmal hunderte etablierte Banken berührt. Speziell für Chainlink unterstrechen Deals wie dieser seine Positionierung als Interoperabilitätsinfrastruktur für Institutionen – und nicht als verbraucherorientiertes Produkt. Das ist eine andere Art der Adoptionsgeschichte als die von Retail-getriebenen Krypto-Narrativen. Ob Banken tatsächlich nennenswerte Volumina über diese Verbindung routen – statt lediglich die technische Möglichkeit bereitzustellen –, ist der entscheidende Punkt, der bestimmt, wie bedeutsam sich das erweist.
Etwas zum Nachdenken:
Wird diese Art von institutioneller „Infrastruktur“ still und leise zu einer der dauerhaftesten Adoptionsgeschichten im Krypto-Bereich, oder bleibt ihre Wirkung vor allem technisch, bis echtes Transaktionsvolumen auftritt? Es lohnt sich, auf konkrete Nutzungsdaten zu achten, wenn Banken mit dem Onboarding beginnen.