
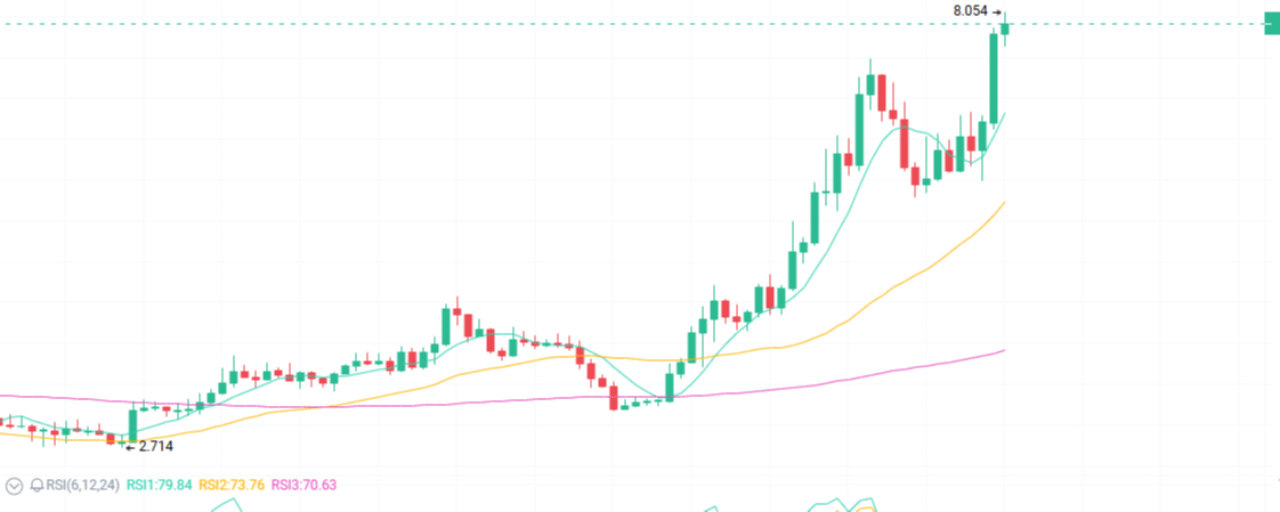


Am 17. September ist UNI innerhalb eines Tages um 18 % explodiert und steht nun bei 7,86 USD. In der letzten Woche insgesamt +30 %+. Securitize schloss mit +14,93 %, ONDO mit +7,39 %.
Alle rufen es: US-Aktien auf die Kette endlich legal – der Tokenisierungs-Track startet durch.
Aber wenn du die 60-seitige Order wirklich zu Ende liest, wirst du feststellen: Die Aktien-Tokens mit dem größten Handelsvolumen befinden sich höchstwahrscheinlich nicht im Bereich der Ausnahmen.
Das ist keine gute Nachricht, die direkt ankommt – das ist eine präzise Auslese.
Die SEC zieht eine Linie – aber das ist nicht derselbe Maßstab, den du im Kopf hast
Der Markt dachte, die SEC schaue darauf, ob „echte Aktien“ in deinem Depot liegen.
Auf die Frage, was dieser Token rechtlich ist – das schaut die SEC.
Der Prüfmaßstab der neuen Regeln ist nicht die Asset-Besicherung, sondern die rechtliche Einordnung. Es müssen alle vier Anforderungen gleichzeitig erfüllt sein:
Die Beteiligungsrechte desselben Unternehmens
Gleiche Dividenden
Gleiches Stimmrecht
Bei der Liquidation die gleichen verbleibenden Vermögenswerte erhalten
Vier Punkte müssen alles erfüllen. Wenn einer fehlt, zählt es nicht.
Wörtlich von der SEC: Eine dritte Richtung, die am Markt ein eigenes Wertpapier ausgibt, um einen synthetischen Exponiertheit gegenüber einer bestimmten Aktie bereitzustellen – zählt nicht.
Noch ein Detail: Wenn eine Plattform einen tokenisierten Aktien-Token listen will, muss sie die betreffende börsennotierte Gesellschaft 30 Tage vorher schriftlich informieren. Wenn das Unternehmen innerhalb dieser 30 Tage widerspricht, darf die Plattform den Token nicht listen.
Schau dir diese Klausel genau an: Die börsennotierte Gesellschaft hat ein Vetorecht. Wenn ein Aktien-Token nur „synthetische Exponiertheit“ ist und keine echte Beteiligung, warum sollte die Firma dich dann überhaupt zulassen?
Diese Klausel sagt dir im Grunde selbst: Nur echte Aktien dürfen sich „tokenisierte Aktie“ nennen.
1:1-Besicherung ist nicht schwer – schwer ist, was du rechtlich eigentlich hältst
Die gängigen Produkte für tokenisierte Aktien lassen sich derzeit im Grunde in drei Kategorien einteilen:
Kategorie A: Der Token ist genau diese eine Aktie im Aktionärsregister.
Wenn ein börsennotiertes Unternehmen sein Aktionärsregister auf die Kette umschreibt, entspricht der Token in deiner Wallet genau der einen Aktie aus dem Register des Transferagenten. Superstate, Securitize und Figure gehen diesen Weg. Das kommt am nächsten an SEC-Anforderungen heran – aber es gibt wenige Produkte, und wirklich handelbare Assets sind nahezu keine vorhanden.
Kategorie B: US-Broker verwahrt, aber es bleibt verwahrtes Beteiligungsrecht.
Dinari kommt sehr nahe – SEC-registrierter Transferagent plus Broker-Tochtergesellschaft, 724 tokenisierte US-Aktien mit Abdeckung des S&P 500, und sie behaupten, Stimmrechte und Dividenden zu bieten. Aber es ist weiterhin ein Token für Verwahrungsrechte, und er kann frei über mehrere Ketten hinweg zirkulieren. Nur knapp daneben.
Kategorie C: mit dem höchsten Handelsvolumen, aber strukturell überhaupt nicht im Rahmen.
xStocks, Ondo, Binance bStock, Robinhoods US-Aktien-Meme-Basepool – die gemeinsame Struktur ist: Ein Dritter (meist eine Offshore-Tochter) emittiert eine Schuldverschreibung oder einen Nachweis, echte Aktien liegen im Tresor, und du hältst diesen Nachweis.
Die Aktien-Tokens von Robinhood werden von einer in Jersey ansässigen, nicht regulierten Einheit ausgegeben, verkauft nur an Nicht-US-Personen und gewähren den Inhabern keinerlei Ansprüche auf die zugrunde liegende Gesellschaft. Robinhood selbst schreibt in seinen Unterlagen: Der Token vermittelt den Anlegern keinerlei rechtliche Beteiligungsrechte.
Ondo und xStocks geben wirtschaftliche Erträge über regulierte Vermittler weiter, die die Basis-Aktien halten – aber alle haben kein Stimmrecht und alle sind nicht für US-Personen verfügbar.
1:1-Besicherung – das wurde gemacht. Rechtlich hältst du aber nicht die Aktien, um die es geht – das wurde nicht gemacht.
Und das ist nicht nur ein Compliance-Problem. Du hältst eine Schuld eines anderen Unternehmens – wenn der Emittent insolvent geht, hast du kein direktes Anspruchsrecht auf die darunterliegenden Aktien. Genau darin zeigt sich das Gewicht der rechtlichen Einordnung in der Realität.
Was handelt der Markt eigentlich?
Robinhood-CEO Vlad Tenev sagte direkt, nachdem die Meldung raus war: „Tokenisierung wird die USA bald überrollen“, und dass US-Bürger von Sofort-Abwicklung, Handel rund um die Uhr und Fragmentierung profitieren können. Aber ein paar Tage zuvor hatte er extra gesagt, man müsse „das Stimmrecht in die Aktien-Tokens ergänzen“. Er wusste die SEC-Kriterien im Voraus – also hat er es als Erstes gesagt, um sich einen Platz zu sichern.
Die Marktreaktion war ebenfalls sehr ehrlich. Das Geld strömte in den Robinhood-Chain-Sektor, in das „Backpack“-Konzept auf Solana und in verschiedene Meme-Coins-Kombinationen aus Coin und Aktie. Aber echte A-Produkte, die die SEC-Standards erfüllen – Superstate, Securitize, Figure – davon gibt es nur wenige, die man wirklich handeln kann.
Die Leute handeln nicht Compliance, sondern eine Erzählung.
Der Markt hat das „Gute Nachricht“-Signal gelesen, aber nicht die „Auslese“-Komponente.
Eine 1:1-Besicherung ist nicht schwer – schwierig ist, rechtlich gesehen: Wem gehören die Aktien, die du hältst. Diese SEC-Linie schaffen 90 % der Produkte nicht.
Welche Art Produkt wird wohl als erstes die SEC-Standards sauber erfüllen?