Erleichterung ist die teuerste Emotion an den Märkten, und heute gab es davon eine große Portion.
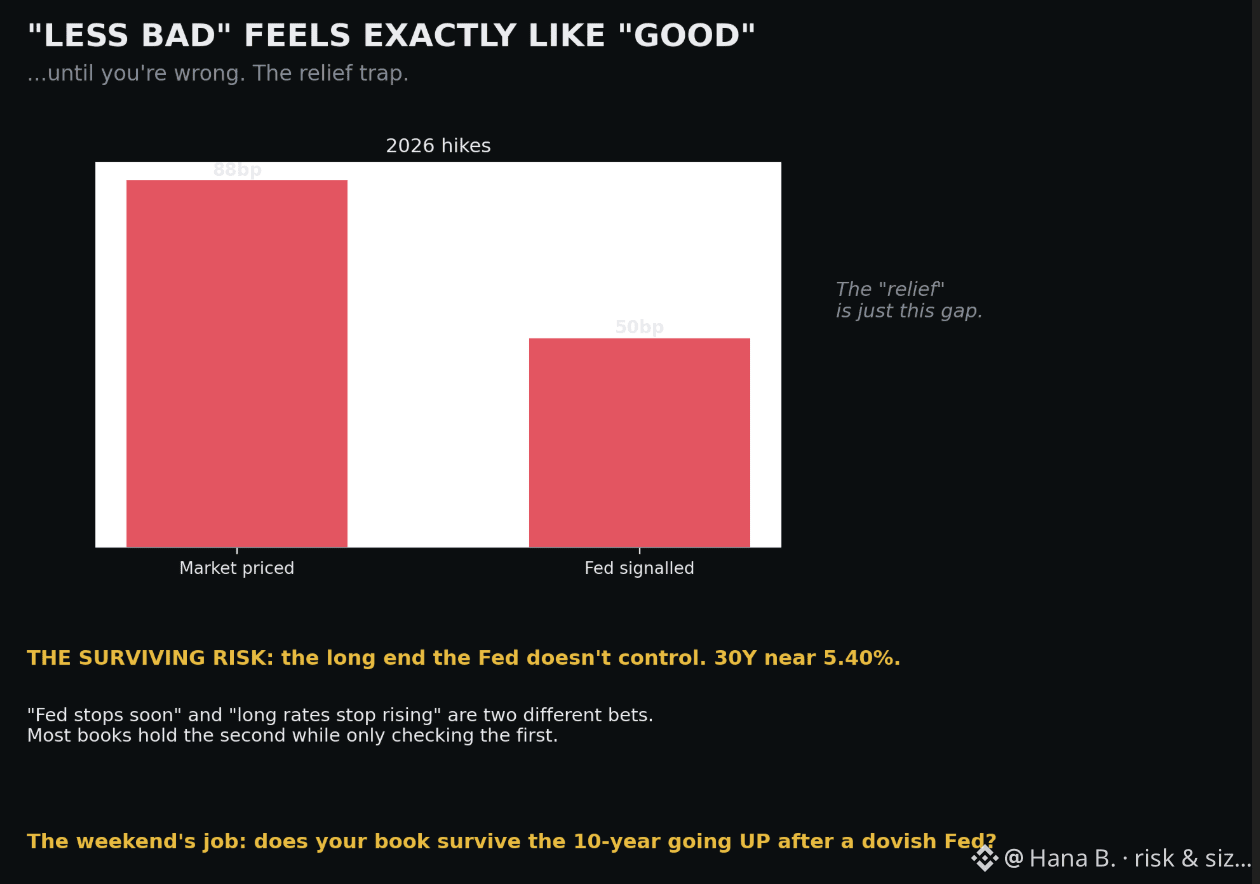
Sie kam getarnt als gute Nachricht: „Die Fed ist fast fertig, das Schlimmste liegt hinter uns.“ Aber schauen Sie sich die tatsächlichen Zahlen an. Der Markt hatte ungefähr 87,5 Basispunkte an Zinserhöhungen eingepreist. Die Fed signalisierte etwa 50. Das ist keine gute Nachricht — es ist nur eine weniger schlechte als die Positionierung, die man erwartet hatte. Und hier liegt die Falle: „weniger schlimm“ und „wirklich gut“ fühlen sich im Moment völlig identisch an. Sie unterscheiden sich erst später, wenn sich das „weniger“ herausstellt, aber weiterhin in Ihre Portfolios hinein strafft.
Das Risiko, das heute überlebt, ist nicht die Entscheidung, auf die alle geschaut haben. Es ist der Teil der Zinskurve, den die Fed nicht kontrolliert. Wenn Anleiheinvestoren eine Fed, die zwar erhöht hat, aber „weich“ klingt, als unzureichend deuten, verlangen sie eine höhere Term-Prämie — und die langen Renditen steigen, selbst wenn der kurzfristige Satz nach oben geht. Eine 30-jährige Rendite nahe 5,40 % bewertet eine enorme Zahl von Büchern neu, die still auf der Annahme aufgebaut wurden, dass „Fed fast fertig“ bedeutet „Zinsen erreichen hier ihren Höhepunkt“.
Das sind zwei unterschiedliche Wetten: „Die Fed hört bald auf“ und „lange Renditen hören auf zu steigen“. Die meisten Portfolios halten die zweite, während sie nur die erste überprüfen.
Also die Frage, die Sie sich dieses Wochenende stellen sollten, bevor Sie Gespräche über Erleichterung dazu verleiten, mehr Risiko hinzuzufügen: Überlebt Ihr Buch das Steigen der 10-Jahres-Rendite nach einer Fed, die eher dovish klingt? Wenn Sie das nicht wissen, ist das kein Problem des Marktes. Das ist Hausaufgabe — und die ist vor Montag fällig. #risk #sizing
Sie kam getarnt als gute Nachricht: „Die Fed ist fast fertig, das Schlimmste liegt hinter uns.“ Aber schauen Sie sich die tatsächlichen Zahlen an. Der Markt hatte ungefähr 87,5 Basispunkte an Zinserhöhungen eingepreist. Die Fed signalisierte etwa 50. Das ist keine gute Nachricht — es ist nur eine weniger schlechte als die Positionierung, die man erwartet hatte. Und hier liegt die Falle: „weniger schlimm“ und „wirklich gut“ fühlen sich im Moment völlig identisch an. Sie unterscheiden sich erst später, wenn sich das „weniger“ herausstellt, aber weiterhin in Ihre Portfolios hinein strafft.
Das Risiko, das heute überlebt, ist nicht die Entscheidung, auf die alle geschaut haben. Es ist der Teil der Zinskurve, den die Fed nicht kontrolliert. Wenn Anleiheinvestoren eine Fed, die zwar erhöht hat, aber „weich“ klingt, als unzureichend deuten, verlangen sie eine höhere Term-Prämie — und die langen Renditen steigen, selbst wenn der kurzfristige Satz nach oben geht. Eine 30-jährige Rendite nahe 5,40 % bewertet eine enorme Zahl von Büchern neu, die still auf der Annahme aufgebaut wurden, dass „Fed fast fertig“ bedeutet „Zinsen erreichen hier ihren Höhepunkt“.
Das sind zwei unterschiedliche Wetten: „Die Fed hört bald auf“ und „lange Renditen hören auf zu steigen“. Die meisten Portfolios halten die zweite, während sie nur die erste überprüfen.
Also die Frage, die Sie sich dieses Wochenende stellen sollten, bevor Sie Gespräche über Erleichterung dazu verleiten, mehr Risiko hinzuzufügen: Überlebt Ihr Buch das Steigen der 10-Jahres-Rendite nach einer Fed, die eher dovish klingt? Wenn Sie das nicht wissen, ist das kein Problem des Marktes. Das ist Hausaufgabe — und die ist vor Montag fällig. #risk #sizing