

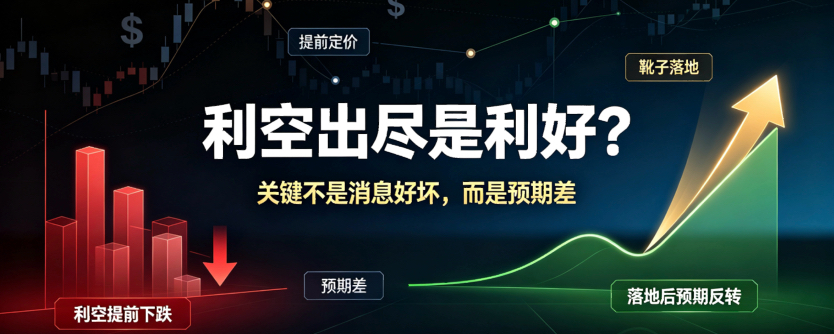
Das Zinserhöhungs-Umschlagpaket ist gefallen, und doch hat der Markt eine Situation gezeigt, in der es heißt: „Negative Nachrichten werden nicht verkauft, sondern es wird sogar gestiegen“. Viele rufen: „Der Markt ist verrückt.“ Aber dahinter steckt eine grundlegende Logik, die von den meisten übersehen wird—erst wenn die negativen Nachrichten vollständig abgebaut sind, entsteht der eigentliche positive Effekt.
Eins: Das Mechanismusprinzip der „vorweggenommenen Preisbildung“ im Markt
Wie bei einer Wettervorhersage, die schweren Regen meldet: Du nimmst vorher einen Regenschirm mit, und der Markt reagiert ebenso auf bereits bekannte negative Nachrichten im Voraus. Jeder weiß, dass die Fed-Zinserhöhung kommt; clevere Mittel haben längst schon vorher verkauft. Der Preis ist also bereits vor dem tatsächlichen Zeitpunkt der Zinserhöhung in einer ersten Phase gefallen—das nennt man „price in (vorweg eingepreist)“.
Der Schaden negativer Nachrichten ist bereits eingetreten, bevor die Meldung offiziell veröffentlicht wird. Wenn die Nachricht dann offiziell kommt, ist es eher nicht mehr „eine frische negative Überraschung“. Alles, was man verkaufen muss, ist bereits verkauft—und damit gibt es für den Markt natürlich wieder den Antrieb für einen Rebound.
Zwei: Historische Verifikation aus dem Jahr 1997
Als die Fed 1997 die Zinsen erhöhte, hatte der Markt bereits vor dem FOMC-Treffen die Zinserhöhungserwartungen eingepreist und es kam schon vorher zu einem Rückgang. Nach der Zinserhöhung erreichten die Renditen der US-Staatsanleihen sehr schnell ihren Höhepunkt und fielen wieder zurück; der US-Aktienmarkt stieg innerhalb von etwa einer Woche auf das vorherige Verlustniveau zurück, wobei Technologieaktien führten.
Das ist keine Theorie—sondern eine echte Marktregel, die tatsächlich so stattgefunden hat.
Drei: Die Bedingungen, damit „negative Nachrichten sind vollständig abgebaut“ wirklich gilt
Viele nehmen „negative Nachrichten sind vollständig abgebaut—das ist gut“ als universelles Mantra, aber sie übersehen, dass seine Gültigkeit drei Bedingungen braucht; wenn auch nur eine fehlt, klappt es nicht:
1. Ausreichende Preisbildung: Die Erwartungen des Marktes an negative Nachrichten sind bereits vollständig eingepreist, ohne dass es zusätzliche negative Überraschungen gibt. Wenn zum Beispiel eine Zinserhöhung um 25 Basispunkte erwartet wird, aber dann 50 erhöht werden, also härter als gedacht, war der vorherige Rückgang nicht stark genug—dann muss es weiter abwärts gehen.
2. Keine nachfolgenden, sich fortsetzenden Negativ-Ketten: Wenn es danach noch weitere aufeinanderfolgende Zinserhöhungen oder andere negative Faktoren gibt, dann wird bei jedem Zeitpunkt, an dem etwas eintritt, jeweils nur „ein halber Schuhkarton“ davon geliefert; die Lage wird weiter unter Druck bleiben.
3. Fundamentale Unterstützung: Die wirtschaftliche Basis ist stark genug, um die durch Zinserhöhungen verursachte Verknappung der Liquidität zu verkraften.
Nur wenn diese drei Bedingungen gleichzeitig erfüllt sind, wird „negative Nachrichten sind vollständig abgebaut“ wirklich zu „positiven Nachrichten“.
Vier: Der entscheidende Punkt ist die „Erwartungsdifferenz“
Was der Markt wirklich interessiert, ist nicht, ob die Nachricht an sich gut oder schlecht ist, sondern die Differenz zwischen den tatsächlichen Gegebenheiten und den Erwartungen. Wenn die Realität besser ist als erwartet, wird selbst eine negative Nachricht zu einer positiven; wenn die Realität schlechter ist als erwartet, wird selbst eine positive Nachricht zu einer negativen.
Beispielsweise: Im September 2026 erhöhte die Fed die Zinsen. Die Markt-Probabilität für eine Zinserhöhung im September um 25 Basispunkte lag bei 87,3 %, also nahe an neunzig Prozent. Die Zinserhöhung selbst entsprach der Erwartung, aber die Fed signalisierte „höher und länger“—ein hawkischer Impuls, der über der Erwartung lag. Das führte dazu, dass der US-Aktienmarkt nach einem Anstieg ins Gegenteil kippte und wieder fiel.
Fünfens: Alte Redensarten nicht als Allheilformel betrachten.
Der Mechanismus „Negative Nachrichten sind vollständig abgebaut—das ist gut“ ist grundsätzlich stimmig, aber man darf ihn nicht als universelles Mantra nehmen. Man muss verstehen, welche Markterwartungen es gibt, wie sich die tatsächliche Entwicklung von der Erwartung abhebt, und außerdem prüfen, ob die negativen Nachrichten wirklich vollständig abgebaut sind und ob die Fundamentaldaten das tragen können.
Der Markt ist immer richtig; falsch sind nur wir in Bezug auf den Markt—der