Letzten Zyklus sagte jeder, Liquid Staking würde DeFi vorantreiben. Native Assets staken, LST erhalten und weiter verdienen, während dieses Kapital anderweitig eingesetzt wird. Eine klare These.
Dann hat Restaking die Aufmerksamkeit gefressen. Points-Programme zogen härter als die Basis-Rendite. Das Kapital drehte um in Perps, Stables, RWAs und Revenue-Apps.
LSTs hörten auf, die Story zu sein. Aber sie haben weiter aufgebaut.
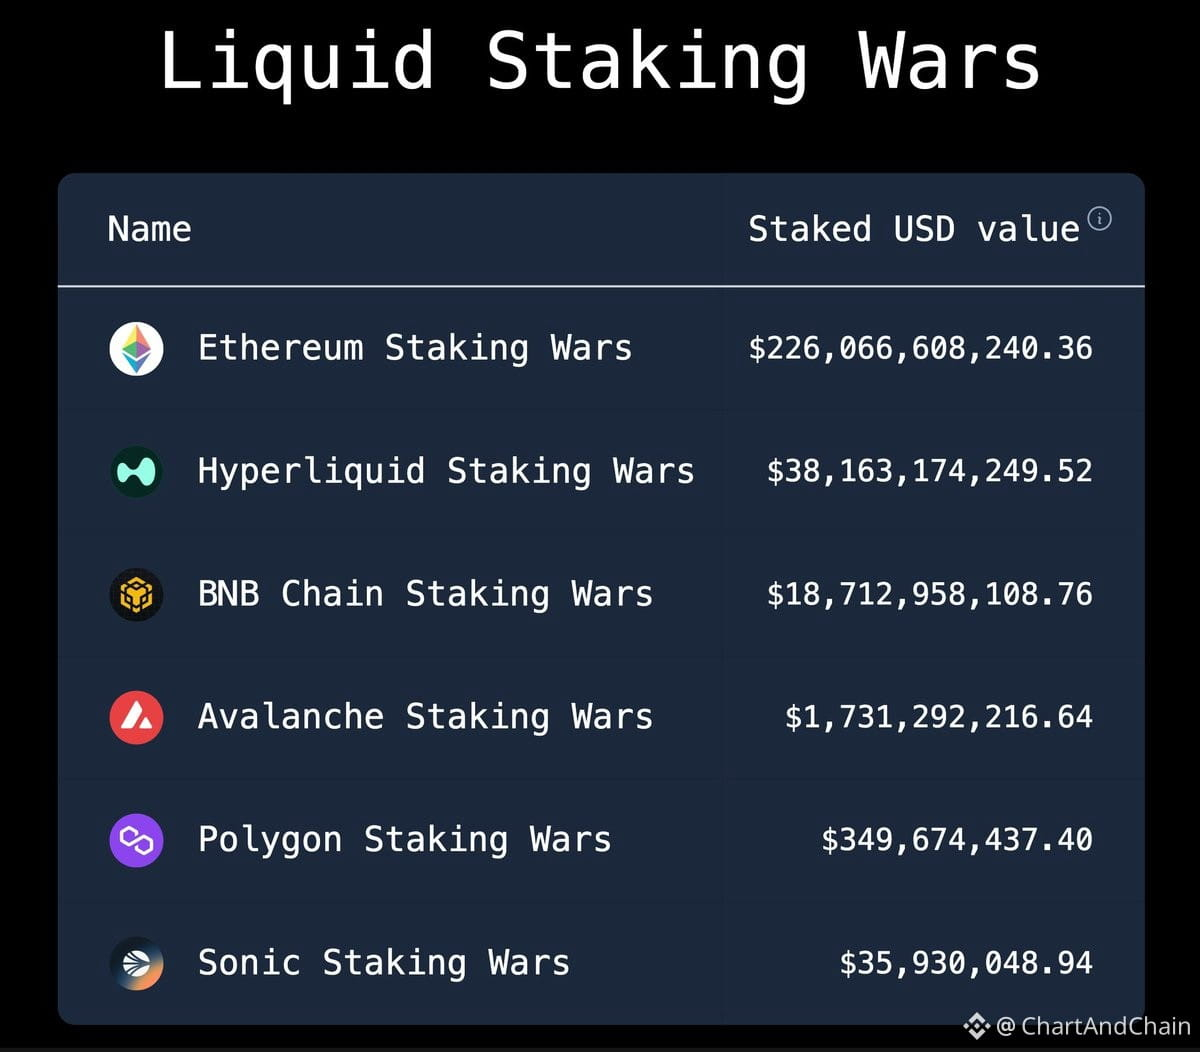
Derzeit liegt der gestakete Wert über fünf Chains hinweg bei fast $285B:
$ETH: $226B
Hyperliquid: $38.2B
$BNB: $18.7B
$AVAX: $1.73B
$POL: $350M
Liquid-Staking-Protokolle halten noch immer etwa ~$52.6B TVL und generieren ~$28.8M an wöchentlichen Gebühren. Lido allein verwaltet über $24B.
Was sich verändert hat, ist der Bewertungsrahmen. Früher verglich man einfach APY, Gebühren und Withdrawal-Tiefe. Heute prüfe ich: Unterstützung im Lending-Markt, Kapital-Effizienz, DEX-Liquidität, Pendle-Integration, Custody-Optionen, Validator-Spread sowie Vertrags- und Slashing-Risiko.
Der Sektor expandiert zudem über Ethereum hinaus. Solana ist bei mehr als $6.2B LST-TVL. Hyperliquid hat bereits über $38B gestakt. Ethereum führt zwar noch immer, aber neuere Ökosysteme haben inzwischen genug natives Staking, um echten LST-Wettbewerb hervorzubringen.
Institutionen kommen rein. Anchorage hat Lido-Support hinzugefügt. Sharplink hat $200M $ETH über das Protokoll allokiert.
LSTs werden zum zentralen Sicherheiten-Backbone für Onchain-Finance. Weniger Hype, stärkere Infrastruktur. Erwartet wird eine breite Akzeptanz in Lending, Trading, strukturierten Renditen und institutionellen Produkten.
Leise Build-Phase. Genau dann wird normalerweise das Fundament gelegt.