
Der Krypto-Markt liebt laute Geschichten.
Bitcoin erhält institutionelles Kapital.
Ethereum bleibt das Zentrum für DeFi und Tokenisierung.
Solana zeigt enorme Handelsvolumina.
XRP entwickelt eine Story rund um institutionelle Zahlungen.
BNB hat starke deflationäre Tokenomics.
TRON ist faktisch zu einem der wichtigsten globalen Kanäle für die Verlagerung von USDT geworden.
Aber es gibt ein Asset, bei dem die Lücke zwischen dem Token-Preis und der Entwicklung des Netzwerks selbst gerade besonders groß aussieht.
Das ist:
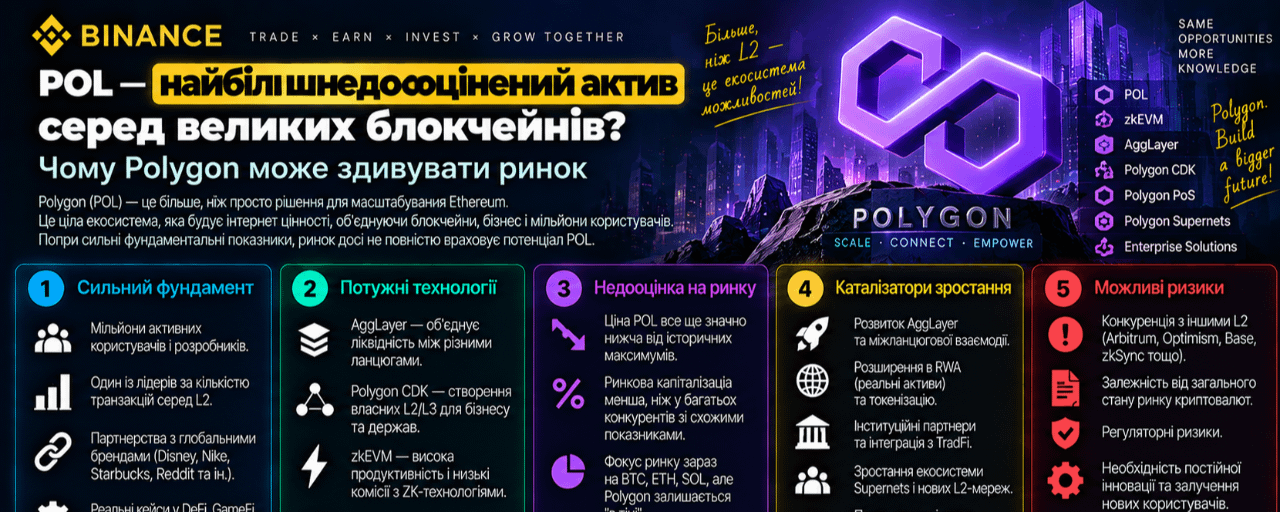
POL ist ein Polygon-Token.
Stand 17. September kostet POL ungefähr:
$0,095–0,096.
Seine Marktkapitalisierung beträgt nur etwa:
$1,0 Mrd.
Zum Vergleich: Solana wird ungefähr mit $58 Mrd. bewertet, und XRP, BNB und Ethereum liegen bei Dutzenden oder Hunderten Milliarden Dollar.
Und jetzt wird es am interessantesten.
Für diese Marktkapitalisierung steht ein Blockchain-Netzwerk, das bereits Millionen Transaktionen pro Tag verarbeitet, Milliarden Dollar Stablecoin-Settlement abwickelt und von Visa, Mastercard, PayPal, Revolut sowie anderen großen Finanzunternehmen genutzt wird.
Genau dieses Ungleichgewicht macht POL zu einem der interessantesten Recovery-Assets, denen ich in den nächsten Monaten folgen würde.
Wie günstig wird POL gerade bewertet?
POL liegt ungefähr bei:
92,5% unter dem historischen Allzeithoch.
Das ATH lag ungefähr bei:
$1,29.
Die aktuelle Marktkapitalisierung — etwa:
$1,03 Mrd.
Etwa befinden sich im Umlauf:
11 Mrd. POL.
Gerade der absolute Preis von $0,096 sagt nichts über die „Billigkeit“ des Tokens aus.
Viel spannender ist es, seine Marktkapitalisierung mit der realen Ökonomie von Polygon zu vergleichen.
Und genau hier beginnen sehr ungewöhnliche Zahlen.
Polygon hat mehr Stablecoins, als alles POL zusammen wert ist
Laut den aktuellen DeFiLlama-Daten befindet sich ungefähr:
$2,94 Mrd. Stablecoins.
Dabei ist die Kapitalisierung des eigentlichen POL:
nahe $1,03 Mrd.
Das heißt: Stablecoin Capital im Netzwerk liegt ungefähr bei:
2,8-mal größer als die gesamte Marktkapitalisierung von POL.
Das DeFi TVL auf Polygon liegt bei etwa:
$764 Mio.
RWA — ungefähr:
$282 Mio.
Das beweist nicht automatisch, dass POL teurer sein sollte.
Stablecoins gehören nicht den POL-Inhabern.
TVL ist auch kein Ertrag für den Token.
Aber das zeigt sehr gut den Umfang der wirtschaftlichen Infrastruktur, die der Markt derzeit über den nativen Token nur auf rund $1 Mrd. bewertet.
5,4 Mio. Transaktionen pro Tag
Polygon ist bei weitem kein „totes Netzwerk“, wie der POL-Chart manchmal vermuten lässt.
Aktuelle Daten zeigen ungefähr:
5,44 Mio. Transaktionen pro Tag.
Aktive Adressen:
mehr als 420 000 pro Tag.
Neue Adressen:
etwa 75 000 pro Tag.
Für ein Token mit einer Marktkapitalisierung von etwa $1 Mrd. ist das ein extrem relevantes Nutzungsniveau.
Aber die echte Polygon-Story ist derzeit nicht DeFi
Meiner Ansicht nach analysieren viele Investoren Polygon immer noch nach dem alten Modell.
Irgendwann klang die Hauptthese ungefähr so:
Polygon ist eine günstige Art, Ethereum zu skalieren.
Im Jahr 2026 hat sich die Strategie verändert.
Polygon setzt faktisch auf:
globale Stablecoin-Zahlungen.
Und genau hier wird die Situation deutlich spannender.
$2,5 Mrd. Stablecoin-Settlement pro Tag
Im Juli berichtete Polygon, dass das Netzwerk bereits mehr als:
$2,5 Mrd. Stablecoin-Volumen pro Tag
und hat dann übertroffen:
$2,6 Bio. gesamtes Stablecoin-Settlement.
Auch im Mai sind über Polygon ungefähr:
$79 Mrd. Stablecoin-Aktivität im Monat.
Also geht es längst nicht mehr um die zukünftige Möglichkeit.
Die Zahlungsinfrastruktur wird tatsächlich genutzt.
Visa hat sich für Polygon entschieden
Am 29. April hat Visa Polygon zu seiner globalen Stablecoin-Settlement-Infrastruktur hinzugefügt.
Zu diesem Zeitpunkt verarbeitete Polygon laut den vom Unternehmen genannten Daten:
34% USD-basierte Stablecoin-Transfers
und:
54% USDC Transfers
in dem entsprechenden Datensatz.
Visa wies auch darauf hin, dass ihr Stablecoin-Settlement-Programm bereits bei etwa:
$7 Mrd. annualisierte Run-Rate.
Das ist ein wichtiges Signal.
Visa kauft POL nicht als spekulatives Asset.
Sie nutzt Polygon als:
finanzielle Infrastruktur.
Mastercard nutzt ebenfalls Polygon
Im Juni hat Mastercard seine Settlement-Infrastruktur erweitert und ermöglicht On-Chain-Abrechnungen über Polygon.
Es geht auch um:
nächtliche Abrechnungen;
Wochenenden;
Feiertage;
regulierte Stablecoins.
Außerdem nimmt Polygon am Mastercard Agent Pay for Machines teil — einer Infrastruktur für Zahlungen zwischen automatisierten Systemen und AI-Agents.
PayPal USD funktioniert bereits direkt in Polygon
Im Juli wurde PYUSD nativ auf Polygon über Paxos gestartet.
Das bedeutet, dass der regulierte PayPal Dollar Polygon nutzen kann für:
pay-ins;
Auszahlungen;
grenzüberschreitendes Settlement;
Unternehmenszahlungen.
Revolut ist ebenfalls zu Polygon gekommen
Am 26. August startete Revolut:
EURR
— eigener euro-gestützter Stablecoin.
Beim Start lief es in zwei Netzwerken:
Ethereum;
Polygon.
Revolut hat über 80 Mio. Kunden, und EURR weitet sich schrittweise auf den Europäischen Wirtschaftsraum aus.
Polygon testet die Infrastruktur sogar mit der Bank of England
Polygon Labs nimmt auch an der zweiten Phase teil:
Bank of England Digital Pound Lab.
Zusammen mit NOBO Finance und Dun & Bradstreet wird ein Modell getestet, bei dem Stablecoin-Infrastruktur mit einem potenziellen digitalen Pfund für das grenzüberschreitende Settlement interagieren kann.
Das bedeutet nicht, dass die Bank of England „Polygon für den digitalen Pfund gewählt“ hat.
Das wäre eine falsche Schlussfolgerung.
Aber allein die Teilnahme an so einem Test zeigt, worauf der Markt Polygon jetzt ausrichtet:
Banken und globale Zahlungen.
Open Money Stack könnte wichtiger werden als selbst Polygon PoS
Noch ein unterschätztes Produkt —:
Open Money Stack.
Die Idee ist sehr einfach.
Unternehmen, die heute mit Stablecoins arbeiten wollen, müssen diese getrennt integrieren:
KYC;
Wallets;
Ramps;
Compliance;
FX;
Settlement;
Cross-Chain-Routing.
Polygon versucht, das zu bündeln in:
ein API.
Am 9. September beschrieb das Unternehmen Open Money Stack genau als die einzige Infrastruktur, über die ein Unternehmen ein Dollar-Konto oder einen grenzüberschreitenden Payment-Flow aufbauen kann, ohne selbst Dutzende Anbieter verbinden zu müssen.
Wenn diese Strategie funktioniert, wird Polygon nicht einfach nur mit anderen Blockchains konkurrieren.
Es wird um einen Teil des globalen:
Payment-Infrastruktur.
Und hier entsteht die wichtigste Investment-Asymmetrie
Versuchen wir, einfach die Zahlen nebeneinander zu setzen.
Marktkapitalisierung POL:
≈ $1 Mrd
Stablecoins in Polygon:
≈ $2,9 Mrd
DeFi TVL:
≈ $764 Mio
Tägliche Transaktionen:
≈ 5,4 Mio
Aktive Adressen:
≈ 421 000
Stablecoin-Settlement:
über $2,5 Mrd. pro Tag
Historical Stablecoin Settlement:
über $2,6 Bio.
Und mitten unter den großen Integrationen:
Visa;
Mastercard;
PayPal;
Revolut;
Meta;
Bank of England Digital Pound Lab.
Darum nenne ich POL nicht nur „billig“.
Ich nenne es:
ein Asset mit potenziell hoher Valuation-Asymmetrie.
Warum kostet dann POL nur $0,096?
Das ist die wichtigste Frage des gesamten Artikels.
Wenn das Fundament so stark ist, warum kauft der Markt dann nicht POL?
Es gibt mehrere Gründe.
Grund Nr. 1: Polygon hat das alte Narrative verloren
In den Jahren 2021–2022 war MATIC einer der wichtigsten Ethereum-Scaling-Trades.
Dann tauchten auf:
Arbitrum;
Optimism;
Base;
Solana des neuen Zyklus;
andere L2.
Das Narrative von Polygon wurde verwässert.
Und der Krypto-Markt hängt sehr stark von genau diesem Narrative ab.
Polygon hat seine Strategie auf Payments umgestellt, aber ein großer Teil des Retail-Markts versteht POL immer noch als:
„altes MATIC“.
Das kann gleichzeitig ein Problem und eine Chance sein.
Grund Nr. 2: Ein gutes Polygon bedeutet nicht automatisch ein teures POL
Das ist das größte Risiko meiner These.
Visa kann Settlement über Polygon durchführen.
Mastercard kann Polygon nutzen.
PayPal kann PYUSD ausgeben.
Millionen Transaktionen können über das Netzwerk laufen.
Aber die Frage für den Investor müsste so lauten:
Wie viel von diesem wirtschaftlichen Wert erhält POL eigentlich?
Und hier ist die Antwort noch nicht perfekt.
POL wird genutzt als:
gas;
Staking-Asset;
Netzwerksicherheit;
und perspektivisch — noch breiter im Agglayer.
Aber die Polygon-Transaktionen sind extrem günstig.
Deshalb erfordern selbst Millionen von Transaktionen nicht, dass man riesige Mengen an POL kauft.
Das ist das zentrale Value-Accrual-Risiko des Projekts.
Grund Nr. 3: POL hat Inflation
Ein weiterer Nachteil im Vergleich zum Beispiel zu BNB:
POL ist kein deflationärer Token.
Das aktuelle Modell sieht etwa vor:
2% jährliche Emissionen.
Etwa:
1% — Validator-/Staking-Incentives;
1% — Community Treasury.
Community-Governance kann in Zukunft dieses Modell verändern.
Das heißt: Bei gleichbleibender Nachfrage der POL-Besitzer verwässert die neue Emission nach und nach.
2% — keine katastrophale Inflation.
Aber das ist ein Faktor, den man unbedingt berücksichtigen muss.
Grund Nr. 4: Die Makroökonomie ist für POL derzeit äußerst unvorteilhaft
Am 16. September hat die US-Notenbank (Fed) den Zinssatz angehoben auf:
25 Basispunkte
in den Bereich:
3,75–4,00%.
Außerdem hat die Fed zu verstehen gegeben, dass im Jahr 2026 möglicherweise noch eine weitere Erhöhung möglich ist.
Für Small-/Mid-Cap-Altcoins ist das besonders schwierig.
Hohe Zinsen bedeuten:
teure Liquidität;
starker Dollar;
hohe Attraktivität von Anleihen;
geringere Nachfrage nach High-Risk-Assets.
Darum kämpft selbst ein starkes Fundament für POL gerade gegen ein schlechtes Makroumfeld.
Das CLARITY Act hat dem Markt ebenfalls keinen erwarteten Katalysator geliefert
Am 15. September konnte der US-Senat das CLARITY Act nicht voranbringen.
Für die Schlussabstimmung waren 60 Stimmen nötig, aber der Gesetzentwurf bekam nur eine einfache Mehrheit und schaffte nicht die verfahrenstechnische Hürde.
Das hat die Stimmung am Altcoin-Markt zusätzlich verschlechtert.
Darum lässt sich die aktuelle Schwäche von POL nicht nur durch Polygon selbst erklären.
Der Markt insgesamt arbeitet aktuell gegen High-Risk-Assets.
Warum wähle ich trotzdem POL statt SOL
Wenn die Frage:
Welches Projekt ist im Moment fundamental stärker?
Ich würde SOL höher einordnen.
Bei Solana gibt es riesige Handelsvolumina, ETFs, Staking, Stablecoins, RWA und ein starkes Developer-Ökosystem.
Aber wenn die Frage:
Wo ist potenziell die größere Lücke zwischen der aktuellen Bewertung und der bereits existierenden Infrastruktur?
Die Antwort ändert sich.
SOL wird aktuell ungefähr bewertet mit:
$58,5 Mrd.
POL:
ungefähr $1 Mrd.
Das heißt: Solana müsste Dutzende Milliarden an zusätzlicher Marktkapitalisierung bekommen, um sich zu verdoppeln.
Für eine Verdopplung von POL braucht man nur eine Marktkapitalisierung von ungefähr:
$2 Mrd.
Das ist immer noch sehr viel Geld.
Aber ein komplett anderes Ausmaß.
Warum nicht XRP?
XRP hat eine sehr starke institutionelle Story:
ETF;
RLUSD;
Ripple;
Payments;
regulatorische Klarheit.
Aber die Marktkapitalisierung von XRP ist bereits riesig.
Deshalb preist der Markt einen großen Teil des zukünftigen Erfolgs bereits im Voraus ein.
POL hat diese Prämie derzeit praktisch noch nicht.
Warum nicht BNB?
BNB hat möglicherweise die beste Tokenomics unter den betrachteten Assets.
Supply sinkt.
Die Utility ist riesig.
BNB Chain wird aktiv genutzt.
Aber die Marktkapitalisierung von BNB liegt bereits in der Größenordnung von zig Milliarden Dollar.
Das ist ein qualitativ hochwertiges großes Asset, aber die Asymmetrie ist deutlich geringer.
Warum nicht TRX?
TRX ist eines der stärksten Assets hinsichtlich echtem Product-Market-Fit.
TRON ist bereits eine riesige Settlement-Ebene für USDT.
Aber der Markt weiß das.
TRX hat bereits eine Marktkapitalisierung in der Größenordnung von zig Milliarden Dollar.
Zusätzlich erzeugt die Abhängigkeit von TRON von USDT ein Concentration Risk.
Warum nicht ETH?
Ethereum für mich eher:
Quality Asset;
statt Deep-Value-Asset.
ETH hat ETF, Staking, DeFi, Stablecoins, L2 und institutionelle Akzeptanz.
Aber für ein Vielfaches Wachstum muss es Hunderte Milliarden Dollar an zusätzlichem Wert schaffen.
POL startet auf einer komplett anderen Bewertungsbasis.
Was muss passieren, damit der Markt anfängt, POL neu zu bewerten?
Meiner Meinung nach braucht es vier Dinge.
1. Der Preis muss zu $0,10–0,11 zurückkehren
Der erste Schritt ist einfach, die psychologische Schwelle zurückzuerobern:
$0,10.
Aber das reicht nicht.
Der Bereich $0,107–0,11 müsste von Widerstand zu Unterstützung werden.
2. POL muss $0,128 durchbrechen
Das ist die wichtigste mittelfristige Ebene, die wir bereits im vorherigen Analyse-Teil markiert hatten.
Solange POL unter ihm liegt, kann der Anstieg betrachtet werden als:
Recovery innerhalb einer großen abwärtsgerichteten Struktur.
Das Festhalten über $0,128 hinaus wäre schon deutlich interessanter.
3. Payment Growth muss sich in den POL-Economics widerspiegeln
Das ist fundamental wichtiger als der Chart.
Ich möchte Wachstum sehen:
staking;
fees;
burn;
POL-Nachfrage;
Agglayer Utility.
Wenn das Payment-Volumen wächst, aber sich der wirtschaftliche Wert von POL nicht verändert, wird die Investment-These schwächer.
4. Der Markt braucht ein neues Narrative
Die stärkste Variante:
Polygon wird nicht mehr als „altes Ethereum L2“ wahrgenommen, sondern beginnt als Payment-Chain wahrgenommen zu werden.
Visa + Mastercard + PayPal + Revolut schaffen bereits das Fundament für genau so eine Veränderung.
Aber der Markt hat das bisher noch nicht vollständig eingepreist.
Welches Potenzial kann man in Betracht ziehen?
Bei dem aktuellen Preis von etwa:
$0,096
die Marktkapitalisierung liegt bei ungefähr:
$1 Mrd.
Jetzt schauen wir nicht auf fantastische Ziele, sondern auf die Mathematik.
POL = $0,15
Die Marktkapitalisierung wäre ungefähr:
$1,6 Mrd.
Das sind insgesamt nur etwa:
+56%
vom aktuellen Preis aus.
Für den Kryptomarkt ist das bei weitem keine extreme Neubewertung.
POL = $0,20
Marktkapitalisierung:
ungefähr:
$2,1 Mrd.
Wachstum:
ungefähr:
+108%.
Selbst nach einer Verdopplung von POL wäre es immer noch vergleichsweise ein kleines Blockchain-Asset.
POL = $0,30
Marktkapitalisierung:
ungefähr:
$3,2 Mrd.
Das ist bereits:
+210%.
Aber selbst diese Bewertung wäre nur ein kleiner Teil der Marktkapitalisierungen von SOL, XRP oder BNB.
POL = $0,50
Marktkapitalisierung:
ungefähr:
$5,3 Mrd.
Das ist bereits ein ernsthaftes bullisches Szenario.
Dafür reicht es nicht, einfach nur gute Nachrichten zu haben.
Es braucht:
starker Altcoin-Markt;
Wachstum der POL-Utility;
starkes Payment-Narrative;
Sinkende Zinsen;
Neubewertung des gesamten Polygon-Ökosystems.
Aber mathematisch gesehen erfordert das alles immer noch nicht, dass Polygon ein Asset auf Ethereum- oder Solana-Niveau wird.
Und die Rückkehr zu $1?
Hier wäre ich deutlich vorsichtiger.
Wenn POL heute $1 bei dem aktuellen Supply wäre, würde das eine Marktkapitalisierung bedeuten von mehr als:
$10 Mrd.
Das ist nur möglich, wenn es zu einer sehr starken Neubewertung des gesamten Ökosystems kommt.
Deshalb ist es nur als Argument, das alte ATH zu verwenden:
„Er hat früher $1 gekostet, also wird er bestimmt zurückkommen“
geht nicht.
So funktioniert der Markt nicht.
Mein Basisszenario
Auf kurze Sicht ist die Makroökonomie aktuell zu hart, um sofortige vertikale Rallyes zu erwarten.
Nach der Zinserhöhung der Fed bleiben Altcoins unter Druck.
Darum betrachte ich POL vor allem als:
eine asymmetrische Recovery-These,
nicht wie ein Asset, das morgen zwangsläufig anfangen muss zu steigen.
Meine wichtigste Levels-Checkliste:
Aktueller Bereich:
$0,09–0,10
Erster Richtungswechsel:
$0,107–0,11
Der wichtigste Breakout:
$0,125–0,128
Nächstes Ziel:
$0,15
Bei einer vollständigen Neubewertung:
$0,18–0,20
Starkes mittelfristiges bullisches Szenario:
$0,25–0,30
Aber es gibt auch Downside
Ein unterbewertetes Asset kann noch günstiger werden.
Wenn:
Bitcoin wird weiter fallen;
Die Fed wird weiter straffen;
Das Stablecoin-Angebot auf Polygon wird sinken;
Payment-Integrationen werden keine Nachfrage nach POL erzeugen;
Der Markt verliert das Interesse an Agglayer,
POL könnte erneut testen:
$0,08
und weiter:
$0,067–0,07.
Genau bei etwa $0,0677 liegt das historische Minimum von POL.
Daher ist die niedrige Bewertung kein Schutz vor weiterem Fallen.
Das ist das Haupt-Risiko der ganzen Investment-Idee
Das lässt sich mit einem Satz formulieren:
Polygon könnte zu einem extrem erfolgreichen Zahlungsnetzwerk werden, und POL könnte dabei ein relativ schwaches Asset bleiben.
Das ist möglich.
Und genau deshalb halte ich POL nicht für eine offensichtliche Investmentmöglichkeit.
Damit die bullische These wirklich bestätigt wird, muss man sehen:
Polygon Adoption → POL-Nachfrage.
Wenn sie dann beginnt, sich zu verstärken, könnte die derzeitige Marktkapitalisierung von rund $1 Mrd. tatsächlich ungewöhnlich niedrig wirken.
Wenn nicht, dann könnte der Markt recht behalten und den Abschlag beibehalten.
Warum genau POL für mich der interessanteste Kandidat ist
Nicht weil es die beste Blockchain hat.
Nicht weil es die besseren Tokenomics hat.
Nicht weil es das sicherste Asset ist.
Und ganz sicher nicht, weil es um 92% gefallen ist.
Andere Ursache.
Es hat derzeit eine ungewöhnliche Kombination:
sehr niedrige Bewertung
wirklich genutzte Infrastruktur
riesiges Stablecoin-Volumen
Visa
Mastercard
PayPal
Revolut
institutionelle Payment-Strategie.
Der Markt bewertet POL derzeit mit etwa $1 Mrd.
Aber das Netzwerk verschiebt bereits Milliarden Dollar pro Tag.
Genau diese Lücke erzeugt die Asymmetrien.
Was könnte der Moment sein, in dem es zur Neubewertung kommt?
Ich würde zwei Signale gleichzeitig beobachten.
Grundlegend:
neue große Payment-Integrationen und der Nachweis, dass sie den wirtschaftlichen Wert von POL erhöhen.
Technisch:
Fester Schlusskurs über $0,128.
Wenn beide Ereignisse gleichzeitig eintreten, wird sich die Geschichte deutlich verändern.
Dann kann der Markt umschalten von:
„POL ist das alte MATIC, das immer weiter fällt“
k:
„POL ist ein natives Asset eines der größten Stablecoin-Payment-Netzwerke“.
Genau solche Narrative-Änderungen erzeugen manchmal die stärksten Neubewertungen am Kryptomarkt.
Fazit
Wenn man unter BTC, ETH, XRP, BNB, TRX, SOL und POL wählt, welches Asset hat die beste Kombination:
einer niedrigen aktuellen Bewertung;
bestehende Nutzung;
institutionelle Integrationen;
Potenzial für eine Neubewertung;
dann ist meine Wahl im Moment:
POL.
Nicht als das zuverlässigste Asset.
Bei der Zuverlässigkeit würde ich über BTC und ETH setzen.
Nicht als stärkstes Blockchain-Ökosystem.
Hier wirken SOL und Ethereum überzeugender.
Nämlich so:
die interessanteste Valuation-Asymmetrie.
Eine Marktkapitalisierung von etwa $1 Mrd. im Vergleich zu Milliarden Dollar täglichem Stablecoin-Settlement — das ist ein Ungleichgewicht, das man im Blick behalten sollte.
Aber das Schicksal von POL hängt von einer einzigen grundlegenden Frage ab:
Kann Polygon seinen Erfolg mit der Zahlungsinfrastruktur in wirtschaftliche Nachfrage nach seinem eigenen Token umwandeln?
Wenn die Antwort positiv ist, könnte der aktuelle Preis um etwa $0,10 im Nachhinein sehr niedrig wirken.
Wenn nicht, kann das günstige POL noch sehr lange günstig bleiben.
Genau deshalb ist POL für mich im Moment keine „offensichtliche Kaufchance“, sondern eines der interessantesten Recovery-Assets mit hohem Risiko / hohem Upside auf dem Markt.
Keine finanzielle Empfehlung. Das Material ist eine analytische Studie und eine Szenariobewertung. Eine niedrige Marktkapitalisierung und ein starkes Fundament garantieren kein Token-Wachstum.