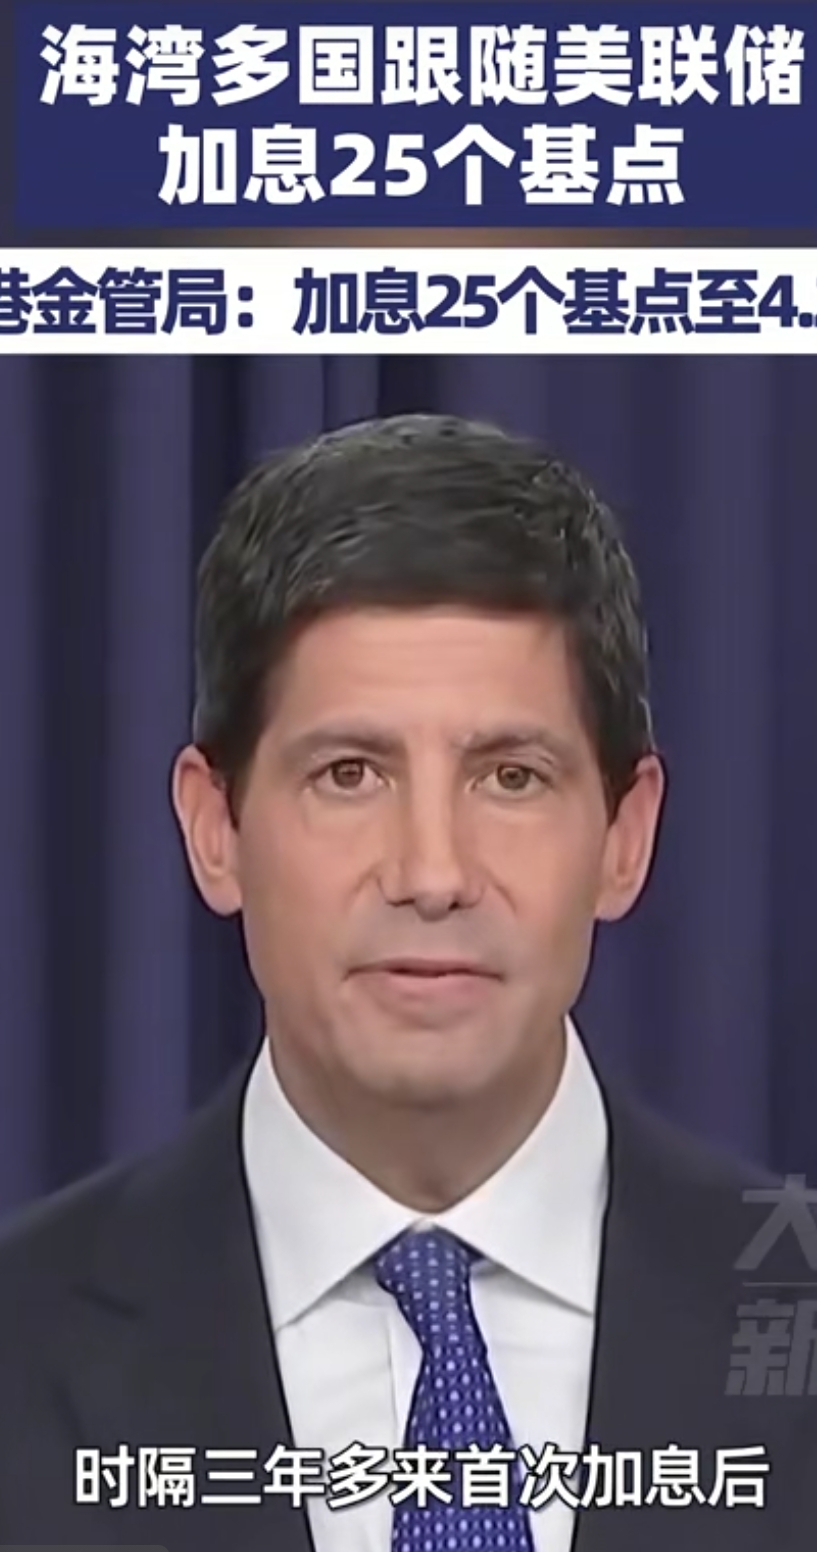

80 Milliarden Menschen starren auf die USA – und doch hat die US-Notenbank trotzdem die Zinsen erhöht. In den frühen Morgenstunden hat die Fed die Zinsen um 25 Basispunkte angehoben, weltweit richtet sich der Fokus auf das, weil es mit deinem Einkommen, deinen Investitionen und deinem Alltag zu tun hat – niemand kann sich dem entziehen.
Wenn wir in die Geschichte zurückblicken: Bei jeder Fed-Zinserhöhung gibt es Leute, die am Ende am Strand landen. In der Welle von 1994 stieg die Zinslast innerhalb eines Jahres um 300 Basispunkte. Das führte zu einem wahnsinnigen Rückstrom von Dollar-Kapital und löste direkt die mexikanische Finanzkrise aus. In China platzte zur gleichen Zeit auch die Immobilienblase auf Hainan. Für wie viele Unternehmer in Kleinstädten und Gemeinden stiegen die Finanzierungskosten massiv, Aufträge schrumpften – und die Gründerträume zerschellten an der Zinserhöhungswelle. In der Welle von 2004 kam China gerade erst zum WTO-Beitritt, und es folgte eine Kapital-Winterphase. Ma Huateng, Jack Ma, Lei Jun haben diese zwei Jahre durchgestanden. Zwei Jahre, nachdem die Zinserhöhungen 2006 gestoppt wurden, rollte die Subprime-Krise global los. Die jüngste war 2022: eine aggressive Zinserhöhung um 525 Basispunkte. Der Immobilien- und Aktienmarkt geriet tief in die Korrektur, auch der Außenhandel bekam spürbare Auswirkungen – und erst seit damals hat man den wirtschaftlichen Abwärtsdruck wirklich deutlich gespürt.
Die Logik ist ganz einfach: Wenn die USA die Zinsen erhöhen, werden die Renditen auf Dollar-Einlagen attraktiver – also fließt globales Kapital in die USA. Wenn die Inlandsrendite bei Investitionen nur bei 3–4% liegt, warum sollte man nicht dorthin gehen, wo 5% winken? Bei Kapitalabfluss wird die Finanzierung für Fabriken schwierig, der Ausbau und die Einstellungstätigkeit bremsen, und auch Immobilien- und Aktienmärkte stehen unter Druck. Außerdem wird die US-Zinserhöhung unseren Spielraum für Zinssenkungen verkleinern – starke Zinssenkungen könnten Kapitalflucht sogar verschärfen, Wechselkurse könnten instabil werden. Daher ist die Wahrscheinlichkeit, dass kurzfristig die Hypothekenzinsen nochmals deutlich weiter gesenkt werden, im Vergleich eher gering.
Aber diesmal muss man nicht in Panik verfallen. In den vorherigen Runden wurden schnell mal 300 oder 500 Basispunkte bewegt – diesmal ist es anders. US-Staatsanleihen haben bereits die Marke von 40 Billionen US-Dollar überschritten, und der Leitzins der Fed liegt immer noch bei 3,5–3,75%. Wenn der Zins auf diesem Niveau gehalten wird, liegen die jährlichen Zinsausgaben bereits bei über 1 Billion US-Dollar – mehr als die Gesamtausgaben für das gesamte US-Militär. Eine deutliche Zinserhöhung? Zuerst würde die eigene Finanzierungsseite der USA getroffen. Deshalb gehen globale Institutionen im Allgemeinen davon aus, dass diese Runde nicht zu einer durchgängigen, großen Serie von Zinserhöhungen führt. Eher entspricht es dem Muster von 1997: einmal anziehen und dann stillhalten, erst nach 18 Monaten wieder senken. Die Intensität ist kontrollierbar – die Auswirkungen auf uns dürften daher weniger stark sein.
Die Zinserhöhung der Fed ist nicht das Ende der Welt, aber sie wird Finanzrisiken verstärken. Wettet nicht darauf, egal wie unsicher es ist: Je unklarer die Lage, desto wichtiger ist es, beim Kapital zu bleiben, den Job zu sichern und die eigenen Wünsche zu kontrollieren. Ruhig bleiben und den Kopf unten halten – dann lässt sich diese Zyklusphase stabil durchstehen. Wenn die nächste Phase der Zinssenkungen anbricht, werden sich die Chancen von selbst vor dir auftun.#美众院推进比特币储备法案
Wenn wir in die Geschichte zurückblicken: Bei jeder Fed-Zinserhöhung gibt es Leute, die am Ende am Strand landen. In der Welle von 1994 stieg die Zinslast innerhalb eines Jahres um 300 Basispunkte. Das führte zu einem wahnsinnigen Rückstrom von Dollar-Kapital und löste direkt die mexikanische Finanzkrise aus. In China platzte zur gleichen Zeit auch die Immobilienblase auf Hainan. Für wie viele Unternehmer in Kleinstädten und Gemeinden stiegen die Finanzierungskosten massiv, Aufträge schrumpften – und die Gründerträume zerschellten an der Zinserhöhungswelle. In der Welle von 2004 kam China gerade erst zum WTO-Beitritt, und es folgte eine Kapital-Winterphase. Ma Huateng, Jack Ma, Lei Jun haben diese zwei Jahre durchgestanden. Zwei Jahre, nachdem die Zinserhöhungen 2006 gestoppt wurden, rollte die Subprime-Krise global los. Die jüngste war 2022: eine aggressive Zinserhöhung um 525 Basispunkte. Der Immobilien- und Aktienmarkt geriet tief in die Korrektur, auch der Außenhandel bekam spürbare Auswirkungen – und erst seit damals hat man den wirtschaftlichen Abwärtsdruck wirklich deutlich gespürt.
Die Logik ist ganz einfach: Wenn die USA die Zinsen erhöhen, werden die Renditen auf Dollar-Einlagen attraktiver – also fließt globales Kapital in die USA. Wenn die Inlandsrendite bei Investitionen nur bei 3–4% liegt, warum sollte man nicht dorthin gehen, wo 5% winken? Bei Kapitalabfluss wird die Finanzierung für Fabriken schwierig, der Ausbau und die Einstellungstätigkeit bremsen, und auch Immobilien- und Aktienmärkte stehen unter Druck. Außerdem wird die US-Zinserhöhung unseren Spielraum für Zinssenkungen verkleinern – starke Zinssenkungen könnten Kapitalflucht sogar verschärfen, Wechselkurse könnten instabil werden. Daher ist die Wahrscheinlichkeit, dass kurzfristig die Hypothekenzinsen nochmals deutlich weiter gesenkt werden, im Vergleich eher gering.
Aber diesmal muss man nicht in Panik verfallen. In den vorherigen Runden wurden schnell mal 300 oder 500 Basispunkte bewegt – diesmal ist es anders. US-Staatsanleihen haben bereits die Marke von 40 Billionen US-Dollar überschritten, und der Leitzins der Fed liegt immer noch bei 3,5–3,75%. Wenn der Zins auf diesem Niveau gehalten wird, liegen die jährlichen Zinsausgaben bereits bei über 1 Billion US-Dollar – mehr als die Gesamtausgaben für das gesamte US-Militär. Eine deutliche Zinserhöhung? Zuerst würde die eigene Finanzierungsseite der USA getroffen. Deshalb gehen globale Institutionen im Allgemeinen davon aus, dass diese Runde nicht zu einer durchgängigen, großen Serie von Zinserhöhungen führt. Eher entspricht es dem Muster von 1997: einmal anziehen und dann stillhalten, erst nach 18 Monaten wieder senken. Die Intensität ist kontrollierbar – die Auswirkungen auf uns dürften daher weniger stark sein.
Die Zinserhöhung der Fed ist nicht das Ende der Welt, aber sie wird Finanzrisiken verstärken. Wettet nicht darauf, egal wie unsicher es ist: Je unklarer die Lage, desto wichtiger ist es, beim Kapital zu bleiben, den Job zu sichern und die eigenen Wünsche zu kontrollieren. Ruhig bleiben und den Kopf unten halten – dann lässt sich diese Zyklusphase stabil durchstehen. Wenn die nächste Phase der Zinssenkungen anbricht, werden sich die Chancen von selbst vor dir auftun.#美众院推进比特币储备法案