Zinserhöhung umgesetzt – BTC muss sich noch den Zinskurs im nächsten Jahr ansehen
Ich werde diese Zinserhöhung nicht als makroökonomischen Belastungsfaktor für BTC bereits als beendet betrachten. Für alle, die mit Hebelpositionen planen, ist das, worauf sie besonders achten sollten, nicht das mechanische Setzen darauf, dass es nach der Bekanntgabe weiter fällt, sondern die Erwartung, dass „nächstes Jahr sehr bald gesenkt wird“, enttäuscht zu werden.
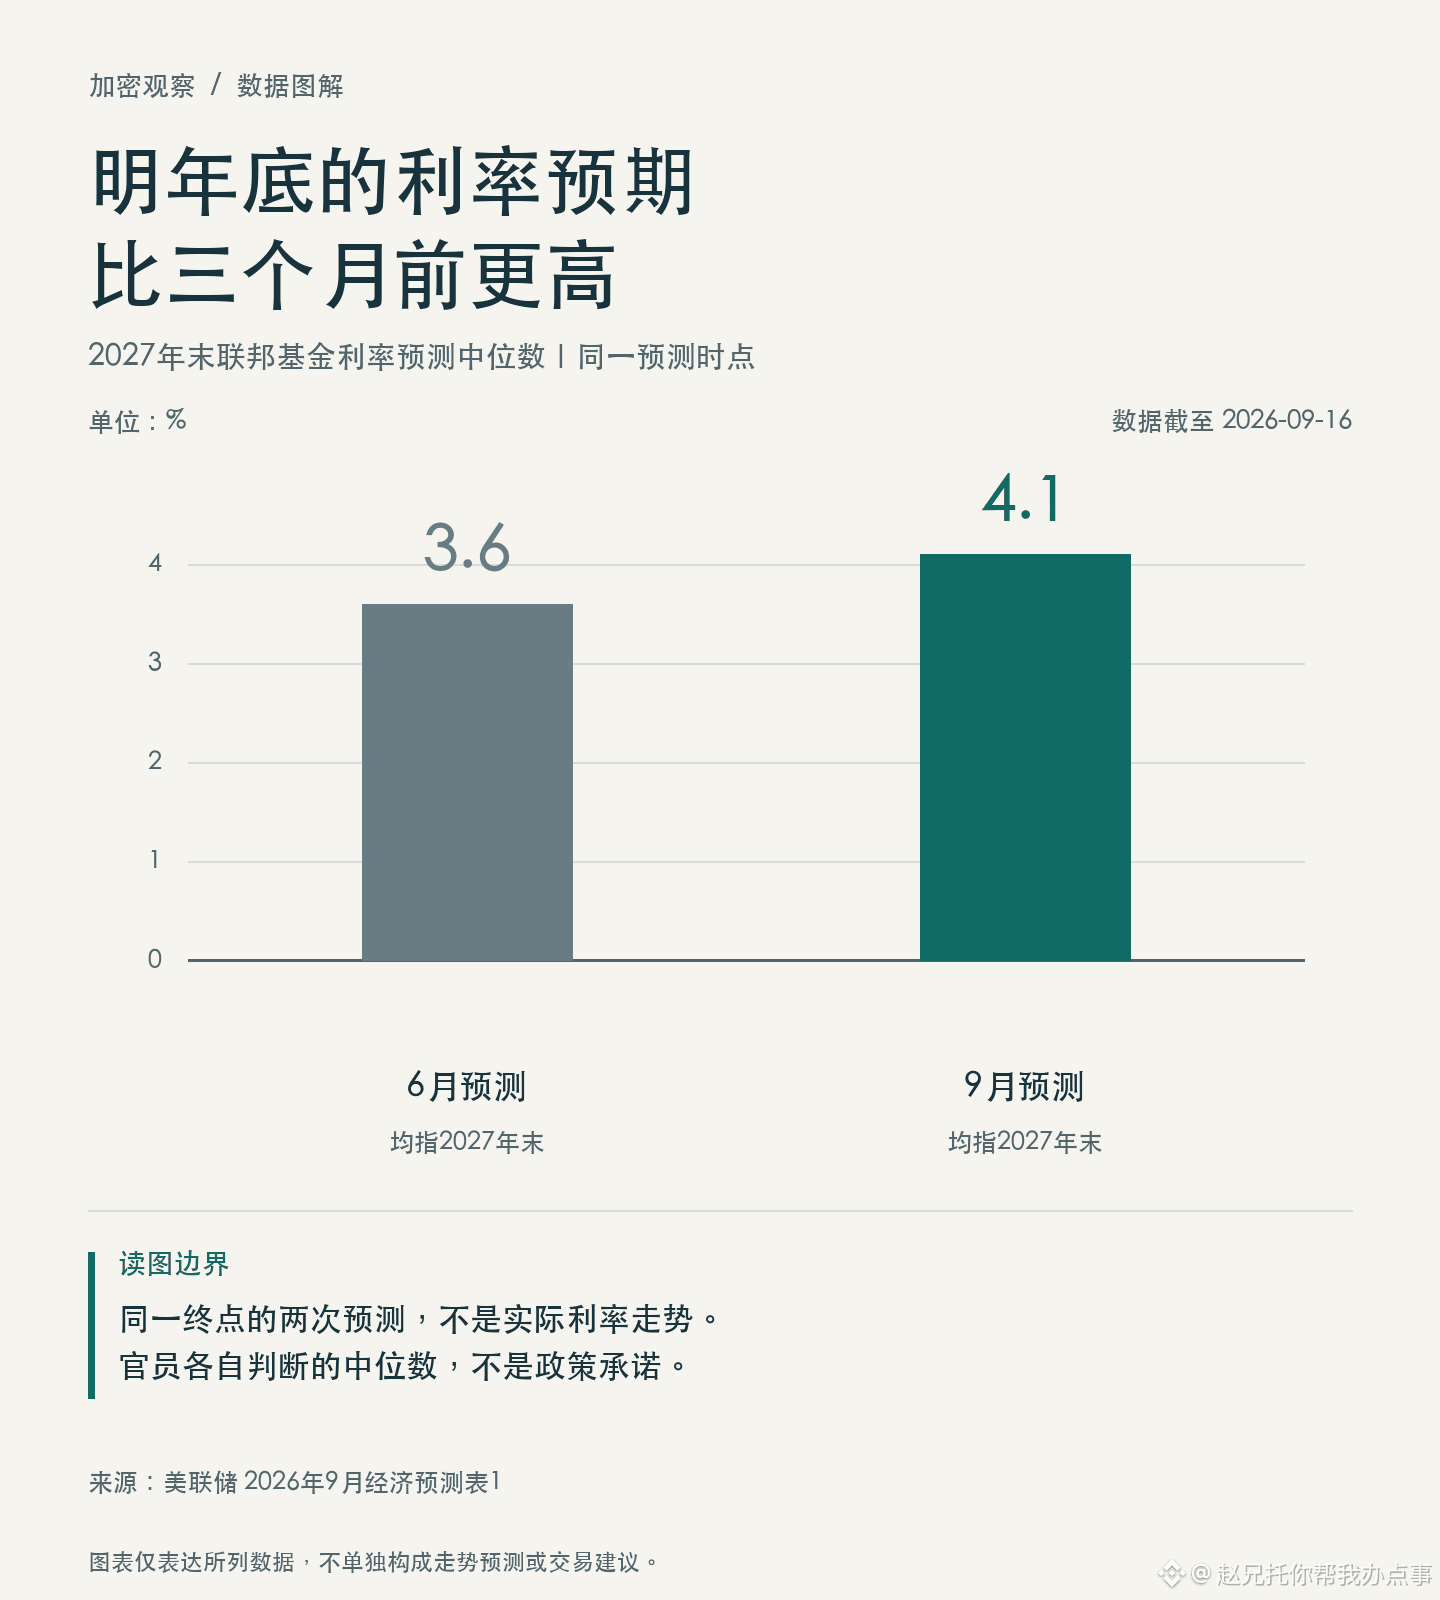
Am 16. September beschlossen die US-Notenbank (Fed) einstimmig, die Zinsen um 0,25 Prozentpunkte anzuheben und den Zielkorridor auf 3,75 %–4 % zu erhöhen. In den am selben Tag veröffentlichten Wirtschaftsprognosen stieg die mittlere Erwartung für den Federal-Funds-Zins zum Jahresende 2027 von 3,6 % im Juni auf 4,1 %. Man schaut nicht nur darauf, dass es heute etwas teurer ist, sondern darauf, dass die Finanzierungskosten möglicherweise über einen längeren Zeitraum nicht wieder sinken.
Diese beiden Prognosewerte beziehen sich auf denselben Zeitpunkt und stehen nicht für einen bereits realisierten Zinsverlauf; es sind die jeweiligen Einschätzungen der Entscheidungsträger als Median – keine Zusage, die zwingend im nächsten Jahr umgesetzt werden muss. Veränderungen bei Inflation und Beschäftigung können den geldpolitischen Pfad weiterhin verändern.
Für BTC bedeutet ein höheres Zinsniveau, dass die Opportunitätskosten für das Halten von Vermögenswerten ohne Zinsen steigen und sich die Finanzierung zudem weniger günstig gestalten kann. Aber der BTC-Kurs handelt die Erwartungsdifferenz: Laut CoinDesk war die Zinserhöhung zuvor bereits weitgehend eingepreist. Daher blieb die Veränderung des BTC in der Anfangsphase der Veröffentlichung im Vergleich zur Bekanntgabe weitgehend stabil. Das reicht nicht aus, um zu beweisen, dass der negative Effekt bereits verdaut ist, doch es erinnert daran, dass man aus der Zinserhöhung allein nicht direkt auf die Höhe des möglichen Rückgangs schließen darf.
In den nächsten zwei vollständigen US-Handelstagen werde ich die Rendite 2-jähriger US-Staatsanleihen und die Netto-Zuflüsse/Abflüsse der US-Spot-BTC-ETFs überprüfen. Dabei nehme ich nicht die Mittelzuflüsse vor der Entscheidung als Hinweis dafür, dass danach gekauft wird. Wenn die Renditen weiter fallen und die ETFs fortlaufend netto zufließen, passe ich meine Einschätzung zur Aufnahmekapazität für BTC nach oben an; wenn die Renditen weiter steigen und dabei netto Mittel abfließen, senke ich die Erwartung, dass der Aufschwung nahtlos weitergehen wird. Um wirklich eine Neubewertung vorzunehmen, dass „die hohen Zinsen länger bleiben“, muss man sehen, wie sich die nachfolgenden Zeichen einer abkühlenden Inflation und eine lockerere politische Ausrichtung gegenseitig bestätigen.
#比特币 #美联储 #Makrobeobachtung
Ich werde diese Zinserhöhung nicht als makroökonomischen Belastungsfaktor für BTC bereits als beendet betrachten. Für alle, die mit Hebelpositionen planen, ist das, worauf sie besonders achten sollten, nicht das mechanische Setzen darauf, dass es nach der Bekanntgabe weiter fällt, sondern die Erwartung, dass „nächstes Jahr sehr bald gesenkt wird“, enttäuscht zu werden.
Am 16. September beschlossen die US-Notenbank (Fed) einstimmig, die Zinsen um 0,25 Prozentpunkte anzuheben und den Zielkorridor auf 3,75 %–4 % zu erhöhen. In den am selben Tag veröffentlichten Wirtschaftsprognosen stieg die mittlere Erwartung für den Federal-Funds-Zins zum Jahresende 2027 von 3,6 % im Juni auf 4,1 %. Man schaut nicht nur darauf, dass es heute etwas teurer ist, sondern darauf, dass die Finanzierungskosten möglicherweise über einen längeren Zeitraum nicht wieder sinken.
Diese beiden Prognosewerte beziehen sich auf denselben Zeitpunkt und stehen nicht für einen bereits realisierten Zinsverlauf; es sind die jeweiligen Einschätzungen der Entscheidungsträger als Median – keine Zusage, die zwingend im nächsten Jahr umgesetzt werden muss. Veränderungen bei Inflation und Beschäftigung können den geldpolitischen Pfad weiterhin verändern.
Für BTC bedeutet ein höheres Zinsniveau, dass die Opportunitätskosten für das Halten von Vermögenswerten ohne Zinsen steigen und sich die Finanzierung zudem weniger günstig gestalten kann. Aber der BTC-Kurs handelt die Erwartungsdifferenz: Laut CoinDesk war die Zinserhöhung zuvor bereits weitgehend eingepreist. Daher blieb die Veränderung des BTC in der Anfangsphase der Veröffentlichung im Vergleich zur Bekanntgabe weitgehend stabil. Das reicht nicht aus, um zu beweisen, dass der negative Effekt bereits verdaut ist, doch es erinnert daran, dass man aus der Zinserhöhung allein nicht direkt auf die Höhe des möglichen Rückgangs schließen darf.
In den nächsten zwei vollständigen US-Handelstagen werde ich die Rendite 2-jähriger US-Staatsanleihen und die Netto-Zuflüsse/Abflüsse der US-Spot-BTC-ETFs überprüfen. Dabei nehme ich nicht die Mittelzuflüsse vor der Entscheidung als Hinweis dafür, dass danach gekauft wird. Wenn die Renditen weiter fallen und die ETFs fortlaufend netto zufließen, passe ich meine Einschätzung zur Aufnahmekapazität für BTC nach oben an; wenn die Renditen weiter steigen und dabei netto Mittel abfließen, senke ich die Erwartung, dass der Aufschwung nahtlos weitergehen wird. Um wirklich eine Neubewertung vorzunehmen, dass „die hohen Zinsen länger bleiben“, muss man sehen, wie sich die nachfolgenden Zeichen einer abkühlenden Inflation und eine lockerere politische Ausrichtung gegenseitig bestätigen.
#比特币 #美联储 #Makrobeobachtung