
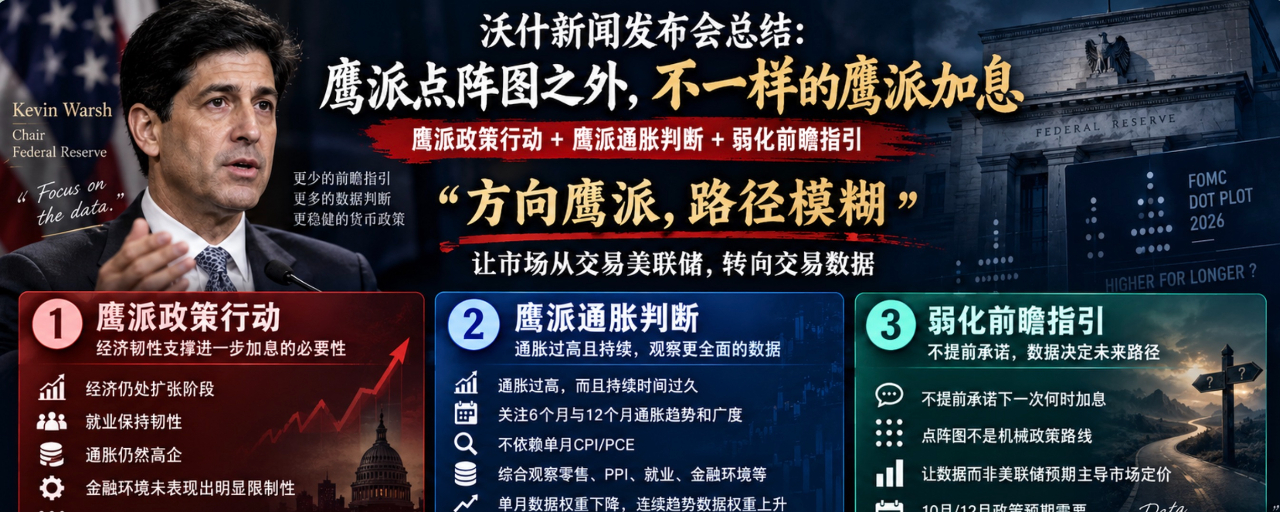

Zusammenfassung der Wosch-Pressekonferenz: Eine andere hawkische Zinserhöhung – jenseits des hawkischen Dot-Plot-Bildes!
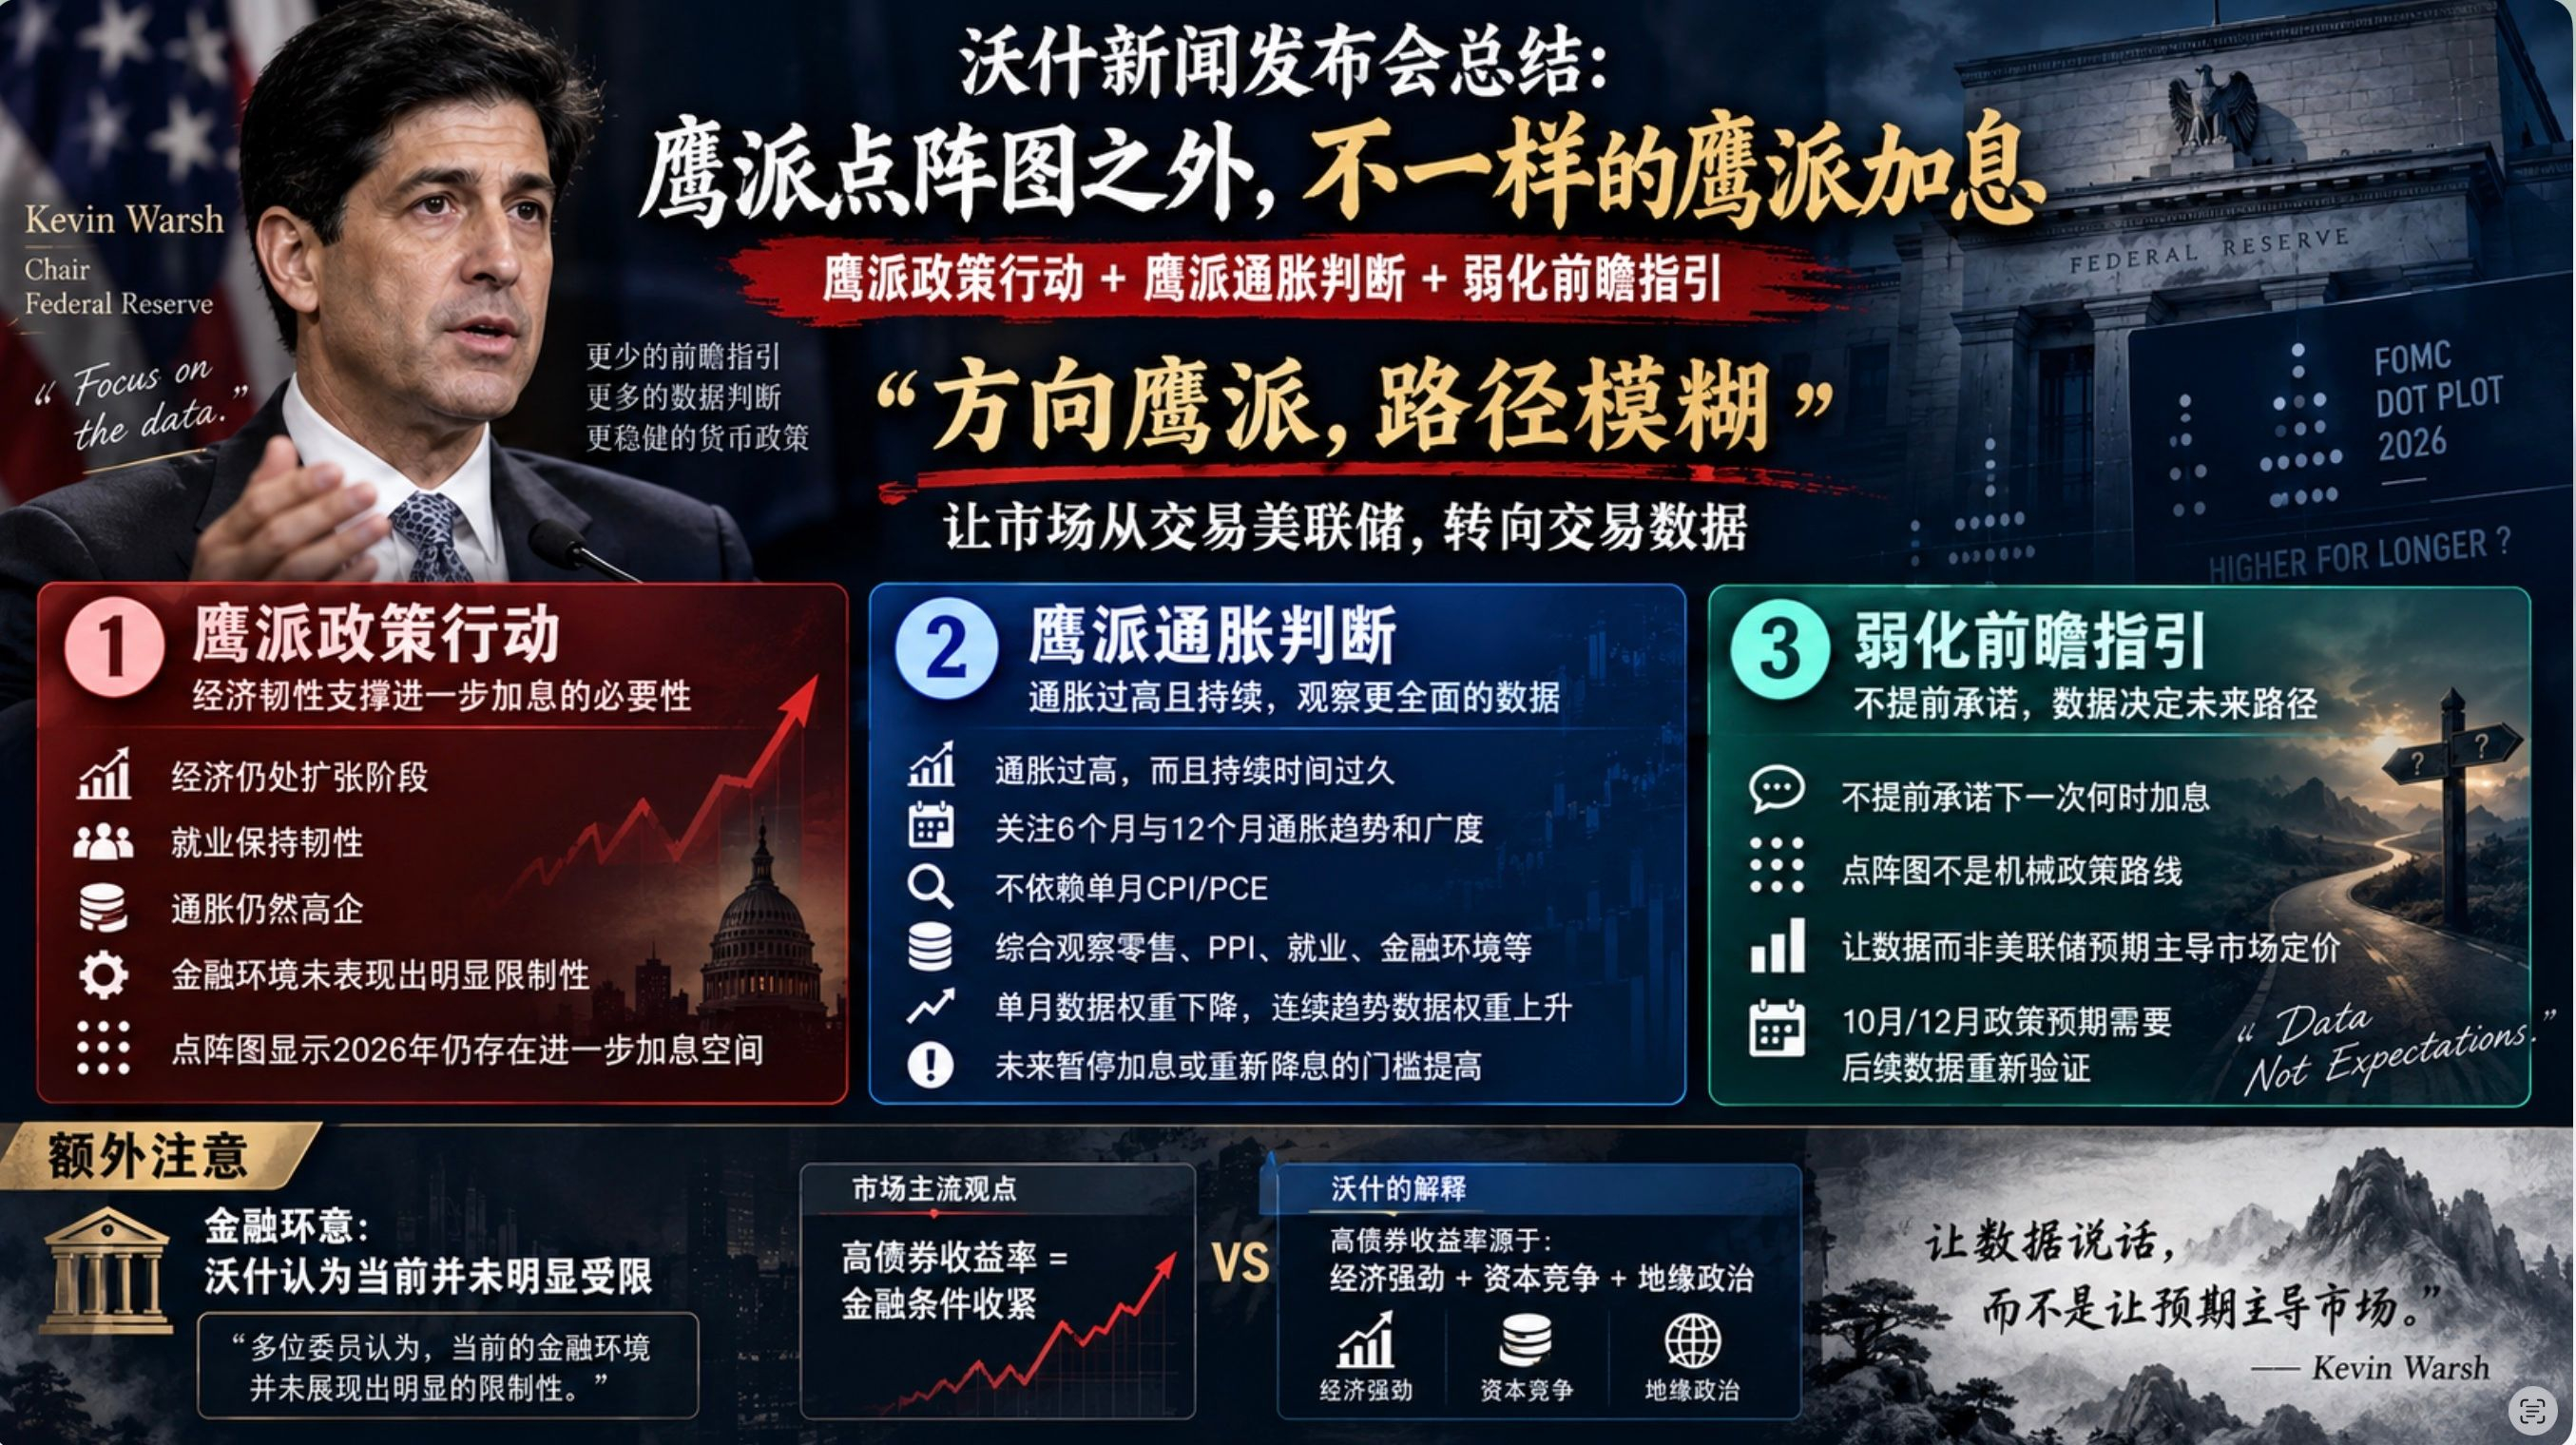
Woschs Rede diese Nacht lässt sich ganz einfach als eine andere Art von hawkischer Zinserhöhung zusammenfassen: hawkische geldpolitische Maßnahmen + hawkische Inflationsbeurteilung + Abschwächung der Forward-Guidance
Hawkische geldpolitische Maßnahmen: #美联储加息是否已成定局
Nachdem das Dot-Plot-Bild eine hawkische Sicht geliefert hatte, festigt Wosch diese weiter – vor allem mit der Einschätzung, dass sich die Wirtschaft derzeit in einer Expansionsphase befindet, die Beschäftigung widerstandsfähig bleibt und die Inflation weiterhin hoch ist. Viele Mitglieder sind der Meinung, dass die aktuellen Finanzbedingungen nicht restriktiv genug sind – zweifellos ein weiterer Schritt, um die hawkische Interpretation des Dot-Plot-Bildes zu vertiefen.
Hawkische Inflationsbeurteilung:
Wosch ist der Ansicht, die Inflationsrate sei zu hoch und bleibe zudem lange genug bestehen. Er glaubt, dass sich zu viele Inflationsindikatoren bereits seit 6 bis 12 Monaten bei über 3 % halten. Außerdem meint Wosch, dass man bei der Beobachtung der Inflation nicht nur auf den CPI- oder PCE-Wert eines einzelnen Monats schauen sollte, sondern auf den Inflationsverlauf über 6 Monate. Zusätzlich sollte man andere Daten berücksichtigen, z. B. Einzelhandel, PPI, Beschäftigung, Finanzbedingungen usw. Das hat offensichtlich die Schwelle erhöht, um eine mögliche Pause bei Zinserhöhungen einzuleiten oder wieder in Richtung Zinssenkungen zu wechseln.
Abschwächung der Forward-Guidance:
Er konsolidiert seine Politik, die Forward-Guidance abzuschwächen. Obwohl das Dot-Plot-Bild auf eine weitere Zinserhöhung im Jahr 2026 hindeutet, macht Wosch keinen klaren Fahrplan daraus. Das ist im Kurzfristigen eine gewisse Entlastung für den Markt. Um jedoch die Erwartungen an Zinserhöhungen im Oktober oder Dezember zu senken, braucht man in der Folge deutlich bessere Inflationsdaten, die das zeigen.
Wenn man Woschs Rede diese Nacht in einem Satz zusammenfassen würde, dann lautet sie: hawkisch in der Richtung, aber unklar im Pfad. Offensichtlich will Wosch, dass der Markt statt die Fed zu handeln, nun Daten handelt – das war auch der anfängliche Politikvorschlag.
Wenn man die Inhalte der Rede mit dem Dot-Plot vergleicht, wirkt sie etwas weniger hart. Für die künftige Erwartung, wie die Fed ihre Politik anhand von Wirtschaftsdaten anpassen wird, erhöht sich jedoch zweifellos die Hürde. Bisher konnten schwächere/stärkere Inflationsdaten in einem einzelnen Monat oder schwächere/stärkere Arbeitsmarktdaten die Markterwartungen hinsichtlich einer Anpassung der Fed-Politik verändern. Unter dem Einfluss von Wosch wird jedoch die Wirkung dieser Erwartungen stark abgeschwächt. Die Rolle von Daten aus nur einem Monat wird verringert – es braucht mehr kontinuierliche Daten, die auch Trendcharakter haben!
Zusätzliche Punkte, auf die man achten sollte:
Woschs Rede diese Nacht deutet außerdem auf einen weiteren versteckten Schwerpunkt hin: Wosch sagte, mehrere Mitglieder seien der Ansicht, dass die derzeitigen Finanzbedingungen keine klar erkennbare restriktive Wirkung gezeigt hätten. Das widerspricht den derzeitigen Markterwartungen, die im Mainstream dominieren.
Die aktuellen Markterwartungen: Ein sprunghafter Anstieg der Renditen am Rentenmarkt unterdrückt die Finanzbedingungen, sodass die Finanzbedingungen in eine vergleichsweise restriktive Phase eintreten. Aber Wosch räumt das nicht ein.
Außerdem erklärt Wosch die hohen Zinsen am Rentenmarkt damit, dass die Wirtschaft stark ist, es einen Wettbewerb um Kapital gibt und geopolitische Faktoren eine Rolle spielen. Diese Begründung wirkt sehr konstruiert, aber sie zeigt, dass Wosch nicht möchte, dass der Markt den Eindruck gewinnt, eine Änderung der Geldpolitik der Fed habe etwas mit der Zinssteuerung zu tun.