In der DeFi-Infrastruktur gibt es zwei ziemlich interessante Vertreter:
🇺🇸 $LINK (US)
🇪🇺 $AAVE (EU)
Der eine löst das Problem „Wie verbindet man die On-Chain-Welt mit der Off-Chain-Welt“, der andere das Problem „Wie kann man On-Chain-Kapital verleihen und aufnehmen“.
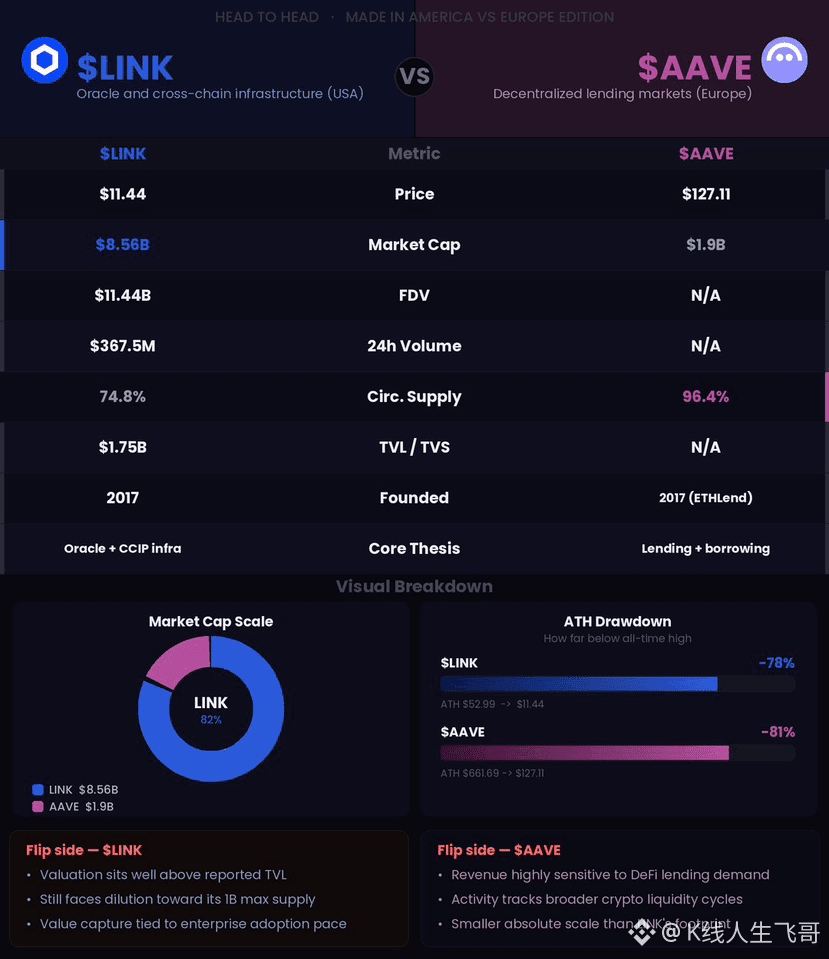
Hinter LINK steht Chainlink. Das Kerngeschäft umfasst Oracles, CCIP und Daten-Infrastruktur. Der aktuelle Preis liegt bei etwa 11,44, die Marktkapitalisierung bei 8,56 Milliarden, die Umlaufmenge bei ungefähr 748 Millionen von 1 Milliarde, das TVL bei rund 1,75 Milliarden. Laut Daten vom September 2026 hat Chainlink Transaktionswerte in Höhe von etwa 341,8 Billionen USD ermöglicht und insgesamt CCIP-Überweisungen von rund 24,12 Milliarden getätigt.
Doch auch die Probleme von LINK sind klar: Im Vergleich zum eigenen TVL ist die Bewertung nicht niedrig, und im Abstand zur maximalen Gesamtversorgung von 1 Milliarde Token gibt es noch Spielraum für eine gewisse Verwässerung.
AAVE setzt dagegen ganz auf DeFi-Kreditvergabe. Aave ist aus ETHLend hervorgegangen; Gründer Stani Kulechov hat eine sehr enge Verbindung zu Finnland. Heute liegt die Marktkapitalisierung bei etwa 1,9 Milliarden, die Gebühren in 24 Stunden bei rund 1,84 Millionen, die Protokolleinnahmen bei etwa 250.000. Die kumulierten Einlagen haben bereits 268,5 Milliarden USD erreicht, die kumulierten Kredite liegen bei rund 78 Milliarden USD, und V4 ist inzwischen auch mit dem Multi-Chain-Rollout gestartet.
Diese beiden Projekte stehen also im Kern für zwei unterschiedliche DeFi-Investitionslogiken:
LINK = Infrastruktur zwischen Blockchain und der realen Welt.
$AAVE = Kernprotokoll eines dezentralen Kreditmarkts.
Das eine ist stärker auf Infrastruktur ausgerichtet, das andere profitiert direkter von DeFi-Finanzaktivitäten.
Wenn man nur die Rendite im Bullenmarkt betrachtet: Für welches Projekt bist du bullish – LINK oder AAVE???
🇺🇸 $LINK (US)
🇪🇺 $AAVE (EU)
Der eine löst das Problem „Wie verbindet man die On-Chain-Welt mit der Off-Chain-Welt“, der andere das Problem „Wie kann man On-Chain-Kapital verleihen und aufnehmen“.
Hinter LINK steht Chainlink. Das Kerngeschäft umfasst Oracles, CCIP und Daten-Infrastruktur. Der aktuelle Preis liegt bei etwa 11,44, die Marktkapitalisierung bei 8,56 Milliarden, die Umlaufmenge bei ungefähr 748 Millionen von 1 Milliarde, das TVL bei rund 1,75 Milliarden. Laut Daten vom September 2026 hat Chainlink Transaktionswerte in Höhe von etwa 341,8 Billionen USD ermöglicht und insgesamt CCIP-Überweisungen von rund 24,12 Milliarden getätigt.
Doch auch die Probleme von LINK sind klar: Im Vergleich zum eigenen TVL ist die Bewertung nicht niedrig, und im Abstand zur maximalen Gesamtversorgung von 1 Milliarde Token gibt es noch Spielraum für eine gewisse Verwässerung.
AAVE setzt dagegen ganz auf DeFi-Kreditvergabe. Aave ist aus ETHLend hervorgegangen; Gründer Stani Kulechov hat eine sehr enge Verbindung zu Finnland. Heute liegt die Marktkapitalisierung bei etwa 1,9 Milliarden, die Gebühren in 24 Stunden bei rund 1,84 Millionen, die Protokolleinnahmen bei etwa 250.000. Die kumulierten Einlagen haben bereits 268,5 Milliarden USD erreicht, die kumulierten Kredite liegen bei rund 78 Milliarden USD, und V4 ist inzwischen auch mit dem Multi-Chain-Rollout gestartet.
Diese beiden Projekte stehen also im Kern für zwei unterschiedliche DeFi-Investitionslogiken:
LINK = Infrastruktur zwischen Blockchain und der realen Welt.
$AAVE = Kernprotokoll eines dezentralen Kreditmarkts.
Das eine ist stärker auf Infrastruktur ausgerichtet, das andere profitiert direkter von DeFi-Finanzaktivitäten.
Wenn man nur die Rendite im Bullenmarkt betrachtet: Für welches Projekt bist du bullish – LINK oder AAVE???